
Guida di base: Documenti e acquisto
Casa in Italia da non residente: IMU, TARI e redditi
Indice
Per una casa vacanze soggetta a IMU, vivere all’estero non dà da solo l’esenzione. Verifichi IMU con il Comune, TARI con l’ufficio rifiuti e redditi con il consulente; Trento, Bolzano e Friuli Venezia Giulia hanno tributi immobiliari autonomi.
In breve
- L’unica casa italiana non è automaticamente abitazione principale ai fini IMU; verificare definizioni e assimilazioni. Le categorie catastali A/1, A/8 e A/9 restano soggette a IMU anche come abitazione principale.
- Trento, Bolzano e Friuli Venezia Giulia hanno IMIS, IMI e ILIA: questa guida illustra l’IMU nazionale.
- Riduzione per pensionati solo con tutti i requisiti del comma 48, descritti nella sezione dedicata.
- Per il contribuente ordinario IMU: 16 giugno e 16 dicembre; TARI segue le scadenze comunali.
- IMU e IRPEF non si sommano sempre: l’effetto sostitutivo ha condizioni ed eccezioni.
16 giugno
IMU ordinaria
Acconto o unica soluzione; saldo il 16 dicembre.
100.800 €
Base dell’esempio A/2
Rendita ipotetica 600 € × 1,05 × 160; non prezzo di acquisto.
Il rapporto raccoglie dati pubblici di contesto sul terreno, con fonti e date, per preparare le domande agli uffici: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Essere non residente non rende la casa esente
Nei Comuni soggetti alla disciplina IMU nazionale, la casa che tiene per le vacanze non diventa esente perché è la Sua unica proprietà italiana. Il presupposto è il possesso dell’immobile; l’esclusione per abitazione principale segue le definizioni e le assimilazioni della legge e non si applica alle unità classificate nelle categorie catastali A/1, A/8 o A/9. L’agevolazione chiamata «prima casa» al momento dell’acquisto è una verifica diversa dal trattamento annuale.
Questa guida riguarda una persona fisica che possiede casa o terreno dall’estero. Trento, Bolzano e Friuli Venezia Giulia hanno tributi immobiliari autonomi: non applichi automaticamente il calcolo IMU illustrato qui a IMIS, IMI o ILIA. La legge 160/2019, articolo 1 comma 739, fa espressamente salva tale autonomia.
Per preparare il bilancio annuale servono tre risposte distinte: quale imposta immobiliare si applica, quale posizione rifiuti aprire e se vi siano redditi da dichiarare. Chieda il controllo all’ufficio tributi comunale e al consulente fiscale usando gli identificativi della proprietà e il Suo effettivo utilizzo.
IMU: identifichi chi paga e su che cosa
Il comma 743 individua il proprietario e gli altri titolari di diritti reali, con le fattispecie specifiche previste. In presenza di usufrutto, per esempio, non si può attribuire il pagamento al compratore della nuda proprietà soltanto perché compare nel rogito. Se esistono più soggetti passivi, la norma considera separatamente quote e condizioni individuali.
Per un’abitazione iscritta in Catasto nel gruppo A, esclusa A/10, il comma 745 parte dalla rendita catastale, la rivaluta del 5% e applica il moltiplicatore 160. Il prezzo pagato non è quella base imponibile. Prima del calcolo faccia verificare categoria, rendita e variazioni intervenute sull’immobile.
Per un’area fabbricabile, il comma 746 considera il valore venale con i criteri indicati dalla legge; per il terreno agricolo parte invece dal reddito dominicale, rivalutato del 25% e moltiplicato per 135. Le esenzioni dei terreni agricoli sono nel comma 758 e dipendono dalle fattispecie previste. Non consideri esente qualunque terreno soltanto perché coltivato o acquistato come giardino.
- Imposta immobiliareComune: regime, bene, quota, mesi e riduzioni; verificare tributi autonomi
- RifiutiUfficio TARI: presupposto, regolamento e scadenze locali
- RedditiConsulente: obbligo dichiarativo, effetto sostitutivo ed eccezioni
Fonti: Legge 160/2019 art. 1, commi 738–783: IMU (testo vigente); Legge 178/2020 art. 1 comma 48: pensionati non residenti; Legge 147/2013 art. 1: TARI, commi 641, 659 e 688; TUIR art. 23: redditi dei non residenti; D.Lgs. 23/2011 art. 8: effetto sostitutivo IMU; D.Lgs. 23/2011 art. 9 comma 9: condizioni ed eccezioni; Agenzia delle Entrate: dichiarazione dei non residenti; consultate il 13 novembre 2026.
Un calcolo annuale con ipotesi dichiarate
Supponiamo una casa A/2 con rendita di 600 €, posseduta al 100% per tutto l’anno e priva di riduzioni. La base è 600 × 1,05 × 160 = 100.800 €. Con un’aliquota ipotetica dell’1%, l’imposta annuale è 1.008 €. Rendita e aliquota di questo esercizio sono inventate; non rappresentano il campione del rapporto né il Comune in cui compra.
Il comma 761 rapporta l’imposta a quota e mesi di possesso. Il mese si conta per intero quando il possesso supera la metà dei suoi giorni; il giorno del trasferimento conta per l’acquirente e, in caso di parità, il mese è a suo carico. Per un acquisto durante l’anno faccia applicare questo criterio, senza dividere semplicemente il totale secondo i giorni di utilizzo turistico.
| Bene o situazione | Dato necessario | Dove verificare |
|---|---|---|
| Casa A/2 dell’esempio | Rendita, quota, mesi e aliquota applicabile | Visura e prospetto IMU del Comune |
| Terreno fabbricabile | Valore venale secondo comma 746 | Tecnico e ufficio tributi |
| Terreno agricolo | Reddito dominicale e possibile esenzione | Visura, comma 758 e ufficio tributi |
| Usufrutto o più titolari | Soggetto passivo e condizioni di ciascuno | Atto e consulente fiscale |
| Immobile in territorio con tributo autonomo | Regole IMIS, IMI o ILIA | Amministrazione competente |
La guida all’IMU sui terreni edificabili approfondisce il valore dell’area. Qui il punto è ottenere un calcolo annuale per tutti i beni comprati, comprese eventuali unità accessorie censite separatamente.
Pensione estera: quando esiste la riduzione
L’articolo 1 comma 48 della legge 178/2020 prevede l’IMU nella misura della metà e la tassa o tariffa rifiuti ridotta di due terzi per una sola unità immobiliare abitativa, non locata né concessa in comodato. Deve essere posseduta in Italia a titolo di proprietà o usufrutto da un non residente titolare di pensione maturata in regime di convenzione internazionale con l’Italia, residente in uno Stato di assicurazione diverso dall’Italia.
La risoluzione 5/DF dell’11 giugno 2021 del Dipartimento delle Finanze chiarisce i due termini: la pensione in convenzione internazionale è quella maturata cumulando periodi assicurativi italiani ed esteri (Paesi UE, SEE, Svizzera, Regno Unito o Stati con convenzione bilaterale, esclusi Messico e Corea perché le convenzioni non prevedono la totalizzazione); «Stato di assicurazione diverso dall’Italia» significa che lo Stato di residenza deve coincidere con quello che eroga la pensione. Una pensione maturata solo all’estero non basta.
Questi requisiti vanno verificati insieme. Non basta essere pensionato, cittadino italiano o iscritto all’AIRE, l’anagrafe degli italiani residenti all’estero. Porti al consulente la documentazione pensionistica e chieda all’ufficio tributi come dichiarare la situazione concreta, senza estendere il beneficio ad altri beni o periodi per analogia.
TARI: casa chiusa e assenza non sono una risposta automatica
La TARI è la tassa sui rifiuti. Il comma 641 della legge 147/2013 collega il presupposto al possesso o alla detenzione di locali e aree suscettibili di produrre rifiuti urbani, con le esclusioni indicate. Non la calcoli contando soltanto i sacchi prodotti durante le vacanze.
Il comma 659 consente ai Comuni riduzioni ed esenzioni per specifiche situazioni, tra cui uso stagionale o limitato e abitazioni occupate da persone residenti o dimoranti all’estero per più di sei mesi l’anno. Si tratta di possibilità del regolamento comunale, non di una riduzione identica ottenuta automaticamente ovunque.
Chieda al gestore o all’ufficio TARI tariffa, superfici considerate, dichiarazione richiesta e decorrenza di eventuali riduzioni. Il Comune stabilisce le scadenze di pagamento ai sensi del comma 688. Per questo il calendario della TARI va acquisito separatamente da quello IMU.
Fonti: Legge 160/2019 art. 1, commi 738–783: IMU (testo vigente); Legge 178/2020 art. 1 comma 48: pensionati non residenti; Legge 147/2013 art. 1: TARI, commi 641, 659 e 688; TUIR art. 23: redditi dei non residenti; D.Lgs. 23/2011 art. 8: effetto sostitutivo IMU; D.Lgs. 23/2011 art. 9 comma 9: condizioni ed eccezioni; Agenzia delle Entrate: dichiarazione dei non residenti; consultate il 13 novembre 2026.
IRPEF: non sommare sempre un terzo tributo
L’IRPEF è l’imposta sul reddito delle persone fisiche. L’articolo 23 del TUIR include i redditi fondiari tra quelli considerati prodotti in Italia ai fini dell’imposta per i non residenti. Ciò richiede una verifica della posizione, ma non autorizza a sommare automaticamente IRPEF e IMU su ogni immobile.
L’articolo 8 del decreto legislativo 23/2011 prevede l’effetto sostitutivo dell’IMU per la componente immobiliare dei redditi fondiari dei beni non locati. Va letto con l’articolo 9 comma 9: vi sono redditi che restano soggetti alle imposte ordinarie, immobili esenti e la specifica previsione del 50% per abitazioni non locate nello stesso Comune dell’abitazione principale. Faccia qualificare il Suo caso prima di concludere che nulla vada dichiarato.
Se affitta l’immobile, porti contratto, periodi e incassi al consulente. Per terreni agricoli distingua reddito dominicale e agrario. Non usi l’esempio della casa per le vacanze come calcolo di un’azienda agricola o di un’attività ricettiva.
Dichiarazione e Paese di residenza fiscale
L’Agenzia delle Entrate indica il modello Redditi PF per chi è fiscalmente non residente nell’anno d’imposta o nell’anno di presentazione, quando deve presentare la dichiarazione. Il consulente deve prima stabilire obbligo e contenuti. Il solo possesso di un codice fiscale italiano non decide dove Lei sia fiscalmente residente.
Consegni anche il nome del Paese di residenza e chieda la verifica della convenzione contro le doppie imposizioni applicabile. Non assuma che il pagamento italiano elimini ogni adempimento estero o generi sempre un credito equivalente. I documenti e la qualificazione del tributo servono al consulente che La assiste nell’altro Paese.
Conservi il riepilogo dei calcoli insieme alle ricevute. Se cambia uso della casa, inizia una locazione o modifica le quote, segnali l’evento prima di riutilizzare il prospetto dell’anno precedente. Il calendario del consulente deve includere la dichiarazione eventualmente dovuta, con il termine confermato per l’anno di presentazione.
Scadenze IMU e pagamento dall’estero
Per il contribuente ordinario cui si rivolge questa guida, il comma 762 prevede le rate del 16 giugno e 16 dicembre, con facoltà di versare tutto entro il 16 giugno. L’acconto riguarda il primo semestre con aliquota e detrazione dell’anno precedente; il saldo conguaglia l’intero anno secondo il prospetto pubblicato nelle condizioni di legge. Non interpreti quindi due rate come due importi sempre uguali.
Per l’aliquota apra la ricerca di regolamenti e aliquote IMU del Dipartimento delle Finanze: digiti il nome del Comune (o scelga la regione), selezioni l’anno d’imposta e apra la delibera o il prospetto IMU pubblicato. Per il comma 767 aliquote e regolamenti valgono per l’anno se pubblicati entro il 28 ottobre dello stesso anno; altrimenti si applicano le regole sostitutive dello stesso comma, che l’ufficio tributi può confermare. Un avviso di un altro Comune non è sufficiente. Se non può pagare con F24 dall’estero, chieda all’ufficio competente modalità, coordinate e causale aggiornate; non copi l’IBAN di un esempio trovato online.
- Prima dell’offerta, ufficio tributi e consulente: chieda un preventivo annuale basato sui dati della proprietà. Concordi tempi e compenso del consulente prima della caparra.
- Dopo l’acquisto, ufficio TARI e consulente: faccia stabilire dichiarazioni, decorrenze e documenti richiesti. Ottenga i termini applicabili e il costo dell’assistenza per quel Comune.
- Prima delle scadenze, portale e ufficio tributi: confermi calcolo e metodo di versamento. Dal prestatore di pagamento ottenga tempi di esecuzione e commissioni, conservando la ricevuta.
Casa in Italia da non residente: IMU, TARI e redditi
https://terrenocheck.it/it/guida/tasse-casa-italia-non-residente
Lista di controllo
Per il bilancio annuale
Domande frequenti
Essere AIRE basta per non pagare IMU?
No. La riduzione del comma 48 richiede una sola abitazione non locata né in comodato, proprietà o usufrutto, pensione in regime di convenzione internazionale con l’Italia e residenza nello Stato estero che eroga quella pensione.
La casa usata poche settimane paga TARI?
Valuti il presupposto e le esclusioni del comma 641. Le riduzioni per uso limitato o residenza estera dipendono dal regolamento comunale, salvo il beneficio nazionale con tutti i requisiti del comma 48.
Devo pagare anche IRPEF?
Dipende dal reddito e dall’uso. L’effetto sostitutivo IMU va letto con le condizioni dell’art. 9 comma 9 D.Lgs. 23/2011; chieda al consulente di valutare anche l’obbligo dichiarativo.
L’esempio si applica a Bolzano?
Non automaticamente. Bolzano, Trento e Friuli Venezia Giulia applicano tributi autonomi; chieda il calcolo all’amministrazione competente.
Continua a leggere
Prepari il fascicolo della Sua particella
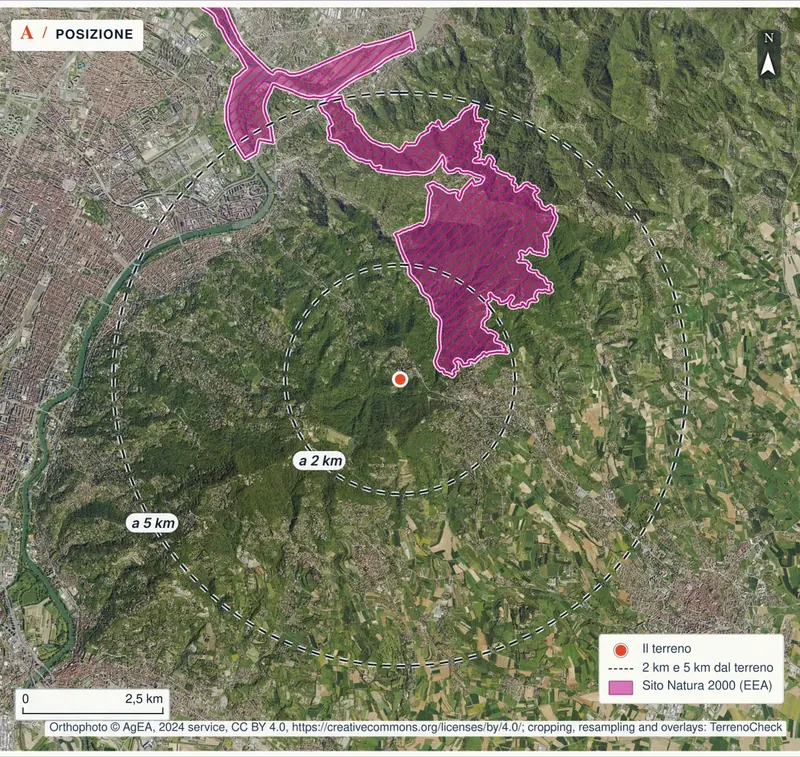
Il rapporto riunisce il contesto territoriale pubblico con fonti e date, per discutere la proprietà con i professionisti prima dell’acquisto.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa