Quanto costa comprare casa in Italia: tasse e spese
Il prezzo richiesto è solo una parte del budget. Aggiunga imposte italiane, compensi professionali e spese ricorrenti fino al rogito e al primo anno di proprietà.
In breve
- Prima di impegnarsi, chieda un conteggio basato sul venditore e sulla destinazione del bene.
- Distingua imposte e compensi; includa nel budget le spese successive al rogito.
- Il notaio conferma imposte e agevolazioni del caso; i professionisti incaricati quantificano i propri controlli.
Indice
- Parta dal venditore e dalla base imponibile
- Prezzo-valore: verifichi la base imponibile
- Imposte di registro, ipotecaria e catastale
- Il terreno segue un altro conto
- Le spese fuori dalla tabella fiscale
- Notaio
- Provvigione dell’agenzia
- Geometra, ingegnere e avvocato
- Traduzione e interprete
- Un conto concreto, con le voci mancanti indicate senza fingere
- Quando si paga
- Le imposte dopo le chiavi
- IMU
- TARI
- Condominio
Fonte: Agenzia delle Entrate, L’acquisto della casa: le imposte e le agevolazioni fiscali
Chieda al notaio un preventivo che distingua compenso, imposte riscosse e altre spese. Una cifra unica impedisce di confrontare le offerte e di capire quali importi cambino se cambia la struttura della vendita.
Su un’abitazione usata da 200.000 €, le imposte possono essere circa 2.179 € con prima casa valida e rendita bassa, oppure 10.306 € senza agevolazione quando si applica il prezzo-valore. Una vendita IVA segue un altro ramo. Aggiunga agenzia, notaio, tecnico, avvocato e costi linguistici: non esiste una percentuale nazionale unica.
È una guida di budget, non un parere fiscale, legale o notarile. Prima di una caparra vincolante, chieda al notaio il regime fiscale e a un tecnico la verifica dell’immobile. Categoria, venditore e destinazione urbanistica possono diventare un conto futuro.
Parta dal venditore e dalla base imponibile
Nell’acquisto di una casa chieda: il venditore è privato o impresa? La vendita è esente da IVA o imponibile? “Impresa” non significa automaticamente IVA. Una vendita residenziale può essere esente, ma un’impresa costruttrice o di ristrutturazione può vendere con IVA entro cinque anni dalla fine dei lavori oppure optare dopo. Decidono atto e storia del venditore.
Rami fiscali dell’acquisto su un esempio da 200.000 €
| Ramo dell’acquisto | Base imponibile | Imposta di registro o IVA | Imposta ipotecaria | Imposta catastale | Totale esemplificativo su 200.000 €, ove pertinente |
|---|---|---|---|---|---|
| Venditore privato o impresa esente da IVA, abitazione ordinaria | Valore catastale se viene richiesto il prezzo-valore | 9% | 50 € | 50 € | 10.306 € con valore catastale 113.400 € |
| Venditore privato o impresa esente da IVA, prima casa | Valore catastale se viene richiesto il prezzo-valore | 2%, minimo 1.000 € | 50 € | 50 € | 2.179 € con valore catastale 103.950 € |
| Impresa, vendita con IVA, abitazione ordinaria diversa da A/1, A/8 o A/9 | Prezzo di vendita | IVA 10% più 200 € di registro fisso | 200 € | 200 € | 20.600 € |
| Impresa, vendita con IVA, prima casa agevolata | Prezzo di vendita | IVA 4% più 200 € di registro fisso | 200 € | 200 € | 8.600 € |
Fonte: D.P.R. 131/1986, Tariffa parte I, articolo 1 con la nota II-bis per le aliquote del 9% e del 2% (vigente fino al 31.12.2026); D.Lgs. 123/2025, Allegato 1, Tariffa parte I, articolo 1 (testo unico successivo); D.Lgs. 23/2011, articolo 10, minimo di 1.000 € e imposte fisse di 50 €; D.P.R. 131/1986, articolo 40, comma 1, con il D.L. 104/2013, articolo 26, comma 2, per i 200 € di registro fisso nelle vendite con IVA; D.P.R. 633/1972, articolo 16 e Tabella A, parte II, n. 21, e parte III, n. 127-undecies, per le aliquote IVA del 4% e del 10%; valori catastali calcolati dalla guida dell’Agenzia delle Entrate, L’acquisto della casa: le imposte e le agevolazioni fiscali
Gli importi fissi sono quelli dei casi comuni nella guida dell’Agenzia. Il minimo di 1.000 € vale per il registro proporzionale privato o esente da IVA, non è un minimo IVA e non crea il diritto alla prima casa. La guida dell’Agenzia distingue A/1, A/8 e A/9. Le aliquote IVA stanno nell’articolo 16 del D.P.R. 633/1972, che rinvia alla Tabella A: il n. 21 della parte II vale il 4% per la prima casa, il n. 127-undecies della parte III vale il 10% per le altre abitazioni.
Fonte: Normattiva, D.P.R. 131/1986, articolo 52, commi 4 e 5, sui moltiplicatori, e Tariffa parte I, articolo 1, sulle aliquote del 9% e del 2% (vigente fino al 31.12.2026); Gazzetta Ufficiale, D.Lgs. 123/2025, Allegato 1, Tariffa parte I, articolo 1 (testo unico successivo); Normattiva, legge 662/1996, articolo 3, comma 48, rivalutazione del 5% della rendita; Normattiva, legge 350/2003, articolo 2, comma 63, moltiplicatori rivalutati del 10% e quindi 110; Normattiva, D.L. 168/2004, articolo 1-bis, comma 7, rivalutazione del 20% per gli immobili diversi dalla prima casa e quindi 120; Normattiva, D.Lgs. 23/2011, articolo 10, minimo di 1.000 euro e imposte fisse di 50 euro; Normattiva, D.P.R. 131/1986, articolo 40, comma 1, registro in misura fissa nelle vendite con IVA; Normattiva, D.L. 104/2013, articolo 26, comma 2, imposte fisse di 200 euro; Normattiva, D.P.R. 633/1972, articolo 16 e Tabella A, parte II, n. 21, e parte III, n. 127-undecies, aliquote IVA del 4% e del 10%; Agenzia delle Entrate, L’acquisto della casa: le imposte e le agevolazioni fiscali. Le due barre non soggette a IVA usano la rendita catastale ufficiale dell’esempio, pari a 900 €.
Pagine del dossier consegnato
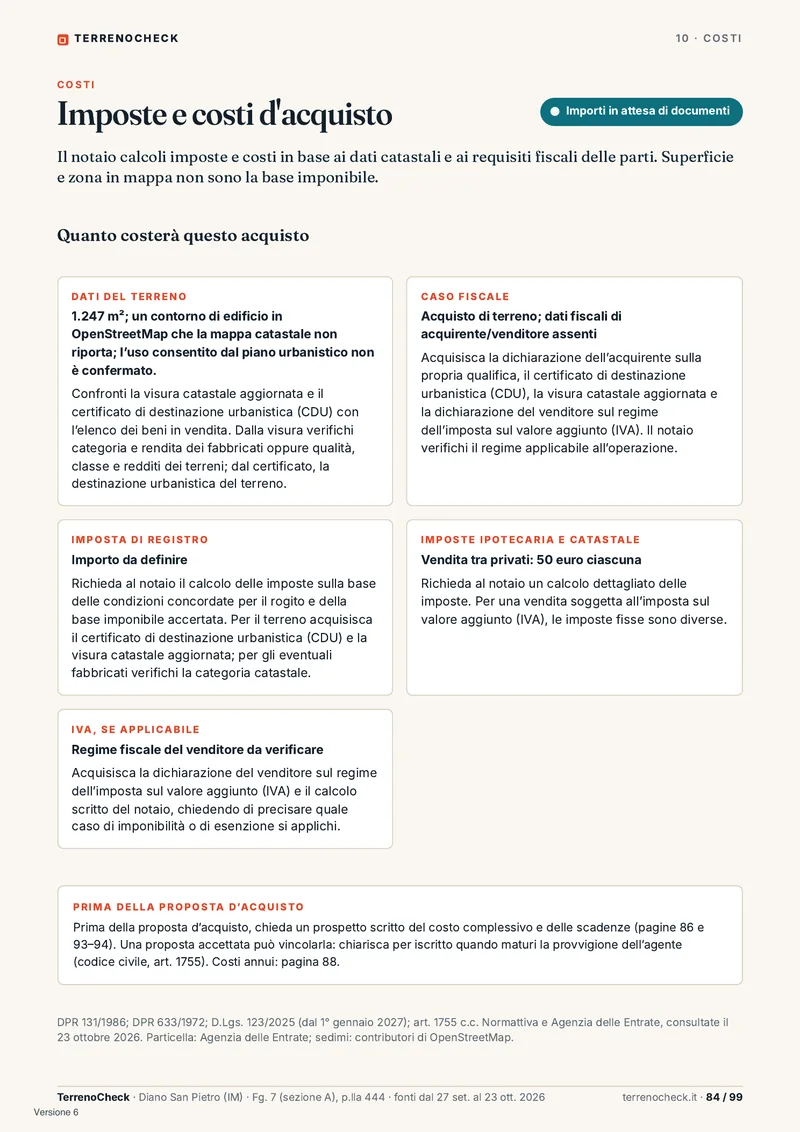
Fonte: TerrenoCheck, Diano San Pietro, particella 444, p. 84
Prezzo-valore: verifichi la base imponibile
Il prezzo-valore è il metodo previsto dalla legge per determinare la base imponibile quando una persona fisica compra un’abitazione e le relative pertinenze in una vendita non soggetta a IVA. Lo stabilisce l’articolo 1, comma 497, della legge 266/2005, che al posto del corrispettivo mette il valore determinato ai sensi dell’articolo 52, commi 4 e 5, del D.P.R. 131/1986. Deve chiederne l’applicazione nell’atto, ma le parti devono comunque dichiarare il prezzo reale.
Si prende la rendita catastale, la si aumenta del 5% e si applica il moltiplicatore previsto (Agenzia delle Entrate):
Abitazione ordinaria: rendita catastale × 1,05 × 120
Prima casa agevolata: rendita catastale × 1,05 × 110
Ogni numero della formula ha la sua norma. Il 5% è la rivalutazione delle rendite catastali urbane disposta dall’articolo 3, comma 48, della legge 662/1996, che vale “ai fini dell’applicazione dell’imposta comunale sugli immobili e di ogni altra imposta”. Il moltiplicatore di partenza è cento volte la rendita del fabbricato, per l’articolo 52, comma 4, del D.P.R. 131/1986, che al comma 5 ne ammette la modifica. Su quella base l’articolo 2, comma 63, della legge 350/2003 ha rivalutato i moltiplicatori del 10% dal 1° gennaio 2004, e si arriva a 110: è il numero che resta per la prima casa. Per gli immobili diversi dalla prima casa l’articolo 1-bis, comma 7, del D.L. 168/2004, convertito dalla legge 191/2004, porta la rivalutazione al 20% “in luogo del 10 per cento”, quindi a 120. Il comma 8 dello stesso articolo precisa che sono diversi dalla prima casa gli immobili per cui non ricorrono le condizioni della nota II-bis all’articolo 1 della Tariffa parte prima.
Con una rendita di 900 €, il valore imponibile ordinario è 900 € × 1,05 × 120 = 113.400 €. Il 9% è 10.206 €. Con la prima casa, 900 € × 1,05 × 110 = 103.950 €, e il 2% è 2.079 €. In entrambi i casi il prezzo può essere 200.000 €. Cambia la base imponibile, non c’è una riduzione magica (Agenzia delle Entrate).
La richiesta deve comparire nell’atto e va indicato il corrispettivo effettivo; un corrispettivo occultato può far perdere la protezione e portare sanzioni. Lo chieda al notaio prima della firma.
La formula riguarda immobili residenziali, non terreni agricoli, edificabili o unità commerciali. La guida alla visura catastale chiarisce perché una visura è prova, non titolo di proprietà né decisione urbanistica.
Imposte di registro, ipotecaria e catastale
L’imposta di registro è il principale tributo sul trasferimento in una vendita abitativa non soggetta a IVA. L’aliquota ordinaria del 9% e quella del 2% per la prima casa sono fissate dall’articolo 1 della Tariffa parte prima allegata al D.P.R. 131/1986 (vigente fino al 31.12.2026), nel testo sostituito dall’articolo 10, comma 1, del D.Lgs. 23/2011, il cui comma 2 stabilisce anche il minimo di 1.000 euro. Le condizioni della prima casa relative all’immobile, all’acquirente e al Comune stanno nella nota II-bis a quell’articolo della tariffa. Il D.Lgs. 123/2025 riprende le stesse aliquote come testo unico successivo, all’articolo 1 e nella nota I dell’Allegato 1, Tariffa parte I.
L’imposta ipotecaria riguarda la formalità nei registri immobiliari secondo l’articolo 1 e la tariffa allegata al D.Lgs. 347/1990; l’imposta catastale riguarda il trasferimento catastale secondo l’articolo 10 dello stesso decreto. Nei casi abitativi comuni sono fisse: 50 € ciascuna per un acquisto da privato o esente da IVA, per l’articolo 10, comma 3, del D.Lgs. 23/2011, e 200 € ciascuna per una vendita con IVA, dopo l’elevazione da 168 a 200 euro disposta dall’articolo 26, comma 2, del D.L. 104/2013. In una vendita con IVA il registro non è proporzionale: si applica in misura fissa per l’articolo 40, comma 1, del D.P.R. 131/1986, e l’importo fisso è quello dell’articolo 11 della Tariffa parte prima, portato a 200 € dallo stesso articolo 26, comma 2, del D.L. 104/2013. Sono i 200 € di registro che nella prima tabella si sommano a ipotecaria e catastale. Per altri beni il conto può cambiare. Anche qui il D.Lgs. 123/2025 è il testo unico successivo, agli articoli 71 e 79 con la tariffa dell’Allegato 2. Il notaio incassa e versa le imposte quando registra il rogito, quindi la provvista deve essere disponibile quel giorno.
Il terreno segue un altro conto
Un appezzamento agricolo non è una casa economica. Se compra una persona che non è un coltivatore diretto o un imprenditore agricolo professionale iscritto e in possesso dei requisiti, l’imposta di registro nazionale è 15% per il terzo capoverso dell’articolo 1 della Tariffa parte prima allegata al D.P.R. 131/1986 (vigente fino al 31.12.2026), con imposte ipotecaria e catastale normalmente di 50 € ciascuna e un minimo di 1.000 € per l’articolo 10, commi 3 e 2, del D.Lgs. 23/2011. Il D.Lgs. 123/2025 riprende lo stesso capoverso al 15% come testo unico successivo, all’articolo 1 dell’Allegato 1, Tariffa parte I. È una regola della tariffa nazionale, non della disciplina urbanistica regionale.
La piccola proprietà contadina è più stretta di “agricoltore” in un annuncio. Per terreno agricolo comprato da CD o IAP con i requisiti, l’articolo 2, comma 4-bis, del D.L. 194/2009, convertito dalla legge 25/2010, prevede registro fisso di 200 €, ipotecaria di 200 € e catastale dell’1%. Vendita volontaria o interruzione della coltivazione diretta entro cinque anni può far perdere l’agevolazione. Un non agricoltore non può usarla.
La qualifica “agricolo” deriva dal PRG, PUC, PGT o altro strumento comunale vigente, talvolta disciplinato dalla legge regionale. Non dipende dalla sola coltura catastale. Se un annuncio dice “agricolo” o “edificabile”, chieda il CDU e legga le NTA.
Esempi di imposte sul trasferimento su 200.000 €
| Tipo di terreno e acquirente | Base usata nell’esempio | Imposta di registro | Imposta ipotecaria | Imposta catastale | Totale delle imposte di trasferimento su 200.000 € |
|---|---|---|---|---|---|
| Terreno agricolo, non agricoltore | 200.000 € | 15% = 30.000 € | 50 € | 50 € | 30.100 € |
| Terreno agricolo, CD/IAP qualificato secondo PPC | 200.000 € | 200 € fissa | 200 € fissa | 1% = 2.000 € | 2.400 € |
| Terreno edificabile acquistato da privato | 200.000 € | 9% = 18.000 € | 50 € | 50 € | 18.100 € |
| Terreno edificabile in vendita imponibile IVA da impresa | 200.000 € | IVA 22% = 44.000 € + 200 € di registro fisso | 200 € | 200 € | 44.600 € |
Fonte: D.P.R. 131/1986, Tariffa parte I, articolo 1 (vigente fino al 31.12.2026) e D.Lgs. 123/2025, Allegato 1 (testo unico successivo), con D.L. 194/2009 e D.P.R. 633/1972, come citati nell’articolo; Normattiva; Gazzetta Ufficiale
Sono calcoli nazionali su 200.000 €. Non stabiliscono se il terreno sia agricolo o edificabile: la risposta è negli strumenti urbanistici comunali vigenti, nel quadro regionale. La guida sul diritto di costruire affronta la verifica. Una vendita imponibile IVA di terreno edificabile è soggetta all’IVA ordinaria, salvo una disposizione specifica, perché l’articolo 10, comma 1, n. 8-bis, del D.P.R. 633/1972 riguarda fabbricati abitativi, non terreni edificabili. Faccia confermare al notaio regime del venditore e atto.
- Agricolo + acquirente non CD/IAP iscrittoRegistro 15%, minimo 1.000 € + ipotecaria 50 € + catastale 50 €; 30.100 € su 200.000 €
- Agricolo + CD/IAP iscritto e condizioni PPCRegistro 200 € + ipotecaria 200 € + catastale 1%; 2.400 € su 200.000 €
- Edificabile + venditore privatoRegistro 9% + ipotecaria 50 € + catastale 50 €; 18.100 € su 200.000 €
- Edificabile + vendita imponibile IVA da impresaIVA 22% + registro 200 € + ipotecaria 200 € + catastale 200 €; 44.600 € su 200.000 €
Fonte: Normattiva, D.P.R. 131/1986, Tariffa parte I, articolo 1 (vigente fino al 31.12.2026); Gazzetta Ufficiale, D.Lgs. 123/2025, Allegato 1, Tariffa parte I, articolo 1 (testo unico successivo); D.L. 194/2009, articolo 2, comma 4-bis; D.P.R. 633/1972.
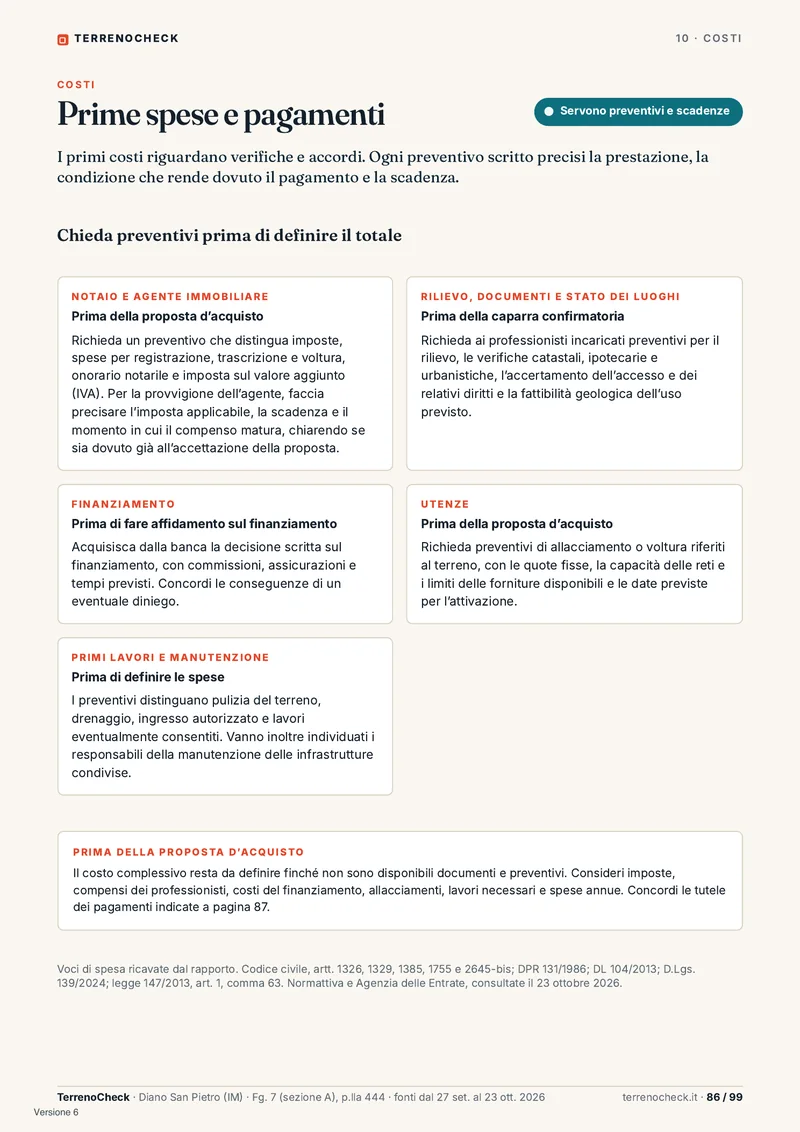
Fonte: TerrenoCheck, Diano San Pietro, particella 444, p. 86
Le spese fuori dalla tabella fiscale
Notaio
Il notaio riceve l’atto pubblico, verifica identità e capacità, indaga sui titoli, raccoglie dichiarazioni fiscali e registra il trasferimento. Non è il tecnico dell’edificio. Chieda un preventivo scritto separando imposte, onorario, IVA, registrazione e attività per mutuo o preliminare. Per il Notariato è un diritto del cliente.
Non esiste un “onorario notarile dell’1%” nazionale. Il costo dipende da atto, titoli, mutuo, parti e documenti. Il D.M. 140/2012 fornisce parametri per la liquidazione giudiziale, non un listino. Con prezzo-valore, la guida dell’Agenzia indica una riduzione del 30% dell’onorario; i trasferimenti con PPC ricevono una riduzione della metà. L’importo lo dà il notaio. (Agenzia delle Entrate; D.L. 194/2009, art. 2)
Provvigione dell’agenzia
Secondo l’articolo 1755 del Codice civile, il mediatore ha diritto alla provvigione quando l’affare si conclude grazie al suo intervento. Può maturare alla firma del preliminare. L’importo è contrattuale e gli usi locali cambiano. Nella Raccolta degli usi di Padova del 2021, la quota abituale a carico dell’acquirente tra 100.000 € e 500.000 € è 2%. Su 200.000 € sono 4.000 € prima dell’IVA, oppure 4.880 € con IVA ordinaria del 22%.
Quel dato di Padova è locale, non una tariffa nazionale. In un’altra provincia o con condizioni scritte diverse il conto cambia. Chieda se paga una parte o entrambe, se l’IVA è compresa e quando scade.
Geometra, ingegnere e avvocato
Metta a budget un geometra, architetto o ingegnere per fabbricato, confine, accesso, lavori, muro di sostegno, sistema di smaltimento o diritto edificatorio dichiarato. L’incarico può comprendere sopralluogo, confronto catastale, fascicolo comunale, conformità urbanistica, documenti strutturali e relazione. Correggere un dato catastale non è ricostruire la storia edilizia di un fabbricato rurale.
Non c’è una cifra nazionale attendibile. Si faccia indicare oggetto, compenso, IVA, contributo previdenziale e spese. Un avvocato è opportuno con venditore societario, successione, comproprietà, debiti, servitù, rischio di prelazione o preliminare complesso. Il compenso nasce da un preventivo. La guida sugli abusi edilizi e il condono spiega perché la corrispondenza catastale non equivale alla conformità urbanistica.
Traduzione e interprete
Se l’acquirente non comprende l’italiano e il notaio non conosce la sua lingua, l’articolo 55 della legge 89/1913 richiede un interprete. L’atto è in italiano, salvo il caso consentito dall’articolo 54 con una traduzione nella lingua dell’acquirente. I documenti stranieri allegati possono richiedere una traduzione separata.
Interprete e traduzione asseverata si quotano a parte. Li organizzi prima della firma e chieda al notaio quale qualifica, giuramento e formato deve avere il fascicolo.
Un conto concreto, con le voci mancanti indicate senza fingere
Ecco un subtotale concreto, non una falsa promessa “tutto compreso”. Immagini un appartamento da 200.000 € a Padova, privato, acquisto ordinario, rendita di 900 €, prezzo-valore richiesto e agenzia con uso pubblicato del 2% a carico dell’acquirente. L’acquirente parla italiano, non ha mutuo e non paga avvocato o tecnico. (Agenzia delle Entrate; Camera di Commercio di Padova)
Subtotale dell’acquisto a Padova
| Voce | Calcolo | Importo |
|---|---|---|
| Prezzo di acquisto | Prezzo dichiarato della transazione | 200.000 € |
| Imposta di registro | 900 € × 1,05 × 120 = 113.400 €; 9% | 10.206 € |
| Imposta ipotecaria | Fissi, vendita abitativa non soggetta a IVA | 50 € |
| Imposta catastale | Fissi, vendita abitativa non soggetta a IVA | 50 € |
| Provvigione a carico dell’acquirente | 200.000 € × 2% | 4.000 € |
| IVA sulla provvigione | 4.000 € × 22% | 880 € |
| Subtotale documentato prima dei preventivi professionali variabili | 200.000 € + 10.206 € + 50 € + 50 € + 4.000 € + 880 € | 215.186 € |
Fonte: D.P.R. 131/1986, Tariffa parte I, articolo 1 con la nota II-bis per le aliquote del 9% e del 2% (vigente fino al 31.12.2026); D.Lgs. 123/2025, Allegato 1, Tariffa parte I, articolo 1 (testo unico successivo); la base imponibile di 113.400 € segue il D.P.R. 131/1986, articolo 52, commi 4 e 5, la rivalutazione del 5% della legge 662/1996, articolo 3, comma 48, e il moltiplicatore 120 del D.L. 168/2004, articolo 1-bis, comma 7; provvigione dalla Raccolta degli usi 2021 della Camera di Commercio di Padova
Le imposte vengono dalla guida dell’Agenzia; la provvigione dal documento della Camera di Commercio di Padova; 880 € è IVA ordinaria del 22%. Il subtotale non comprende notaio, tecnico, avvocato, interprete, traduzione, spese bancarie, assicurazione, lavori, utenze, arretrati condominiali e bollette del primo anno. Nessuno può dirLe quei costi variabili restando alla scrivania. (Agenzia delle Entrate; Camera di Commercio di Padova)
“La casa costa 200.000 €” non è un budget. Si procuri i preventivi prima del preliminare. Se il terreno è pubblicizzato come edificabile, paghi la verifica urbanistica prima di attribuirgli il valore di una futura casa. La guida agli allacciamenti tratta una spesa da includere nel budget prima dell’offerta.
Quando si paga
Si paga a tappe.
- Offerta e preliminare. Il preliminare non trasferisce la proprietà. L’attuale RAP indica la registrazione entro 30 giorni; la guida dell’Agenzia del marzo 2024 indica 20 giorni per preliminare scritto privato e 30 giorni per notarile. Chieda al notaio quale procedura vigente applicare. Nel caso non soggetto a IVA si aggiungono 200 €, oltre allo 0,50% sulla somma qualificata come caparra confirmatoria o come acconto prezzo, scomputato dall’imposta finale: dal 1° gennaio 2025 l’aliquota è la stessa per le due diciture (D.Lgs. 139/2024). Un preliminare notarile trascritto comporta altri costi. (D.Lgs. 139/2024; DPR 131/1986)
- Agenzia. La provvigione è dovuta alle condizioni dell’incarico e della legge alla conclusione dell’affare, anche al preliminare. Fa fede ciò che ha firmato.
- Rogito. Si pagano saldo, compensi e imposte di registro. Il notaio versa registro, ipotecaria e catastale alla registrazione.
- Dopo il rogito. Le scadenze ordinarie IMU sono il 16 giugno e il 16 dicembre. Date e aliquote TARI sono comunali; le spese condominiali seguono bilancio e richieste dell’amministratore.
Dal preliminare firmato alle spese del primo anno di proprietà
- Registrazione del preliminareRAP vigente: entro 30 giorni; guida precedente: 20 giorni scritto privato, 30 giorni notarile; 200 € + 0,50% su caparra o acconto non IVA dal 1.1.2025
- RogitoIl notaio paga le imposte alla registrazione dell’atto
- Prima rata IMU16 giugno
- Saldo IMU16 dicembre
- TARIData stabilita dal Comune competente
- Spese condominialiDate stabilite dal bilancio approvato o dalle richieste dell’amministratore
Fonte: Agenzia delle Entrate, servizio RAP; Normattiva, D.Lgs. 139/2024, articolo 2, comma 1, lettera ff), n. 2, che sostituisce la nota all’articolo 10 della Tariffa parte I con effetto dal 1° gennaio 2025; Normattiva, D.P.R. 131/1986, Tariffa parte I (vigente fino al 31.12.2026); Gazzetta Ufficiale, D.Lgs. 123/2025, Allegato 1, Tariffa parte I (testo unico successivo); Agenzia delle Entrate, L’acquisto della casa del marzo 2024; Ministero dell’Economia e delle Finanze, informazioni IMU 2026 ai sensi della legge 160/2019; legge 147/2013 e disciplina TARI locale.
Le imposte dopo le chiavi
IMU
L’IMU è un’imposta comunale sugli immobili prevista dalla legge 160/2019. Una seconda casa di regola paga, perché l’esenzione riguarda l’abitazione principale: l’unità in cui il proprietario ha la propria residenza anagrafica e dimora abitualmente, secondo la sentenza della Corte costituzionale 209/2022, salvo eccezioni. Una casa per i fine settimana non diventa abitazione principale solo perché è di proprietà.
Per calcolare l’importo servono aliquota del Comune, categoria, valore catastale e periodo di possesso. La legge 160/2019 fissa il quadro; l’aliquota comunale determina il conto. Controlli banca dati del Ministero dell’Economia e delle Finanze e Comune prima di pagare.
TARI
La TARI è il tributo sui rifiuti previsto dalla legge 147/2013. Riguarda possesso o detenzione di locali e aree capaci di produrre rifiuti urbani, con tariffe e procedure locali. Chieda al Comune regolamento, criteri di superficie, trattamento degli immobili stagionali e calendario.
Condominio
In un appartamento il condominio è una spesa reale. Pulizia, ascensore, assicurazione, elettricità comune, amministratore e manutenzione seguono tabelle e articolo 1123 del Codice civile. I lavori straordinari possono superare un anno di spese ordinarie. Chieda situazione dei pagamenti, bilancio, verbali e delibere su tetto, facciata, ascensore, riscaldamento, opere antisismiche o energetiche. Un prezzo basso non La protegge da una fattura per lavori deliberati prima del rogito.
Fonti
- Normattiva, D.Lgs. 18 settembre 2024, n. 139, articolo 2, comma 1, lettera ff), n. 2
- Agenzia delle Entrate, L’acquisto della casa: le imposte e le agevolazioni fiscali
- Agenzia delle Entrate, servizio RAP e termine per la registrazione del preliminare
- Normattiva, D.Lgs. 1° agosto 2025, n. 123, testo unico delle imposte indirette, articolo 205 sulla decorrenza
- Gazzetta Ufficiale, D.Lgs. 123/2025, Allegato 1, Tariffa parte I, articolo 1 e nota I, aliquote dell’imposta di registro (testo unico successivo)
- Normattiva, D.P.R. 26 aprile 1986, n. 131, Tariffa parte I, articolo 1 con nota II-bis, e articolo 10 con la relativa nota (vigente fino al 31.12.2026)
- Normattiva, D.P.R. 26 aprile 1986, n. 131, articolo 52, commi 4 e 5, moltiplicatori di cento volte la rendita dei fabbricati e di settantacinque volte il reddito dominicale (vigente fino al 31.12.2026)
- Normattiva, D.P.R. 26 aprile 1986, n. 131, articolo 40, comma 1, imposta di registro in misura fissa per gli atti soggetti a IVA (vigente fino al 31.12.2026)
- Normattiva, legge 23 dicembre 1996, n. 662, articolo 3, comma 48, rivalutazione del 5 per cento delle rendite catastali urbane
- Normattiva, legge 24 dicembre 2003, n. 350, articolo 2, comma 63, moltiplicatori rivalutati del 10 per cento dal 1° gennaio 2004
- Normattiva, D.L. 12 luglio 2004, n. 168, articolo 1-bis, commi 7 e 8, rivalutazione del 20 per cento per gli immobili diversi dalla prima casa
- Normattiva, D.P.R. 26 ottobre 1972, n. 633, articolo 16 e Tabella A, parte II, n. 21, e parte III, n. 127-undecies, aliquote IVA del 4 e del 10 per cento
- Normattiva, D.Lgs. 14 marzo 2011, n. 23, articolo 10, commi 1-3, aliquote del 9% e del 2%, minimo di 1.000 euro e imposte fisse di 50 euro
- Normattiva, D.L. 12 settembre 2013, n. 104, articolo 26, comma 2, imposte fisse elevate da 168 a 200 euro
- Normattiva, legge 23 dicembre 2005, n. 266, articolo 1, comma 497, base imponibile del prezzo-valore
- Normattiva, D.Lgs. 31 ottobre 1990, n. 347, articolo 1 con la tariffa allegata e articolo 10, imposte ipotecaria e catastale
- Normattiva, D.P.R. 26 ottobre 1972, n. 633, disciplina IVA
- Normattiva, D.L. 30 dicembre 2009, n. 194, articolo 2, comma 4-bis, piccola proprietà contadina
- Consiglio Nazionale del Notariato, Abitare e fare impresa in Italia
- Consiglio Nazionale del Notariato, servizi notarili per cittadini stranieri
- Normattiva, legge 16 febbraio 1913, n. 89, articoli 54–55
- Camera di Commercio di Padova, Raccolta degli usi locali, 2021
- Normattiva, Codice civile, articoli 1755 e 1123
- Normattiva, legge 27 dicembre 2019, n. 160, IMU
- Ministero dell’Economia e delle Finanze, informazioni sul pagamento IMU 2026
- Agenzia delle Entrate, codice tributo TARI e riferimento alla legge 147/2013
- Normattiva, legge 27 dicembre 2013, n. 147, TARI
- Normattiva, decreto ministeriale 20 luglio 2012, n. 140, parametri dei compensi professionali