
Guida di base: Costi, fiscalità e uso
Piccola proprietà contadina: chi può, imposte e vincolo di 5 anni
Indice
Con la piccola proprietà contadina il coltivatore diretto o lo IAP iscritto all’INPS compra un terreno agricolo pagando 200 euro di registro, 200 di ipotecaria e l’1% di catastale. La perde se entro cinque anni dal rogito vende volontariamente il terreno o smette di coltivarlo o condurlo direttamente, salve le eccezioni previste dalla legge.
In breve
- Possono chiederla coltivatori diretti e IAP iscritti alla gestione previdenziale agricola dell’INPS e, a condizioni proprie, chi ha meno di quarant’anni, coniuge e parenti in linea retta conviventi e già proprietari di terreni agricoli, società agricole e proprietari di masi chiusi. Il terreno deve essere qualificato agricolo dal piano urbanistico.
- Si pagano 200 € di registro, 200 € di ipotecaria e l’1% di catastale, e l’onorario del notaio è dimezzato: su 85.000 € sono 1.250 € contro 7.750 € al 9%.
- Si perde se entro cinque anni dal rogito si vende volontariamente il terreno o si smette di coltivarlo o condurlo direttamente; l’affitto a terzi di regola fa decadere. Non decade chi cede o concede il fondo a coniuge, parenti entro il terzo grado o affini entro il secondo che sono imprenditori agricoli, se il terreno resta agricolo.
- Chi ha meno di quarant’anni può averla dichiarando nell’atto di voler ottenere l’iscrizione all’INPS entro ventiquattro mesi (D.L. 194/2009, art. 2, comma 4-ter).
- Dal 1° gennaio 2027 l’agevolazione passa nell’articolo 173 del testo unico del registro, con le stesse condizioni.
200 + 200 € + 1%
Registro, ipotecaria, catastale
Onorario del notaio ridotto alla metà.
5 anni
Vincolo dal rogito
Si decade per vendita volontaria o fine della coltivazione diretta, salve le eccezioni di legge.
Ha già una particella in mente? Il dossier ripete questi controlli sul Suo terreno, con fonte e data per ogni dato: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Che cos’è e quanto si risparmia
La piccola proprietà contadina (spesso abbreviata PPC) è un’agevolazione sulle imposte d’acquisto dei terreni agricoli. Per i rogiti fino al 31 dicembre 2026 è scritta nell’articolo 2, comma 4-bis, del D.L. 194/2009: gli atti a favore di coltivatori diretti e IAP iscritti alla previdenza agricola pagano registro e ipotecaria «nella misura fissa» e la catastale all’1%. L’Agenzia delle Entrate quantifica le imposte fisse in 200 € ciascuna (risoluzione 15/E/2017). Lo stesso comma riduce alla metà gli onorari del notaio.
Esempio ipotetico: un seminativo da 85.000 €, vendita fra privati fuori campo IVA. Solo le tre imposte d’atto.
| Regime | Registro | Ipotecaria | Catastale | Totale |
|---|---|---|---|---|
| Piccola proprietà contadina | 200 € | 200 € | 850 € (1%) | 1.250 € |
| Coltivatore o IAP iscritto senza agevolazione | 7.650 € (9%) | 50 € | 50 € | 7.750 € |
| Regola generale per chi non è coltivatore diretto né IAP iscritto | 12.750 € (15%) | 50 € | 50 € | 12.850 € |
Rispetto al 9% l’agevolazione fa risparmiare 6.500 €. Il 15% è la regola generale per chi non è coltivatore diretto né IAP iscritto e non rientra in uno dei casi ammessi all’agevolazione, descritti più sotto; chi è iscritto e non chiede l’agevolazione paga il 9% (risposte 7/2020 e 551/2020). I tre conti non applicano altre riduzioni, come il 60% dei giovani imprenditori agricoli. Il quadro generale delle imposte sul terreno agricolo è nella guida sulle tasse per comprare un terreno agricolo.
Fonti: D.L. 194/2009, art. 2; Agenzia delle Entrate, risoluzione 15/E/2017; D.Lgs. 23/2011, art. 10; Agenzia delle Entrate, risposta 7/2020; Agenzia delle Entrate, risposta 551/2020; consultate il 12 novembre 2026.
Chi può chiederla: coltivatore diretto e IAP iscritti
La condizione di base è doppia: essere coltivatore diretto o imprenditore agricolo professionale ed essere iscritto alla gestione previdenziale e assistenziale agricola dell’INPS.
Il coltivatore diretto, per l’INPS, è un piccolo imprenditore agricolo che svolge l’attività agricola «in modo esclusivo e prevalente» e si dedica alla coltivazione manuale dei fondi o all’allevamento. Nella circolare 112/2023 l’Istituto indica fra i requisiti verificati all’iscrizione un fabbisogno aziendale di almeno 104 giornate lavorative e un apporto della famiglia non inferiore a un terzo del totale.
Lo IAP possiede conoscenze e competenze professionali, dedica all’agricoltura almeno il 50% del tempo di lavoro e ne ricava almeno il 50% del reddito da lavoro; nelle zone svantaggiate le due soglie scendono al 25% (D.Lgs. 99/2004, art. 1). I requisiti li accertano le Regioni. Lo IAP persona fisica deve iscriversi alla gestione previdenziale agricola, e se perde i requisiti entro cinque anni dall’agevolazione decade.
Esiste anche lo IAP in itinere: chi non ha ancora i requisiti ma ha chiesto il riconoscimento alla Regione e si è iscritto all’INPS è trattato come IAP. Ha ventiquattro mesi dalla domanda, salvo un diverso termine regionale, per raggiungerli; altrimenti perde le agevolazioni (art. 1, comma 5-ter).
Fonti: INPS, iscrizione gestione agricoli autonomi; INPS, circolare 112/2023; D.Lgs. 99/2004, art. 1; consultate il 12 novembre 2026.
Under 40, familiari, società e masi chiusi
La legge allarga la platea in quattro casi.
- Meno di quarant’anni. Le persone fisiche sotto i quarant’anni hanno l’agevolazione se dichiarano nell’atto di voler ottenere, entro ventiquattro mesi, l’iscrizione alla gestione previdenziale dei coltivatori diretti o degli IAP (comma 4-ter).
- Coniuge e parenti in linea retta. L’agevolazione vale anche per coniuge e parenti in linea retta di chi ha i requisiti, se sono già proprietari di terreni agricoli e conviventi (L. 208/2015, art. 1, comma 907, ripreso dall’art. 173 del testo unico).
- Società agricole. Le società agricole qualificate IAP hanno le agevolazioni tributarie del coltivatore diretto; così anche le società di persone con almeno un socio coltivatore diretto, le società di capitali con almeno un amministratore coltivatore diretto e le cooperative con almeno un amministratore socio coltivatore diretto, iscritti alla previdenza agricola. Se i requisiti vengono meno nei cinque anni, decadono (D.Lgs. 99/2004, art. 2, commi 4 e 4-bis).
- Masi chiusi e ISMEA. Il comma 4-bis copre i proprietari di masi chiusi della provincia di Bolzano che li coltivano abitualmente: per l’Agenzia l’agevolazione spetta loro a prescindere dalla qualifica di coltivatore diretto o IAP e dall’iscrizione (risoluzione 15/E/2017). Copre anche le operazioni fondiarie fatte attraverso l’ISMEA, l’Istituto di servizi per il mercato agricolo alimentare.
Fonti: D.L. 194/2009, art. 2; D.Lgs. 99/2004, art. 2; D.Lgs. 123/2025, art. 173; Agenzia delle Entrate, risoluzione 15/E/2017; consultate il 12 novembre 2026.
Quali terreni rientrano
L’agevolazione riguarda terreni e relative pertinenze «qualificati agricoli in base a strumenti urbanistici vigenti». Il documento che lo prova è il CDU, il certificato di destinazione urbanistica del Comune: lo chieda prima del preliminare. Come leggerlo è spiegato nella guida sul certificato di destinazione urbanistica.
Un terreno che il piano adottato rende edificabile esce da questa agevolazione e segue le regole del terreno edificabile.
Nei territori montani esiste un’agevolazione distinta, quella dell’art. 9 del DPR 601/1973 riportata dall’Agenzia nella risposta 183/2026: registro e ipotecaria in misura fissa, esenzione da catastale e bollo per i fondi rustici comprati da coltivatori diretti e IAP iscritti. Vale anche per chi non è iscritto ma si impegna nell’atto a coltivare o condurre il fondo per cinque anni. Se il terreno è in un Comune montano, chieda al notaio quale delle due conviene.
Fonti: D.L. 194/2009, art. 2; Agenzia delle Entrate, risposta 183/2026; consultate il 12 novembre 2026.
La procedura, dal preliminare al rogito
L’agevolazione non scatta da sola: va chiesta nell’atto di acquisto. Per l’Agenzia, l’iscritto che non la chiede, o vi rinuncia, paga il registro al 9% (risposta 7/2020).
Se l’iscrizione è ancora in corso alla data del rogito e Lei non rientra in uno degli altri casi ammessi (meno di quarant’anni con dichiarazione nell’atto, coniuge o parente in linea retta convivente e già proprietario di terreni agricoli, maso chiuso), parli con il notaio prima di fissare la data: il comma 4-bis parla di coltivatori diretti e IAP «iscritti».
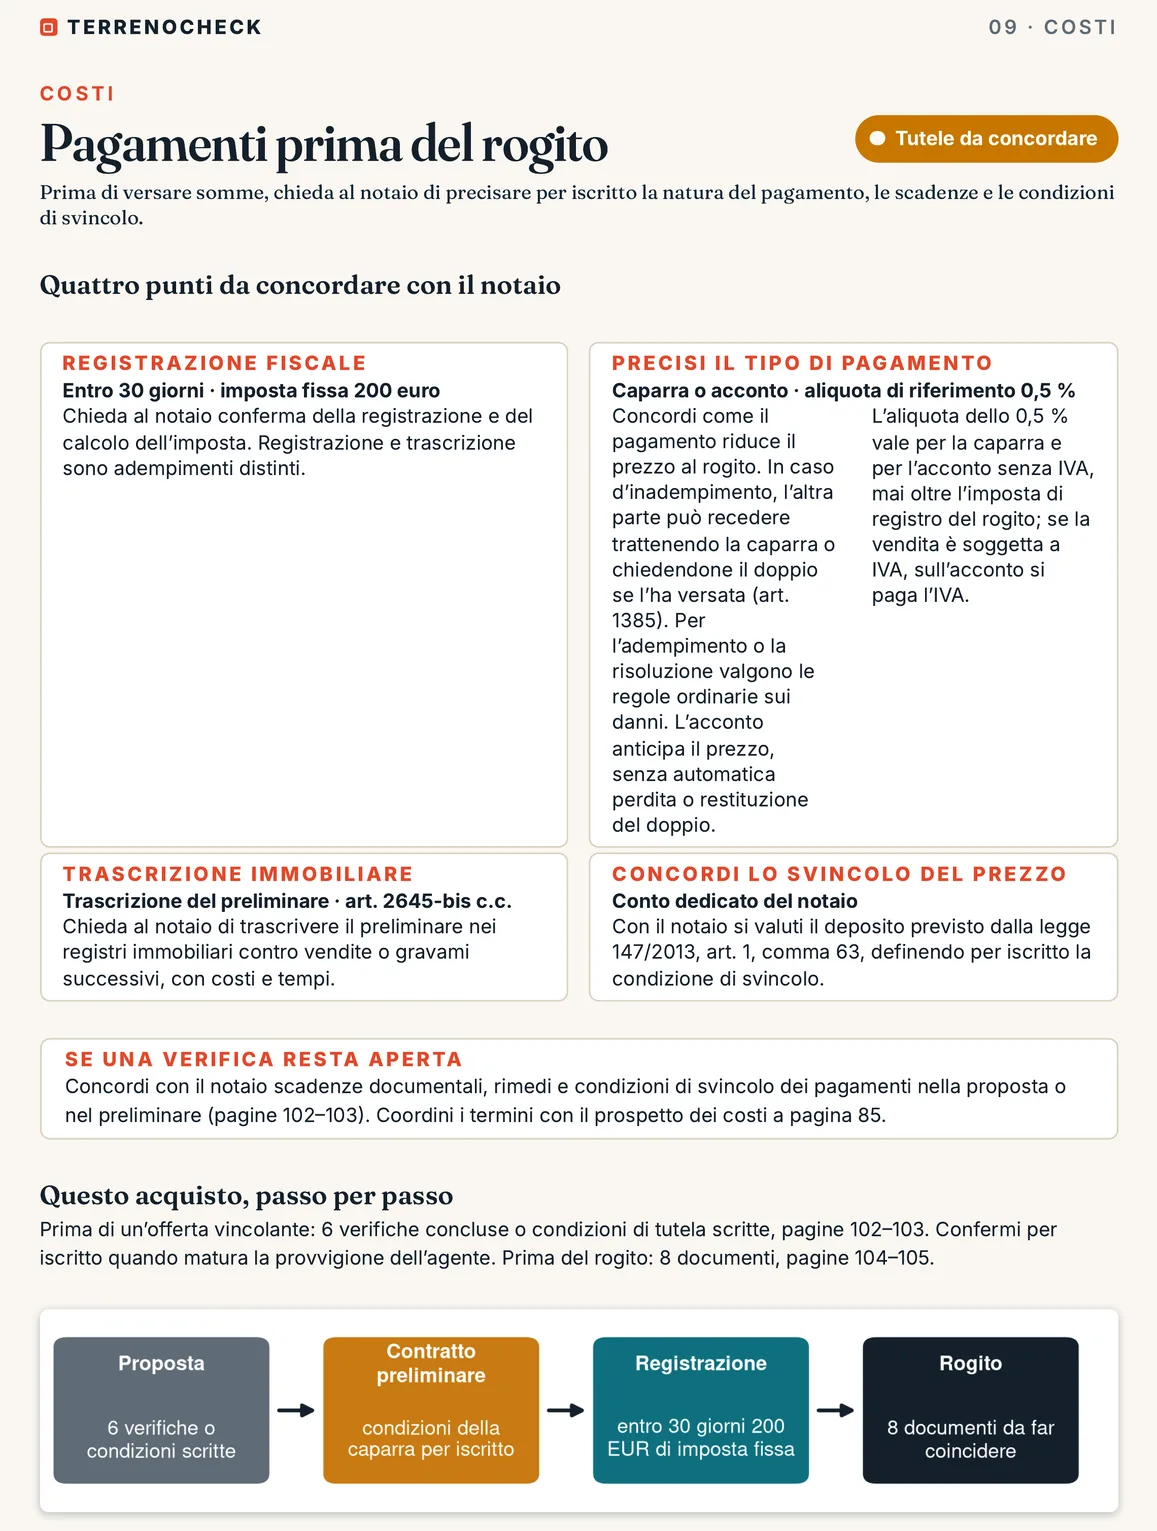
La pagina del rapporto di esempio sulla particella di Bagno a Ripoli mette in fila i pagamenti prima del rogito: registrazione e imposta del preliminare, caparra o acconto, trascrizione e deposito del prezzo presso il notaio.
Fonti: Agenzia delle Entrate, risposta 7/2020; INPS, iscrizione gestione agricoli autonomi; INPS, circolare 112/2023; DPR 131/1986, art. 13; consultate il 12 novembre 2026.
Il vincolo dei cinque anni
Chi compra con l’agevolazione decade se, prima che siano trascorsi cinque anni dalla stipula, vende volontariamente il terreno oppure smette di coltivarlo o di condurlo direttamente. Sono le due cause che l’Agenzia ha elencato nella risoluzione 36/E/2010. Il periodo è stato portato da dieci a cinque anni dal D.Lgs. 228/2001 (art. 11, comma 1), che vieta anche la vendita del fondo prima dei cinque anni (comma 2).
Lo stesso articolo fissa due eccezioni, richiamate dal comma 4-bis. Non decade chi, mantenendo la destinazione agricola, vende il fondo o ne concede il godimento al coniuge, a parenti entro il terzo grado o ad affini entro il secondo grado che esercitano l’attività di imprenditore agricolo. Non decade neppure chi vende in attuazione di politiche comunitarie, nazionali o regionali per l’insediamento dei giovani in agricoltura o per il prepensionamento (comma 3).
Se decade, paga le imposte ordinarie. Nella risposta 551/2020 lo IAP iscritto che vendeva prima dei cinque anni ha chiesto se fosse corretto il 9% e l’Agenzia ha confermato quella misura. Sull’esempio da 85.000 € la differenza fra il conto ordinario e quello agevolato è di 6.500 €.
I cinque anni della piccola proprietà contadina
- Prima del rogitoCDU agricolo e calcolo scritto del notaio. Iscrizione INPS già ottenuta per chi chiede l’agevolazione come coltivatore diretto o IAP; chi ha meno di 40 anni può dichiararla nell’atto e ottenerla dopo
- RogitoRichiesta dell’agevolazione nell’atto: 200 € + 200 € + catastale 1%, onorario dimezzato
- Entro 30 giorniIl notaio registra l’atto e versa le imposte
- Entro 24 mesiPer chi ha meno di 40 anni e l’ha dichiarato nell’atto: iscrizione all’INPS
- Anni 1–5Coltivare o condurre direttamente; vendita volontaria, affitto a terzi o conferimento in srl fanno di regola decadere, salve le eccezioni di legge
- Dopo 5 anniIl vincolo finisce: vendere o affittare non fa più decadere
Fonti: D.L. 194/2009, art. 2; D.Lgs. 228/2001, art. 11; Agenzia delle Entrate, risoluzione 36/E/2010; Agenzia delle Entrate, risposta 551/2020; consultate il 12 novembre 2026.
Che cosa fa decadere e che cosa no
Le risposte dell’Agenzia delle Entrate danno qualche caso concreto.
| Situazione nei cinque anni | Esito secondo l’Agenzia |
|---|---|
| Affitto o concessione in godimento a un terzo | Decadenza, in via generale (risposta 183/2026) |
| Fusione fra società agricole IAP | Nessuna decadenza se l’incorporante mantiene i requisiti e continua a coltivare fino ai cinque anni (risposta 183/2026) |
| Conferimento del terreno in una srl agricola | Decadenza (risposta 68/2020) |
| Diritto di superficie sui tetti dei fabbricati rurali per il fotovoltaico | Nessuna decadenza se la coltivazione diretta continua e i fabbricati restano rurali (risposta 337/2022) |
| Vendita o concessione in godimento a coniuge, parenti entro il terzo grado o affini entro il secondo che sono imprenditori agricoli, destinazione agricola mantenuta | Nessuna decadenza: lo dice la legge (D.Lgs. 228/2001, art. 11, comma 3) |
Nella risposta 183/2026 l’Agenzia scrive che il beneficiario deve continuare a partecipare «attivamente e concretamente» alla coltivazione e che non basta il possesso formale dei requisiti. Ogni risposta riguarda il caso di chi l’ha chiesta: se la Sua situazione è diversa, può presentare un proprio interpello.
Fonti: Agenzia delle Entrate, risposta 183/2026; Agenzia delle Entrate, risposta 68/2020; Agenzia delle Entrate, risposta 337/2022; D.Lgs. 228/2001, art. 11; consultate il 12 novembre 2026.
Giovani agricoltori: imposte al 60%
Dal 1° gennaio 2024 i giovani imprenditori agricoli definiti dall’articolo 2 della L. 36/2024, se hanno la qualifica di coltivatore diretto o di IAP e sono iscritti alla relativa gestione previdenziale, versano registro, ipotecaria e catastale nella misura del 60% di quelle, ordinarie o ridotte, previste dalla legge quando comprano o permutano terreni agricoli e loro pertinenze (art. 7).
La definizione non guarda solo all’età. Per l’articolo 2 è «giovane imprenditore agricolo» l’impresa, in qualsiasi forma costituita, che esercita esclusivamente attività agricola ai sensi dell’articolo 2135 del codice civile e si trova in uno di questi casi:
- il titolare è un imprenditore agricolo di età superiore a diciotto e inferiore a quarantuno anni compiuti;
- nelle società di persone e nelle cooperative, almeno la metà dei soci è costituita da imprenditori agricoli di quell’età;
- nelle società di capitali, almeno la metà del capitale sociale è sottoscritta da imprenditori agricoli di quell’età e gli organi di amministrazione sono composti, per almeno la metà, dagli stessi soggetti.
Il 60% si calcola sulle imposte «ordinarie o ridotte». Se la Sua impresa rientra nella definizione, chieda al notaio un calcolo scritto con e senza questa riduzione, anche sulle imposte fisse della piccola proprietà contadina. La tabella e il grafico all’inizio della guida non la applicano.
Fonti: L. 36/2024, art. 7; L. 36/2024, art. 2; consultate il 12 novembre 2026.
Che cosa cambia dal 1° gennaio 2027
Il D.Lgs. 123/2025, il nuovo testo unico del registro, si applica dal 1° gennaio 2027 (art. 205, data spostata dal D.L. 200/2025, art. 4, comma 5). Dalla stessa data l’articolo 204 abroga i commi 4-bis e 4-ter dell’art. 2 del D.L. 194/2009 e il comma 907 della L. 208/2015.
| Regola | Fino al 31.12.2026 | Dal 1.1.2027 |
|---|---|---|
| Piccola proprietà contadina | D.L. 194/2009, art. 2, comma 4-bis | Testo unico, art. 173, comma 1 |
| Under 40 con iscrizione entro 24 mesi | D.L. 194/2009, art. 2, comma 4-ter | Testo unico, art. 173, comma 2 |
| Coniuge e parenti in linea retta conviventi | L. 208/2015, art. 1, comma 907 | Testo unico, art. 173, comma 3 |
| Giovani agricoltori, imposte al 60% | L. 36/2024, art. 7 | Testo unico, art. 172 |
Che cosa resta: l’articolo 173 riprende quasi parola per parola il testo di oggi. Registro e ipotecaria fissi, catastale all’1%, onorari dimezzati, decadenza se entro cinque anni si vende o si smette di coltivare, eccezioni del D.Lgs. 228/2001 e del D.Lgs. 99/2004. La Tariffa del nuovo testo unico fissa l’imposta di registro in misura fissa a 200 €.
Che cosa cambia: i riferimenti da citare nell’atto. Un rogito del 2027 richiamerà l’articolo 173 del testo unico.
Fonti: D.Lgs. 123/2025, art. 205; Gazzetta Ufficiale, testo unico del registro; D.Lgs. 123/2025, art. 173; D.Lgs. 123/2025, art. 172; consultate il 12 novembre 2026.
Piccola proprietà contadina: chi può, imposte e vincolo di 5 anni
https://terrenocheck.it/it/guida/piccola-proprieta-contadina
Lista di controllo
Prima di firmare
Domande frequenti
Chi può chiedere la piccola proprietà contadina?
Il coltivatore diretto e l’imprenditore agricolo professionale iscritti alla gestione previdenziale agricola dell’INPS. La legge la estende a chi ha meno di quarant’anni e si impegna nell’atto a iscriversi entro ventiquattro mesi, a coniuge e parenti in linea retta conviventi già proprietari di terreni agricoli, ai proprietari di masi chiusi della provincia di Bolzano che li coltivano abitualmente e, a certe condizioni, alle società agricole.
Quanto si risparmia con la piccola proprietà contadina?
Si pagano 200 € di registro, 200 € di ipotecaria e l’1% di catastale, invece del 9% (o del 15%) più 100 € fissi. Su un terreno da 85.000 € sono 1.250 € invece di 7.750 €, e l’onorario del notaio è dimezzato.
Posso affittare il terreno comprato con la piccola proprietà contadina?
Nei cinque anni dal rogito, di regola no. Secondo l’Agenzia delle Entrate la concessione in godimento a un terzo, come l’affitto, comporta in via generale la decadenza. Non decade chi cede o concede il fondo a coniuge, parenti entro il terzo grado o affini entro il secondo che sono imprenditori agricoli, se il terreno resta agricolo.
Che cosa succede se vendo il terreno prima di cinque anni?
Se la vendita è volontaria e non rientra nelle eccezioni dell’art. 11 del D.Lgs. 228/2001, per esempio la cessione a coniuge o parenti entro il terzo grado che sono imprenditori agricoli, si perde l’agevolazione e si pagano le imposte ordinarie. Per un IAP iscritto che ha venduto prima del termine l’Agenzia delle Entrate ha indicato il registro al 9% (risposta 551/2020). Su 85.000 € la differenza fra i due conti è di 6.500 €.
Posso installare un impianto fotovoltaico sul terreno o sui fabbricati?
Per un diritto di superficie sui tetti dei fabbricati rurali l’Agenzia ha escluso la decadenza, purché la coltivazione diretta del fondo continui e i fabbricati restino rurali (risposta 337/2022). La risposta riguarda i tetti dei fabbricati: per un impianto a terra chieda un parere prima di firmare.
La piccola proprietà contadina esiste ancora nel 2027?
Sì. Dal 1° gennaio 2027 passa nell’articolo 173 del testo unico del registro (D.Lgs. 123/2025), con le stesse condizioni: imposte fisse, catastale all’1%, onorari dimezzati, vincolo di cinque anni, under 40 e familiari conviventi.
Continua a leggere
Tasse per comprare un terreno agricolo: 15%, 9% o agevolazione
Tasse per comprare un terreno edificabile: da privato o con IVA
Terreni agricoli in Italia: la prelazione agraria
Certificato di destinazione urbanistica (CDU): cos’è, quando serve, quanto costa e come leggerlo
Controlli questi punti sulla Sua particella
Trovi il terreno sulla mappa e scelga la particella: catasto, piano comunale, vincoli, frane, alluvioni, accesso e costi vengono letti per quella particella, con fonte e data.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa