
Guida di base: Costi, fiscalità e uso
Tasse per comprare un terreno edificabile: da privato o con IVA
Indice
Se il terreno edificabile lo vende un privato, l’acquirente paga il 9% di registro, mai meno di 1.000 euro, più 100 euro fra ipotecaria e catastale. Se lo vende un’impresa o una società commerciale nell’esercizio dell’attività, paga l’IVA al 22% e tre imposte fisse da 200 euro.
In breve
- Da un privato si paga il registro al 9%, con un minimo di 1.000 €, più 50 € di ipotecaria e 50 € di catastale: su un terreno da 70.000 € sono 6.400 €.
- Da un’impresa o da una società commerciale (snc, sas, spa, srl, cooperativa) che vende nell’esercizio dell’attività si paga l’IVA al 22% e registro, ipotecaria e catastale fissi da 200 € l’uno: 16.000 € sullo stesso prezzo, più bollo e tasse.
- Per il fisco un terreno è edificabile quando il piano regolatore generale adottato dal Comune lo rende costruibile, anche prima dell’approvazione della Regione (D.L. 223/2006, art. 36).
- Le agevolazioni prima casa e il prezzo-valore riguardano le abitazioni. Sul lotto su cui costruirà la casa si paga il 9% del valore dichiarato nell’atto, o del prezzo se è più alto, se vende un privato; l’IVA al 22% sul prezzo se vende un’impresa.
- Dal 1° gennaio 2027 le stesse regole passano nei nuovi testi unici del registro, dell’IVA e dell’accertamento, con altri numeri di articolo.
22%
IVA, venditore impresa
Con registro, ipotecaria e catastale fissi.
200 € × 3
Imposte fisse con IVA
Registro, ipotecaria e catastale: 168 € l’una fino al 2013, 200 € dal 2014.
Agenzia delle Entrate, circolare n. 18/E/2013, par. 4.2; D.L. 104/2013, art. 26
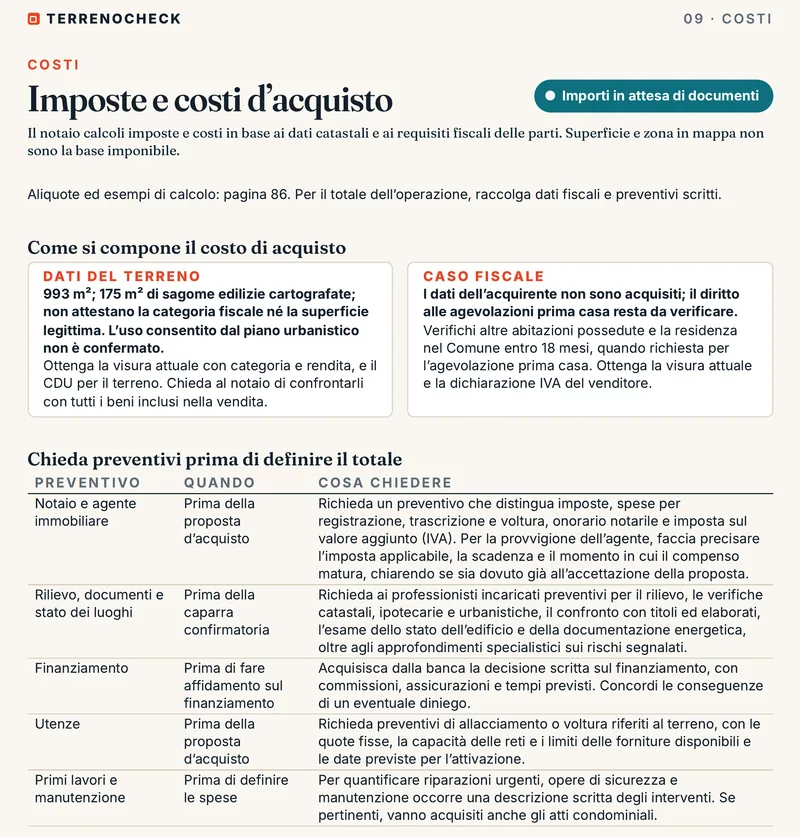
Ha già una particella in mente? Il dossier ripete questi controlli sul Suo terreno, con fonte e data per ogni dato: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Chi vende decide le imposte
Per un terreno edificabile la prima domanda non riguarda chi compra, ma chi vende. Da un privato la vendita è fuori campo IVA e si pagano le imposte di registro, ipotecaria e catastale in misura proporzionale e fissa. Da un’impresa o da una società commerciale che vende nell’esercizio dell’attività si paga l’IVA, e le altre tre imposte diventano fisse.
| Chi vende | IVA | Registro | Ipotecaria | Catastale |
|---|---|---|---|---|
| Privato | no | 9%, minimo 1.000 € | 50 € | 50 € |
| Impresa o società commerciale, nell’esercizio dell’attività | 22% | 200 € | 200 € | 200 € |
Lo schema vale per i rogiti firmati fino al 31 dicembre 2026; dal 2027 le stesse cifre passano nei testi unici (ultima sezione).
Le società in nome collettivo, in accomandita, per azioni e a responsabilità limitata sono sempre considerate imprese ai fini IVA, come le cooperative e le società di fatto (DPR 633/1972, art. 4). Una società semplice o un ente, invece, lo sono se hanno per oggetto esclusivo o principale un’attività commerciale o agricola. Per una persona fisica con partita IVA, per esempio un costruttore individuale, conta se vende nell’esercizio abituale della sua attività, che è la definizione di impresa della stessa norma. Per l’imprenditore agricolo l’Agenzia delle Entrate chiede due condizioni perché la vendita sia soggetta a IVA: il terreno è edificabile e il venditore lo usava nella sua attività produttiva; se ne manca una, la vendita sconta le imposte proporzionali previste per i terreni venduti da privati (circolare 18/E/2013, par. 4.5). In questi casi chieda al notaio, prima della proposta, in quale veste vende: il conto cambia di migliaia di euro.
- Un privato che non vende come impresaRegistro 9% (minimo 1.000 €) + 50 € + 50 €
- Una società (snc, sas, spa, srl, cooperativa)IVA 22% sul prezzo + 200 € + 200 € + 200 €, più bollo e tasse
- Una persona con partita IVA, una società semplice o un enteCon IVA se vende come impresa (DPR 633/1972, art. 4): chiedere al notaio
- Un imprenditore agricoloCon IVA se usava il terreno nella sua attività produttiva, altrimenti come da privato (circolare 18/E/2013, par. 4.5)
Fonti: DPR 633/1972, art. 4; Agenzia delle Entrate, circolare 18/E/2013, par. 4.2 e 4.5; D.Lgs. 23/2011, art. 10; DPR 131/1986, art. 40; D.Lgs. 347/1990, art. 10; D.Lgs. 347/1990, Tariffa, art. 1; D.L. 104/2013, art. 26; consultate il 12 novembre 2026.
Quando un terreno è edificabile per il fisco
Per IVA, registro e imposte sui redditi un’area è fabbricabile se è «utilizzabile a scopo edificatorio in base allo strumento urbanistico generale adottato dal comune, indipendentemente dall’approvazione della regione e dall’adozione di strumenti attuativi» (D.L. 223/2006, art. 36, comma 2). Basta quindi il piano adottato: un terreno che il nuovo piano rende costruibile è edificabile per il fisco già prima dell’approvazione definitiva.
Il documento da chiedere è il CDU, il certificato di destinazione urbanistica rilasciato dal Comune.
La differenza conta anche fra vendite di privati. Il 15% di registro della Tariffa riguarda i terreni agricoli e le loro pertinenze comprati da chi non è coltivatore diretto o IAP iscritto alla previdenza agricola; il terreno edificabile venduto da un privato paga il 9% degli immobili in genere. Le regole del terreno agricolo sono nella guida sulle tasse per comprare un terreno agricolo.
Fonti: D.L. 223/2006, art. 36; D.Lgs. 23/2011, art. 10; consultate il 12 novembre 2026.
Esempi in euro: da privato e da impresa
Esempio ipotetico: un lotto edificabile da 70.000 € (prezzo senza IVA), comprato da una persona fisica che non ha partita IVA. Si contano le imposte d’atto, senza onorario del notaio e senza spese tecniche.
Un secondo esempio ipotetico, un piccolo lotto da 8.000 € venduto da un privato: il 9% sarebbe 720 €, ma il registro non può scendere sotto 1.000 €. Totale 1.100 € con ipotecaria e catastale, il 13,75% del prezzo. Il minimo si applica a ogni prezzo fino a 11.111,11 € (1.000 diviso 0,09).
Il grafico mette a confronto i tre conti: nella vendita da impresa quasi tutto è IVA.
Vendita da un privato: registro al 9%
Il 9% è l’aliquota degli atti che trasferiscono la proprietà di immobili in genere (D.Lgs. 23/2011, art. 10, comma 1). Lo stesso articolo fissa il minimo di 1.000 €, le imposte ipotecaria e catastale a 50 € ciascuna e l’esenzione dall’imposta di bollo, dai tributi speciali catastali e dalle tasse ipotecarie.
L’aliquota del 2% della stessa norma riguarda le case di abitazione con i requisiti prima casa. Il terreno non è una casa, anche se ci costruirà quella in cui vivere: da un privato paga il 9%.
Fonti: D.Lgs. 23/2011, art. 10; consultate il 12 novembre 2026.
Vendita da un’impresa: IVA al 22% e imposte fisse
Per la legge IVA non sono cessioni di beni quelle di terreni «non suscettibili di utilizzazione edificatoria» (DPR 633/1972, art. 2, comma 3, lettera c). Il terreno edificabile resta dentro: venduto da un’impresa, paga l’IVA all’aliquota ordinaria del 22% (art. 16).
Quando la cessione è soggetta a IVA, l’imposta di registro si applica in misura fissa (DPR 131/1986, art. 40, comma 1; le eccezioni dello stesso comma riguardano operazioni esenti da IVA, non una vendita imponibile). Sono fisse anche l’imposta ipotecaria, per i «trasferimenti soggetti all’imposta sul valore aggiunto» (Tariffa allegata al D.Lgs. 347/1990, art. 1, nota), e l’imposta catastale, per le volture che dipendono da «atti soggetti all’imposta sul valore aggiunto» (D.Lgs. 347/1990, art. 10, comma 2).
Per le cessioni di terreni edificabili fatte da soggetti passivi IVA l’Agenzia delle Entrate indicava nel 2013 registro, ipotecaria e catastale da 168 € ciascuna, oltre all’imposta di bollo (circolare 18/E/2013, par. 4.2). Dal 1° gennaio 2014 ogni imposta fissa di registro, ipotecaria e catastale da 168 € è salita a 200 € (D.L. 104/2013, art. 26).
L’esenzione da bollo, tasse ipotecarie e tributi speciali catastali è prevista per gli atti con registro proporzionale (D.Lgs. 23/2011, art. 10, comma 3). Per i trasferimenti soggetti a IVA l’Agenzia elenca queste voci fra quelle dovute (circolare 2/E/2014): le liquida il notaio e negli esempi non sono contate.
Se compra una società o un professionista con partita IVA per la propria attività, l’IVA pagata sull’acquisto può essere detratta secondo le regole generali (DPR 633/1972, art. 19). Una persona fisica che compra per sé non detrae nulla: per lei l’IVA è un costo.
Fonti: DPR 633/1972, art. 2; DPR 633/1972, art. 16; DPR 131/1986, art. 40; D.Lgs. 347/1990, Tariffa, art. 1; D.Lgs. 347/1990, art. 10; Agenzia delle Entrate, circolare 18/E/2013, par. 4.2 e 4.5; D.L. 104/2013, art. 26; D.Lgs. 23/2011, art. 10; Agenzia delle Entrate, circolare 2/E/2014; DPR 633/1972, art. 19; consultate il 12 novembre 2026.
Su quale valore si pagano le imposte
Il registro si calcola sul valore dichiarato nell’atto o, se più alto, sul prezzo; per gli immobili il valore è quello venale in comune commercio (DPR 131/1986, art. 51). Se l’ufficio ritiene il valore più alto, lo rettifica e chiede la differenza con interessi e sanzioni (art. 52, comma 1). L’IVA, invece, si calcola sul corrispettivo dovuto al venditore secondo il contratto (DPR 633/1972, art. 13).
Il valore dichiarato per un terreno edificabile non è al riparo dalla rettifica. L’art. 52, comma 4, la esclude per gli immobili iscritti in catasto con rendita e dichiarati almeno a settantacinque volte il reddito dominicale, per i terreni, o a cento volte la rendita, per i fabbricati (moltiplicatori poi rivalutati da leggi successive). Lo stesso comma, però, «non si applica per i terreni per i quali gli strumenti urbanistici prevedono la destinazione edificatoria».
Il comma 5-bis limita inoltre i commi 4 e 5 alle cessioni dell’art. 1, comma 497, della legge 266/2005: immobili ad uso abitativo e relative pertinenze ceduti a persone fisiche che non agiscono nell’esercizio di un’attività, su richiesta dell’acquirente al notaio. È il prezzo-valore, che tassa il valore catastale invece del prezzo (risoluzione 149/E/2008). Per le cessioni diverse da quelle la regola dei moltiplicatori non si applica, e un lotto venduto da solo non è un immobile ad uso abitativo. Il valore dichiarato va quindi sostenuto con dati di mercato, per esempio una stima o le vendite di lotti simili.
Fonti: DPR 131/1986, art. 51; DPR 131/1986, art. 52; DPR 633/1972, art. 13; Agenzia delle Entrate, risoluzione 149/E/2008; consultate il 12 novembre 2026.
L’IMU dopo l’acquisto
Da quando ne diventa proprietario, il terreno edificabile paga l’IMU sul valore venale in comune commercio, con l’aliquota decisa dal Comune. Valori di riferimento, delibere di giunta ed esenzione per coltivatori diretti e IAP sono nella guida sull’IMU per il terreno edificabile.
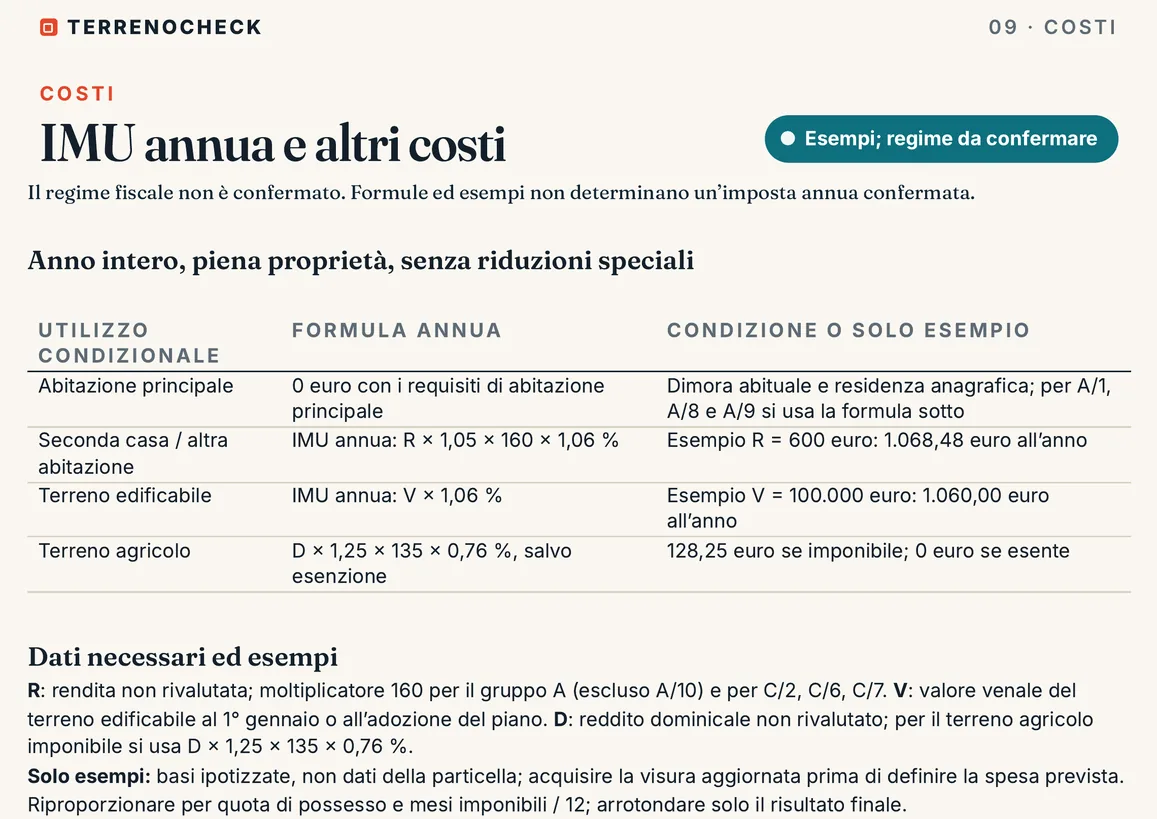
La pagina del rapporto di esempio sulla particella di Bagno a Ripoli mostra la formula annua per un terreno edificabile, valore per aliquota comunale, con un esempio su un valore ipotetico, e la mette accanto a casa, seconda casa e terreno agricolo.
Chi paga e quando
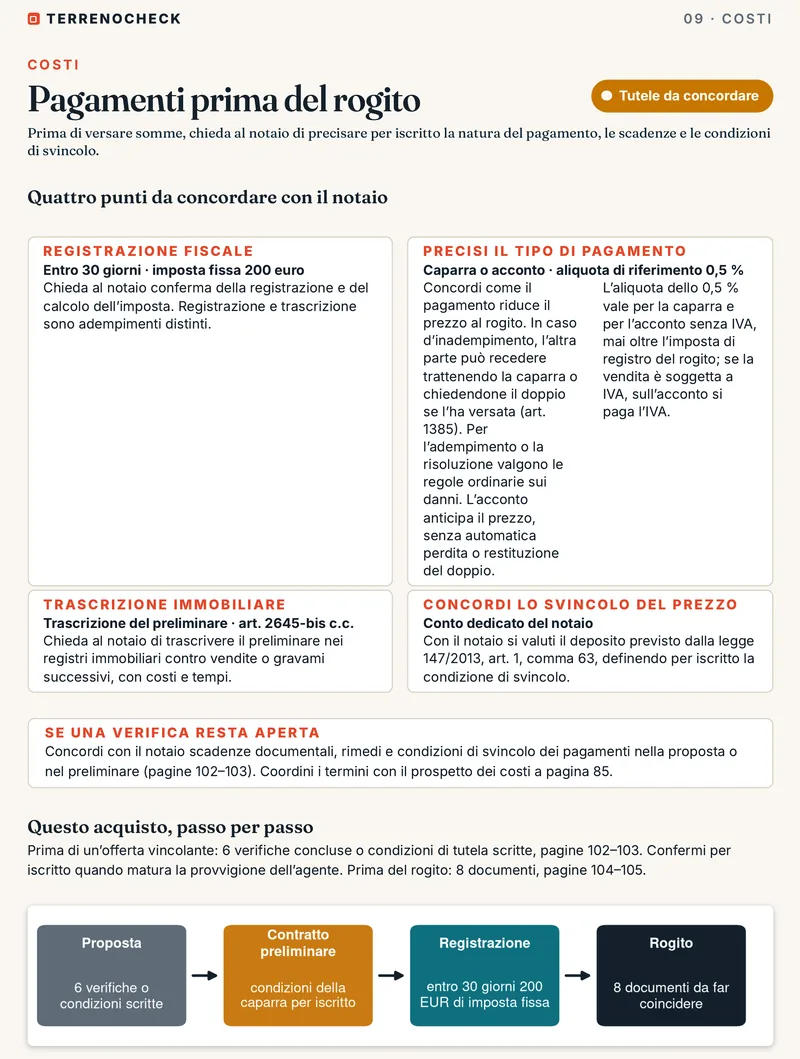
Il notaio versa le imposte: è lui a dover chiedere la registrazione dell’atto (DPR 131/1986, art. 10), entro trenta giorni dalla firma (art. 13). L’IVA invece la addebita il venditore in fattura, insieme al prezzo. Per legge le parti del contratto sono obbligate in solido con il notaio per l’imposta di registro (art. 57): se emerge una maggiore imposta, l’ufficio può chiederla anche a Lei.
Fonti: DPR 131/1986, art. 10; DPR 131/1986, art. 13; DPR 131/1986, art. 57; consultate il 12 novembre 2026.
Che cosa cambia dal 1° gennaio 2027
Tre nuovi testi unici raccolgono le regole che oggi stanno in leggi diverse e si applicano dal 1° gennaio 2027: quello del registro (D.Lgs. 123/2025, art. 205, data spostata dal D.L. 200/2025, art. 4, comma 5), quello dell’IVA (D.Lgs. 10/2026, art. 171) e quello di adempimenti e accertamento (D.Lgs. 141/2026, art. 368). Per i rogiti firmati fino al 31 dicembre 2026 restano DPR 131/1986, DPR 633/1972 e D.L. 223/2006.
| Regola | Fino al 31.12.2026 | Dal 1.1.2027 |
|---|---|---|
| Registro 9%, minimo 1.000 €, ipotecaria e catastale 50 € | DPR 131/1986, Tariffa, art. 1; D.Lgs. 23/2011, art. 10 | Testo unico del registro, Allegato 1, Tariffa parte I, art. 1 |
| Registro fisso per gli atti soggetti a IVA | DPR 131/1986, art. 40 | Testo unico del registro, art. 44 |
| Ipotecaria e catastale fisse da 200 € sui trasferimenti soggetti a IVA | D.Lgs. 347/1990, art. 10 e Tariffa, art. 1; D.L. 104/2013, art. 26 | Testo unico del registro, art. 79 e Allegato 2, Tariffa, art. 1 |
| Terreni non edificabili fuori campo IVA | DPR 633/1972, art. 2 | Testo unico IVA, art. 5 |
| IVA al 22% | DPR 633/1972, art. 16 | Testo unico IVA, art. 34 |
| Area fabbricabile per le imposte | D.L. 223/2006, art. 36, comma 2 | D.Lgs. 141/2026, art. 336 |
Che cosa resta: il 9%, il minimo di 1.000 €, le imposte fisse di 50 €, il registro fisso sugli atti con IVA e le imposte ipotecaria e catastale fisse da 200 € sui trasferimenti soggetti a IVA; l’aliquota IVA del 22%; la definizione di area fabbricabile, ripresa con le stesse parole e ora estesa nel titolo anche all’IMU.
Che cosa cambia per chi legge un atto o un preventivo: i riferimenti normativi. Su Normattiva il comma 2 dell’art. 36 del D.L. 223/2006 risulta già abrogato dal D.Lgs. 141/2026, con effetto dal 2027. Per un rogito fissato a cavallo dell’anno chieda al notaio il calcolo sul testo in vigore il giorno della firma.
Fonti: D.Lgs. 123/2025, art. 205; D.Lgs. 123/2025, art. 44; D.Lgs. 123/2025, art. 79; D.Lgs. 10/2026, art. 5; D.Lgs. 10/2026, art. 34; D.Lgs. 141/2026, art. 336; consultate il 12 novembre 2026.
Tasse per comprare un terreno edificabile: da privato o con IVA
https://terrenocheck.it/it/guida/imposte-acquisto-terreno-edificabile
Lista di controllo
Prima di firmare
Domande frequenti
Quanto si paga di tasse per comprare un terreno edificabile da un privato?
Il 9% di imposta di registro sul valore dichiarato nell’atto, o sul prezzo se è più alto, mai meno di 1.000 €, più 50 € di imposta ipotecaria e 50 € di catastale. Su 70.000 € fanno 6.400 €. Onorario del notaio e documenti sono a parte.
Se il terreno lo vende una srl o un’altra società commerciale si paga l’IVA?
Sì. Le cessioni fatte da snc, sas, spa, srl e cooperative sono sempre attività d’impresa e il terreno edificabile non rientra fra i beni esclusi dall’IVA. Si paga l’IVA al 22% e registro, ipotecaria e catastale fissi da 200 € l’uno, più bollo e tasse che calcola il notaio.
Posso avere l’agevolazione prima casa sul terreno su cui costruirò?
No. L’aliquota del 2% riguarda le case di abitazione: il terreno non lo è, anche se ci costruirà la casa in cui vivere. Si paga il 9% se vende un privato, l’IVA se vende un’impresa.
Il terreno è edificabile se il piano non è ancora approvato dalla Regione?
Per le imposte sì. Conta il piano regolatore generale adottato dal Comune, anche senza approvazione regionale e senza piani attuativi. Il CDU indica la destinazione: lo chieda prima del preliminare.
Il fisco può contestare il prezzo di un terreno edificabile?
Sì, quando vende un privato: il registro si paga sul valore venale e l’ufficio può rettificare il valore dichiarato se lo ritiene inferiore. La regola che esclude la rettifica sopra un multiplo del reddito catastale non si applica ai terreni a destinazione edificatoria ed è limitata alle cessioni di abitazioni e pertinenze a persone fisiche con il prezzo-valore (DPR 131/1986, art. 52, commi 4 e 5-bis).
Cosa cambia per chi compra un terreno edificabile nel 2027?
Per i rogiti dal 1° gennaio 2027 le regole passano nel testo unico del registro (D.Lgs. 123/2025), nel testo unico IVA (D.Lgs. 10/2026) e nel testo unico dell’accertamento (D.Lgs. 141/2026). Aliquote, imposte fisse e definizione di area fabbricabile nei nuovi testi sono le stesse; cambiano i riferimenti.
Continua a leggere
Controlli questi punti sulla Sua particella
Trovi il terreno sulla mappa e scelga la particella: catasto, piano comunale, vincoli, frane, alluvioni, accesso e costi vengono letti per quella particella, con fonte e data.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa