
Guida di base: Costi, fiscalità e uso
Tasse per comprare un terreno agricolo: 15%, 9% o agevolazione
Indice
Per chi compra un terreno agricolo senza essere coltivatore diretto o IAP iscritto alla previdenza agricola la regola generale è il 15% di registro, mai meno di 1.000 euro, più 100 euro fra ipotecaria e catastale. Il coltivatore o IAP iscritto paga il 9%, oppure 400 euro più l’1% con la piccola proprietà contadina, che la legge estende ad altri gruppi di acquirenti.
In breve
- Regola generale: se chi compra non è coltivatore diretto né IAP iscritto alla previdenza agricola, il registro è del 15%, con un minimo di 1.000 €, più 50 € di ipotecaria e 50 € di catastale. Su un terreno da 48.000 € sono 7.300 €.
- Un coltivatore diretto o IAP iscritto alla previdenza agricola che non chiede l’agevolazione paga il 9%, con lo stesso minimo e gli stessi 100 € fissi: 4.420 € sullo stesso terreno.
- Con la piccola proprietà contadina si pagano 200 € di registro, 200 € di ipotecaria e l’1% di catastale, cioè 880 €. Si perde se entro cinque anni dal rogito si vende volontariamente il terreno o si smette di coltivarlo o condurlo direttamente, salve le eccezioni dell’art. 11 del D.Lgs. 228/2001.
- La legge estende la piccola proprietà contadina ad altri acquirenti: chi ha meno di quarant’anni e dichiara nell’atto di voler ottenere l’iscrizione entro ventiquattro mesi; coniuge e parenti in linea retta, conviventi e già proprietari di terreni agricoli, di chi ha i requisiti; proprietari di masi chiusi della provincia di Bolzano che li coltivano abitualmente.
- Un terreno non edificabile si vende fuori campo IVA anche quando il venditore è un’impresa (DPR 633/1972, art. 2). Dal 1° gennaio 2027 queste regole passano nel nuovo testo unico del registro: cambiano i numeri degli articoli, le aliquote del nuovo testo sono le stesse.
15%
Registro, regola generale
Acquirente che non è coltivatore diretto né IAP iscritto. Mai meno di 1.000 €.
50 + 50 €
Ipotecaria e catastale
Quando il registro è al 9% o al 15%.
200 + 200 € + 1%
Piccola proprietà contadina
Registro, ipotecaria e catastale.
Ha già una particella in mente? Il dossier ripete questi controlli sul Suo terreno, con fonte e data per ogni dato: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Le tre imposte d’atto, caso per caso
Quando compra un terreno agricolo da un privato, il notaio applica tre imposte: registro, ipotecaria e catastale. La misura dipende soprattutto da chi compra: se ha la qualifica di coltivatore diretto o di imprenditore agricolo professionale (IAP) ed è iscritto alla gestione previdenziale e assistenziale agricola dell’INPS, oppure no.
Tutti i conti di questa guida riguardano una vendita fuori campo IVA, cioè il caso normale per un terreno agricolo. Il perché, anche quando vende un’impresa, è spiegato più sotto.
| Chi compra | Registro | Ipotecaria | Catastale |
|---|---|---|---|
| Regola generale: chi non è coltivatore diretto né IAP iscritto | 15%, minimo 1.000 € | 50 € | 50 € |
| Coltivatore diretto o IAP iscritto che non chiede la piccola proprietà contadina | 9%, minimo 1.000 € | 50 € | 50 € |
| Chi ha diritto alla piccola proprietà contadina e la chiede nell’atto | 200 € | 200 € | 1% |
La tabella non conta altre riduzioni: per esempio, i giovani imprenditori agricoli definiti dall’articolo 2 della L. 36/2024, se sono coltivatori diretti o IAP iscritti, versano il 60% delle imposte, ordinarie o ridotte (art. 7).
Il minimo di 1.000 € e le imposte fisse di 50 € vengono dall’articolo 10 del D.Lgs. 23/2011, nel testo in vigore fino al 31 dicembre 2026. Lo stesso articolo esonera questi atti dall’imposta di bollo, dai tributi speciali catastali e dalle tasse ipotecarie.
- Non è coltivatore diretto né IAP iscritto e non rientra in un’agevolazioneRegola generale: registro 15% (minimo 1.000 €) + 50 € + 50 €
- Coltivatore diretto o IAP iscritto che non chiede l’agevolazioneRegistro 9% (minimo 1.000 €) + 50 € + 50 €
- Coltivatore diretto o IAP iscritto che chiede la piccola proprietà contadina200 € + 200 € + catastale 1%, cinque anni di vincolo
- Altri acquirenti ammessi alla piccola proprietà contadina (vedi sotto)200 € + 200 € + catastale 1%, cinque anni di vincolo
Fonti: D.Lgs. 23/2011, art. 10; Agenzia delle Entrate, risposta 7/2020; Agenzia delle Entrate, risposta 551/2020; D.L. 194/2009, art. 2; D.Lgs. 123/2025, art. 173; Agenzia delle Entrate, risoluzione 15/E/2017; L. 36/2024, art. 7; L. 36/2024, art. 2; consultate il 12 novembre 2026.
Chi paga il 15% e chi il 9%
Il 15% vale quando il terreno agricolo va a «soggetti diversi dai coltivatori diretti e dagli imprenditori agricoli professionali, iscritti nella relativa gestione previdenziale ed assistenziale». È la formula della Tariffa del registro, riportata dall’Agenzia delle Entrate nella risposta 551/2020. Il 15% è la regola generale e lascia ferme le agevolazioni speciali: chi non è iscritto può avere la piccola proprietà contadina nei casi previsti dalla legge, elencati più sotto.
Chi è coltivatore diretto o IAP iscritto e non chiede la piccola proprietà contadina paga il 9%, l’aliquota dei trasferimenti immobiliari in genere. L’Agenzia lo ha confermato per due casi: la rinuncia espressa all’agevolazione nell’atto, quando l’acquirente sa già che non potrà rispettare i cinque anni (risposta 7/2020), e la decadenza per vendita anticipata (risposta 551/2020).
In pratica, chi compra qualche ettaro per un orto, un uliveto da curare nel tempo libero o un terreno vicino a casa, senza essere iscritto come agricoltore e senza i requisiti di un’agevolazione speciale, rientra nel 15%.
Fonti: Agenzia delle Entrate, risposta 551/2020; Agenzia delle Entrate, risposta 7/2020; Agenzia delle Entrate, risposta 456/2023; consultate il 12 novembre 2026.
Esempi in euro su un terreno da 48.000 euro
Esempio ipotetico: un seminativo pagato 48.000 €, vendita fra privati fuori campo IVA. Contano solo le tre imposte d’atto, senza altre riduzioni; onorario del notaio, CDU e altre spese sono esclusi.
Il grafico mette in fila le tre somme. La parte del registro è quasi tutto il conto nei primi due casi; nel terzo pesa di più la catastale all’1%.
Il minimo di 1.000 euro sui terreni piccoli
Il registro proporzionale non può scendere sotto 1.000 €. Con il 15% il minimo scatta per prezzi fino a 6.666,67 € (1.000 diviso 0,15); con il 9% fino a 11.111,11 € (1.000 diviso 0,09).
Esempio ipotetico: un piccolo appezzamento da 6.000 € comprato con il registro al 15%. Il 15% sarebbe 900 €, ma si pagano 1.000 €, più 50 € di ipotecaria e 50 € di catastale: 1.100 €, cioè più del 18% del prezzo.
Se nello stesso atto lo stesso venditore cede allo stesso acquirente più particelle, si tratta di un’unica vendita. La circolare 2/E/2014 dell’Agenzia spiega che in un atto con un’unica disposizione il minimo si applica una sola volta, anche se l’imposta calcolata su ciascun bene resta sotto i 1.000 €.
Fonti: D.Lgs. 23/2011, art. 10; Agenzia delle Entrate, circolare 2/E/2014; consultate il 12 novembre 2026.
La piccola proprietà contadina in breve
L’agevolazione è nell’articolo 2, comma 4-bis, del D.L. 194/2009. Vale per i terreni e le loro pertinenze qualificati agricoli dagli strumenti urbanistici vigenti, comprati da coltivatori diretti o IAP iscritti nella gestione previdenziale e assistenziale. Registro e ipotecaria sono fissi, 200 € ciascuna secondo la risoluzione 15/E/2017, la catastale è dell’1%, e la legge dimezza l’onorario del notaio.
La legge estende la stessa agevolazione ad altri acquirenti:
- Meno di quarant’anni. Persone fisiche che dichiarano nell’atto di voler ottenere, entro ventiquattro mesi, l’iscrizione alla gestione previdenziale dei coltivatori diretti e degli IAP (comma 4-ter).
- Coniuge e parenti in linea retta di chi ha i requisiti del comma 4-bis, purché già proprietari di terreni agricoli e conviventi (L. 208/2015, art. 1, comma 907).
- Proprietari di masi chiusi della provincia di Bolzano, da loro abitualmente coltivati: per l’Agenzia l’agevolazione spetta a prescindere dalla qualifica di coltivatore diretto o IAP e dall’iscrizione (risoluzione 15/E/2017).
L’acquirente decade se, prima che siano passati cinque anni dalla stipula, vende volontariamente il terreno oppure smette di coltivarlo o di condurlo direttamente. Il comma 4-bis fa salvi l’articolo 2 del D.Lgs. 99/2004, sulle società agricole, e l’articolo 11, commi 2 e 3, del D.Lgs. 228/2001: per quest’ultimo non decade chi, ferma la destinazione agricola, vende il fondo o ne concede il godimento al coniuge, a parenti entro il terzo grado o ad affini entro il secondo che esercitano l’attività di imprenditore agricolo, né chi vende in attuazione di politiche per l’insediamento dei giovani in agricoltura o per il prepensionamento.
Le società agricole, la definizione di giovane imprenditore agricolo, i casi decisi dall’Agenzia e i passaggi davanti al notaio sono nella guida alla piccola proprietà contadina.
Fonti: D.L. 194/2009, art. 2; Agenzia delle Entrate, risoluzione 15/E/2017; D.Lgs. 123/2025, art. 173; D.Lgs. 228/2001, art. 11; consultate il 12 novembre 2026.
Perché sul terreno agricolo non c’è IVA
Il DPR 633/1972 (art. 2, comma 3, lettera c) non considera cessioni di beni le vendite di «terreni non suscettibili di utilizzazione edificatoria». La vendita resta fuori campo IVA anche se il venditore è una società o un’azienda agricola, e il notaio applica registro, ipotecaria e catastale come fra privati. La stessa norma precisa che non è utilizzazione edificatoria costruire le opere dell’articolo 9, lettera a), della legge 10/1977: le opere nelle zone agricole, residenze comprese, in funzione della conduzione del fondo.
Diverso è il terreno edificabile venduto da un’impresa: lì si paga l’IVA e il registro diventa fisso. Il confronto è nella guida alle tasse sul terreno edificabile.
Fonti: DPR 633/1972, art. 2; consultate il 12 novembre 2026.
Su quale valore si pagano le imposte
La base è il valore dichiarato nell’atto oppure il prezzo, se è più alto; per gli immobili il valore è quello venale in comune commercio (DPR 131/1986, art. 51). Se l’ufficio ritiene il valore più alto di quello dichiarato, lo rettifica e chiede la differenza d’imposta con interessi e sanzioni (art. 52, comma 1).
Il prezzo-valore, cioè il calcolo sul valore catastale invece che sul prezzo, non è pensato per i terreni. La legge lo prevede per le cessioni di case di abitazione e relative pertinenze a persone fisiche che non agiscono nell’esercizio di un’attività. Per l’Agenzia (risoluzione 149/E/2008) un terreno agricolo può rientrarvi solo se, secondo il codice civile, è davvero una pertinenza della casa venduta.
L’articolo 52, comma 4, esclude la rettifica per i terreni dichiarati almeno a settantacinque volte il reddito dominicale aggiornato. Il comma 5-bis, però, limita questa regola alle cessioni del prezzo-valore. Per un terreno agricolo venduto da solo, chieda al notaio se la si può invocare prima di fissare il valore dell’atto.
Fonti: DPR 131/1986, art. 51; DPR 131/1986, art. 52; Agenzia delle Entrate, risoluzione 149/E/2008; consultate il 12 novembre 2026.
Terreno con casa o rustico
Se insieme al terreno compra una casa, il notaio tassa ogni bene con la sua regola. Il terreno agricolo segue la tabella di questa guida; la casa segue le regole dei fabbricati, con il 9% o, se ci sono i requisiti prima casa, il 2% (D.Lgs. 23/2011, art. 10, comma 1). Le condizioni della prima casa e le altre spese sono nella guida ai costi di acquisto di una casa.
Per questo conviene che l’atto indichi un prezzo distinto per ciascun bene. Se una stessa vendita riguarda beni con aliquote diverse e i corrispettivi non sono distinti, si applica l’aliquota più elevata (DPR 131/1986, art. 23, comma 1). Le pertinenze seguono comunque la disciplina del bene che servono (comma 3).
Fonti: D.Lgs. 23/2011, art. 10; DPR 131/1986, art. 23; consultate il 12 novembre 2026.
Chi paga e quando
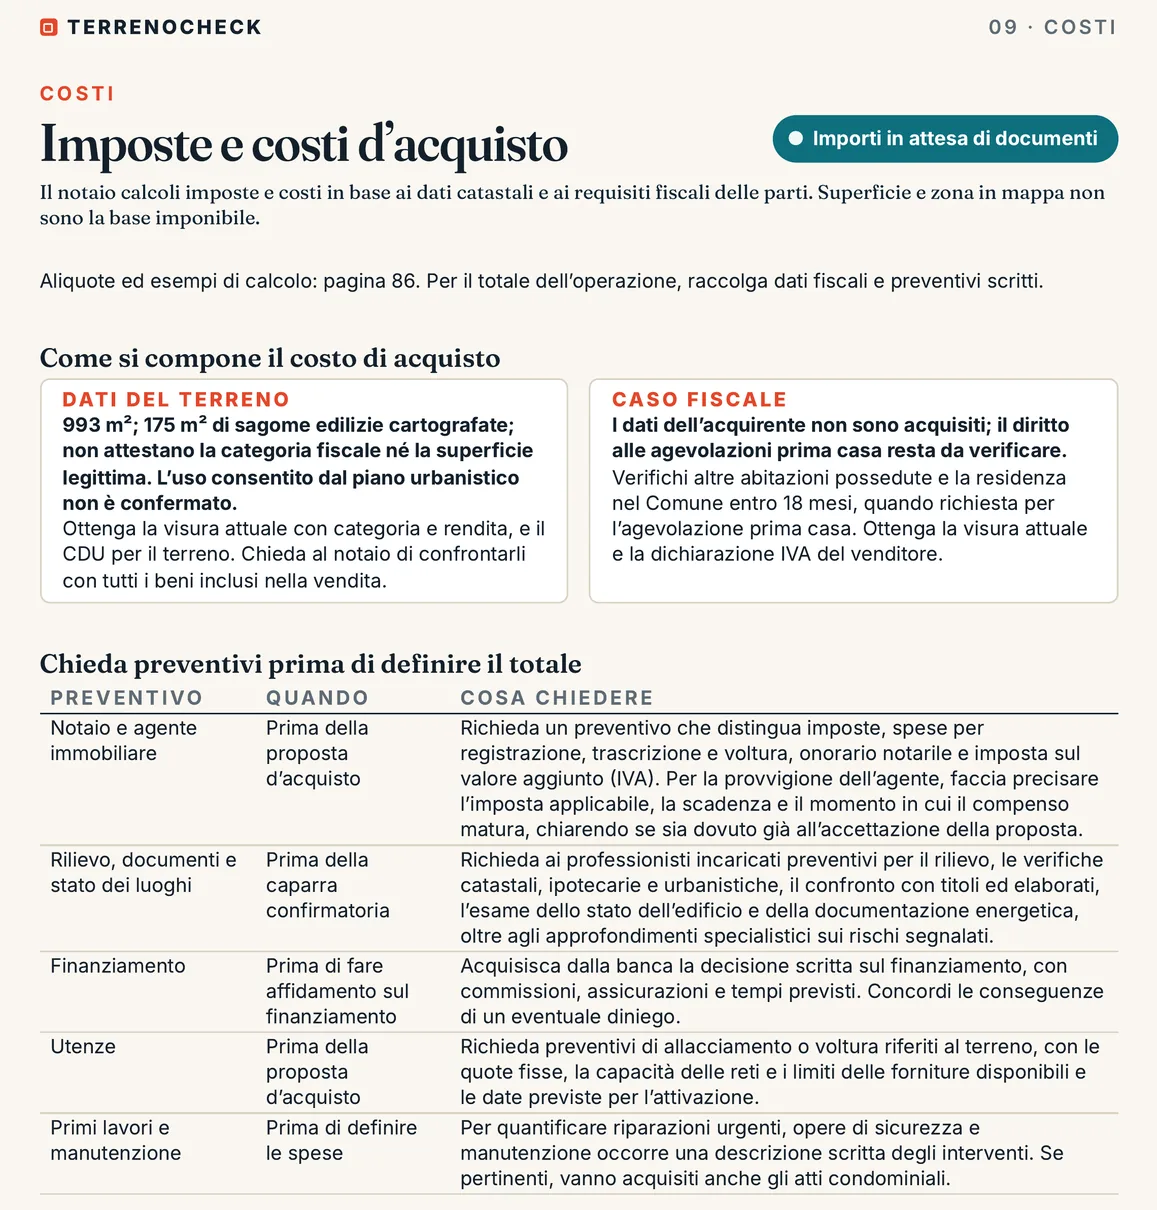
Le tre imposte le paga il notaio, che deve chiedere la registrazione dell’atto (DPR 131/1986, art. 10) entro trenta giorni dalla firma (art. 13). Per legge sono obbligate in solido al pagamento anche le parti del contratto (art. 57): se un’imposta risulta più alta, l’ufficio può chiederla anche a Lei.
L’onorario del notaio non ha una tariffa pubblica unica: si concorda con un preventivo scritto. Per gli atti con la piccola proprietà contadina la legge lo riduce alla metà.
Fonti: DPR 131/1986, art. 13; DPR 131/1986, art. 57; D.L. 194/2009, art. 2; consultate il 12 novembre 2026.
Che cosa cambia dal 1° gennaio 2027
Il D.Lgs. 123/2025 ha riscritto in un nuovo testo unico le norme sull’imposta di registro e sulle altre imposte indirette. Doveva applicarsi dal 1° gennaio 2026; il D.L. 200/2025 (art. 4, comma 5) ha spostato la data al 1° gennaio 2027 (art. 205 del testo unico). Per i rogiti firmati fino al 31 dicembre 2026 restano il DPR 131/1986, il D.Lgs. 23/2011 e il D.L. 194/2009.
Che cosa si sposta e con quale testo:
| Regola | Fino al 31.12.2026 | Dal 1.1.2027 |
|---|---|---|
| Registro 9% e 15%, minimo 1.000 €, ipotecaria e catastale 50 € | DPR 131/1986, Tariffa, art. 1; D.Lgs. 23/2011, art. 10 | Testo unico, Allegato 1, Tariffa parte I, art. 1 |
| Piccola proprietà contadina | D.L. 194/2009, art. 2, commi 4-bis e 4-ter; L. 208/2015, art. 1, comma 907 | Testo unico, art. 173 |
| Giovani imprenditori agricoli, imposte al 60% | L. 36/2024, art. 7 | Testo unico, art. 172 |
| Terreno non edificabile fuori campo IVA | DPR 633/1972, art. 2 | Testo unico IVA (D.Lgs. 10/2026), art. 5 |
Che cosa resta: la Tariffa del nuovo testo riporta il 9%, il 15% con la stessa condizione sull’iscrizione previdenziale, il minimo di 1.000 € e le imposte fisse di 50 €. L’articolo 173 riprende quasi parola per parola la piccola proprietà contadina: stesse imposte, onorari notarili dimezzati, decadenza nei cinque anni con le eccezioni del D.Lgs. 228/2001, stesse estensioni a chi ha meno di quarant’anni, a coniuge e parenti in linea retta e ai proprietari di masi chiusi.
Che cosa cambia per chi legge una norma: i riferimenti. Un atto del 2027 citerà l’articolo 173 del testo unico, non il D.L. 194/2009, e su Normattiva i commi 2 e 3 dell’articolo 10 del D.Lgs. 23/2011 risultano già abrogati, con effetto dalla stessa data.
Fonti: D.Lgs. 123/2025, art. 205; Gazzetta Ufficiale, testo unico del registro; D.Lgs. 123/2025, art. 173; consultate il 12 novembre 2026.
Tasse per comprare un terreno agricolo: 15%, 9% o agevolazione
https://terrenocheck.it/it/guida/imposte-acquisto-terreno-agricolo
Lista di controllo
Prima di firmare
Domande frequenti
Quanto si paga di tasse per comprare un terreno agricolo?
In una vendita fuori campo IVA la regola generale per chi non è coltivatore diretto né IAP iscritto alla previdenza agricola è il 15% di registro, con un minimo di 1.000 €, più 50 € di ipotecaria e 50 € di catastale: su 48.000 € fanno 7.300 €. Restano le agevolazioni speciali, come la piccola proprietà contadina per chi ha meno di quarant’anni e dichiara nell’atto di voler ottenere l’iscrizione entro ventiquattro mesi. A parte ci sono l’onorario del notaio e le spese dei documenti.
Quanto paga il coltivatore diretto?
Se è iscritto alla gestione previdenziale agricola e non chiede l’agevolazione paga il 9% invece del 15%. Con la piccola proprietà contadina paga 200 € di registro, 200 € di ipotecaria e l’1% di catastale, ma la perde se entro cinque anni dal rogito vende volontariamente il terreno o smette di coltivarlo o condurlo direttamente. La legge fa salve alcune eccezioni, per esempio la cessione al coniuge o a parenti entro il terzo grado che sono imprenditori agricoli, se il terreno resta agricolo (D.Lgs. 228/2001, art. 11).
Se compro un terreno agricolo da un’impresa pago l’IVA?
No. La legge non considera cessione di beni la vendita di un terreno non suscettibile di utilizzazione edificatoria, quindi resta fuori campo IVA anche se vende una società. Si pagano registro, ipotecaria e catastale come in una vendita fra privati.
Le tasse si calcolano sul prezzo o sul valore catastale?
Sul valore dichiarato nell’atto o sul prezzo, se è più alto. Il prezzo-valore, cioè il calcolo sul valore catastale, è previsto per le case di abitazione: su un terreno agricolo vale solo se il terreno è davvero una pertinenza della casa.
Sotto quale prezzo scatta il minimo di 1.000 euro?
Con il registro al 15% il minimo scatta sotto 6.666,67 € di prezzo, con il 9% sotto 11.111,11 €. Un terreno da 6.000 € comprato con il registro al 15% costa quindi 1.000 € di registro più 100 € di imposte fisse.
Dal 2027 le tasse sui terreni agricoli cambiano?
Per gli atti firmati dal 1° gennaio 2027 si applica il nuovo testo unico del registro (D.Lgs. 123/2025). La sua Tariffa riporta il 9%, il 15%, il minimo di 1.000 € e le imposte fisse di 50 €; la piccola proprietà contadina passa all’articolo 173 con le stesse condizioni. Per un rogito a cavallo dell’anno chieda al notaio il calcolo sul testo in vigore alla data dell’atto.
Continua a leggere
Controlli questi punti sulla Sua particella
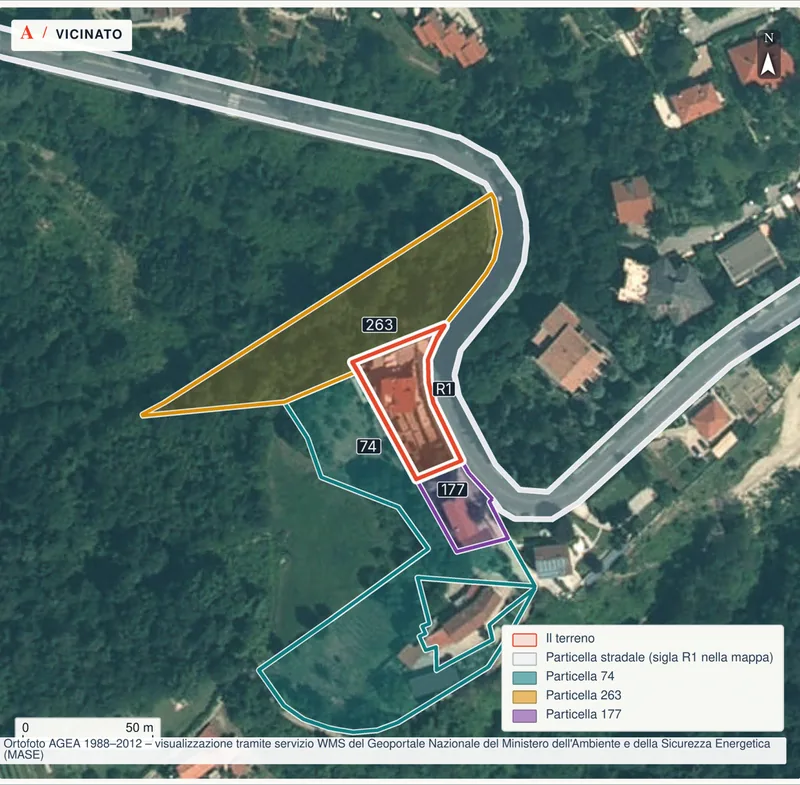
Trovi il terreno sulla mappa e scelga la particella: catasto, piano comunale, vincoli, frane, alluvioni, accesso e costi vengono letti per quella particella, con fonte e data.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa