Preliminare e caparra per un terreno in Italia
Un’offerta firmata può mettere a rischio denaro reale prima che Lei sia proprietario del terreno. Questa guida spiega preliminare, caparre, trascrizione, imposte, condizioni e provvigione dell’agenzia prima della firma.
In breve
- Prima di firmare o pagare, chiarisca se la somma è caparra confirmatoria, penitenziale o acconto.
- Faccia scrivere le verifiche ancora necessarie e le condizioni di restituzione delle somme.
- Il notaio o un legale esamina l’impegno e l’opportunità della trascrizione; il tecnico controlla il progetto previsto.
Indice
- Il preliminare La vincola prima di trasferire il terreno
- Caparra confirmatoria, penitenziale e acconto non sono sinonimi
- La trascrizione protegge il periodo prima del rogito
- Imposta di registro e bollo: paga ora, recupera come credito dopo
- Condizioni da discutere quando compra un terreno
- Una proposta d’acquisto tramite agenzia è già un impegno
- Chi deve controllare cosa prima di rischiare la caparra
Il modulo dell’agenzia può contenere scadenze e obblighi anche nelle clausole stampate sul retro. Si procuri una copia completa prima dell’appuntamento e la consegni al notaio insieme agli allegati, evitando di esaminarla per la prima volta al momento della firma.
Per chi compra dall’estero o in un comune diverso dal proprio, il compromesso collega una particella interessante a un acquisto regolato. Può lasciare il tempo di ottenere un mutuo, controllare la destinazione urbanistica o recuperare un documento mancante. Se è vago, può lasciarLa con una lite, una caparra persa e una fattura dell’agenzia.
Questa guida per chi compra non sostituisce un parere legale, fiscale, notarile, catastale, ingegneristico o d’investimento. Un report TerrenoCheck non verifica proprietà, titoli, conformità urbanistica né diritto di costruire. Prima di trasferire una somma importante, faccia leggere documenti e contratto al notaio italiano e al tecnico competente.
Il preliminare La vincola prima di trasferire il terreno
Ai sensi dell’articolo 1351 del Codice civile, il contratto preliminare deve avere la forma richiesta per il contratto definitivo. Per una normale vendita di terreno significa scrittura privata, scrittura privata autenticata o atto pubblico. La regola riguarda la forma. Non rende innocuo il documento.
Il contratto preliminare è un vero contratto: venditore e acquirente si impegnano a firmare la vendita successiva, con prezzo, identificazione della particella, data di perfezionamento e obblighi reciproci. La proprietà passa comunque con l’atto definitivo. Agenzia delle Entrate e Notariato fanno la stessa distinzione.
Il preliminare può fissare scadenze e distribuire i rischi: pagamento di 20.000 € alla firma, certificato di destinazione urbanistica (CDU) aggiornato e gestione di un problema di mutuo o accesso entro una data precisa. Dovrebbe identificare foglio, particella, confini e fabbricati.
Non dimostra che il venditore sia proprietario di ciò che descrive l’annuncio, non rende edificabile un terreno agricolo, non crea un diritto di passaggio, non elimina gli usi civici e non garantisce l’ottenimento di un finanziamento. Quelle promesse richiedono ancora un esame documentale.
La checklist per comprare terreno serve prima della firma, non dopo. Chi firma e chiede il CDU in seguito ha già perso una parte della propria forza negoziale.
“Doppio” significa il doppio della caparra indicata, non il doppio del prezzo di acquisto. Un acconto non si trasforma in silenzio in caparra solo perché la trattativa si complica.
| Etichetta del pagamento | Che cos’è | Inadempimento dell’acquirente | Inadempimento o recesso del venditore | Imposta sul preliminare |
|---|---|---|---|---|
| Caparra confirmatoria | Garanzia dell’adempimento ai sensi dell’articolo 1385 del Codice civile | Il venditore può trattenere il 100% della caparra se l’acquirente è inadempiente e il venditore recede | L’acquirente può recedere e chiedere il 200% della caparra se il venditore è inadempiente | 0,50% della caparra |
| Caparra penitenziale | Prezzo concordato di un diritto di recesso espressamente concesso ai sensi dell’articolo 1386 | L’acquirente che recede perde la caparra | Il venditore che recede restituisce il 200% della caparra ricevuta | Il trattamento giuridico e fiscale deve essere scritto con precisione |
| Acconto prezzo | Anticipo sul prezzo | Nessun rimedio automatico del 100%/200% previsto per la caparra; valgono il contratto e i rimedi ordinari | La restituzione dipende dal contratto e dal motivo giuridico per cui la vendita è fallita | 0,50% dell’anticipo nel caso non soggetto a IVA, come per la caparra dal 1.1.2025 |
Fonte: Normattiva, Codice civile italiano, articoli 1351, 1385 e 1386; Agenzia delle Entrate, L’acquisto della casa; Normattiva, D.Lgs. 139/2024, articolo 2, comma 1, lettera ff), n. 2, che sostituisce la nota all’articolo 10 della Tariffa parte I con effetto dal 1° gennaio 2025; Normattiva, D.P.R. 131/1986, Tariffa parte I (vigente fino al 31.12.2026); Gazzetta Ufficiale, D.Lgs. 123/2025, Allegato 1, Tariffa parte I (testo unico successivo).
Pagine del dossier consegnato
Fonte: TerrenoCheck, Diano San Pietro, particella 444, p. 87
Caparra confirmatoria, penitenziale e acconto non sono sinonimi
La dicitura ha due conseguenze: una nel diritto civile e una nelle imposte. Deve essere corretta nel contratto e nella ricevuta del pagamento.
Con una caparra confirmatoria, l’articolo 1385 del Codice civile attribuisce alla somma una funzione di garanzia dell’adempimento. Se il contratto arriva a compimento, l’importo viene restituito o imputato al prezzo. Se l’acquirente che l’ha versata è inadempiente, il venditore può recedere e trattenerla. Questo è il risultato del 100%: l’acquirente perde la somma versata come caparra, non l’intero prezzo del terreno. Se invece è inadempiente il venditore che ha ricevuto la caparra, l’acquirente può recedere e chiedere il doppio, cioè il 200% della caparra (Codice civile, art. 1385).
Sono rimedi collegati al recesso. Se la parte non inadempiente chiede invece esecuzione o risoluzione, il risarcimento segue le regole ordinarie dell’articolo 1385, comma 3. La dicitura non garantisce un rimborso in ogni lite, e un rogito slittato non rende automaticamente ogni pagamento del venditore.
La caparra penitenziale è diversa. L’articolo 1386 si applica quando il contratto concede un diritto di recesso e la caparra ne costituisce il prezzo. Chi recede perde la caparra versata o restituisce il doppio di quella ricevuta. Non è una penale per l’inadempimento. Per uscire se manca un documento, serve una condizione sospensiva o un meccanismo scritto con precisione, non una dicitura generica.
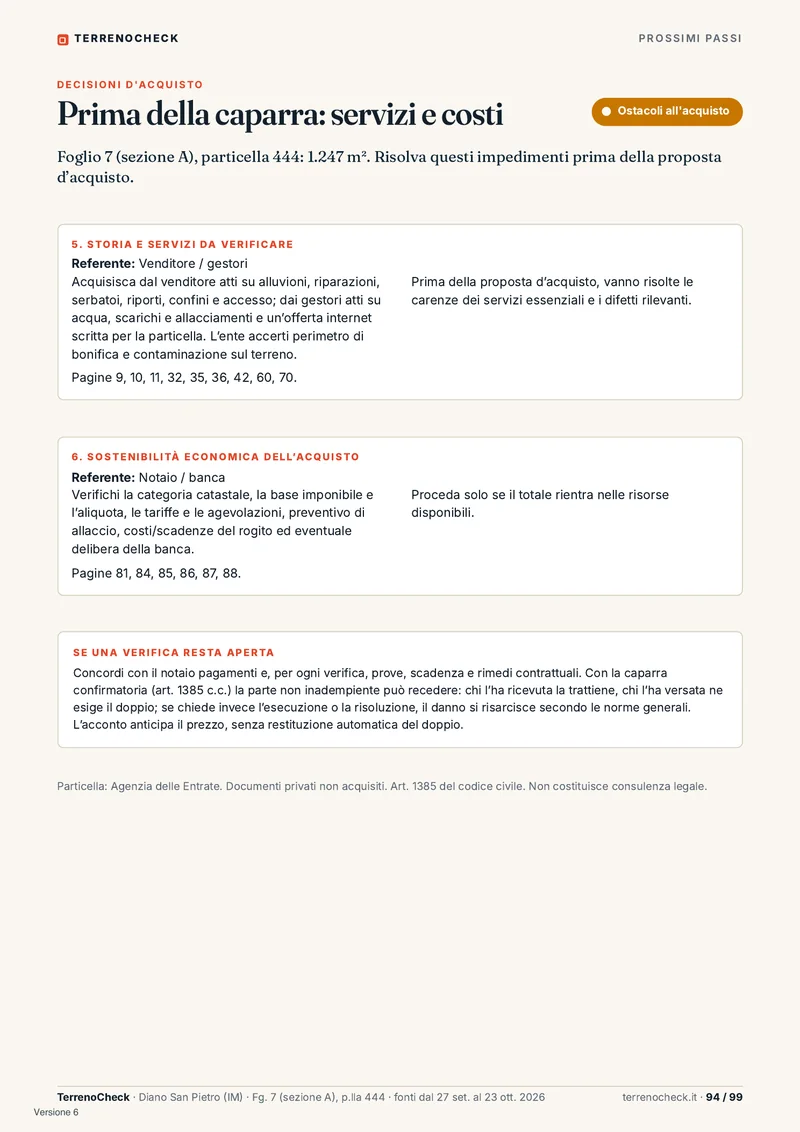
L’acconto prezzo è un anticipo sul prezzo, non un pulsante legale automatico per uscire con il 100% o il 200%. Se una condizione sospensiva non si avvera, il contratto dovrebbe stabilire che l’anticipo viene restituito e indicare come le parti comunicano il mancato avveramento. Se il venditore è inadempiente, restituzione e danni dipendono dal testo e dai fatti. L’acquirente che rifiuta di concludere senza una giustificazione contrattuale non crea rimedi da caparra se il pagamento non era stato concordato come tale (Codice civile, art. 1385).
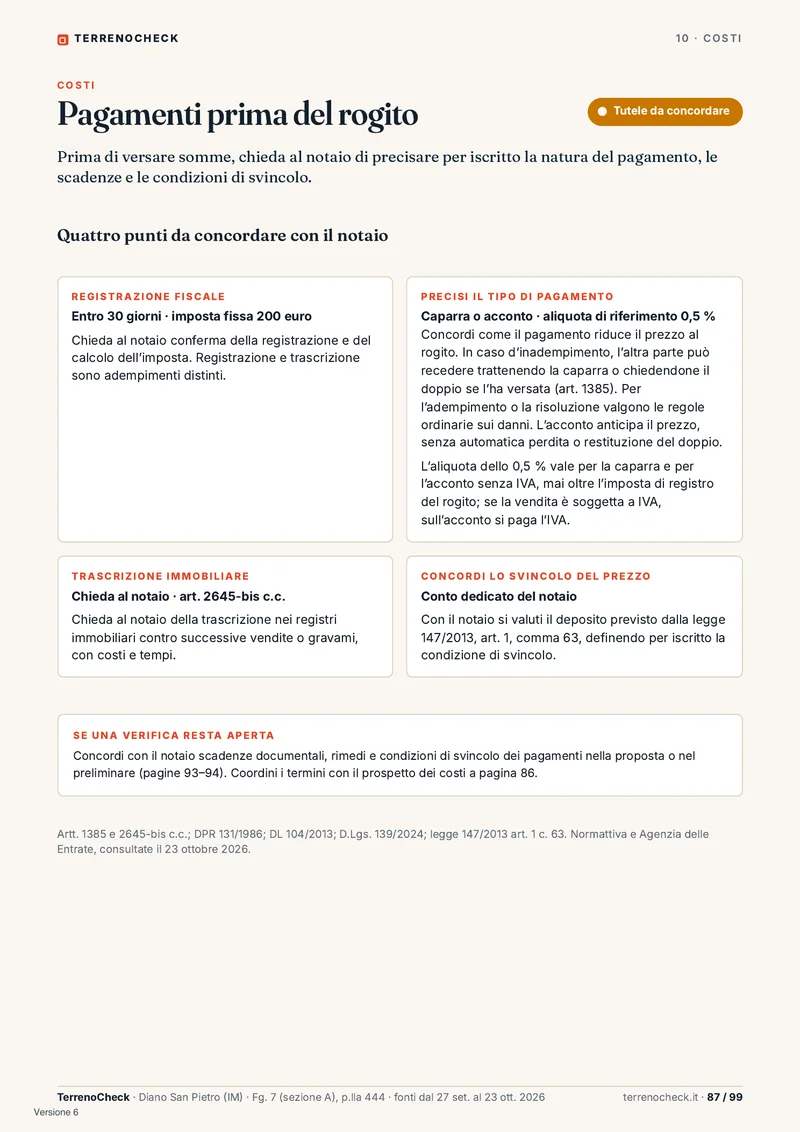
Fino al 31 dicembre 2024 la dicitura del pagamento spostava anche l’imposta: 0,50% sulla caparra, 3% sull’acconto, e una riga lasciata vuota veniva letta come acconto. Dal 1° gennaio 2025 l’aliquota è la stessa, 0,50%, in entrambi i casi. Il motivo più forte per scrivere la dicitura resta: il Codice civile lega alla caparra confirmatoria il rimedio del 100% e del 200%, che l’acconto prezzo non ha. In un preliminare non soggetto a IVA l’imposta ordinaria di registro è di 200 €, misura fissa dell’articolo 10 della Tariffa parte I del D.P.R. 131/1986 portata a quella cifra dall’articolo 26, comma 2, del D.L. 104/2013, più lo 0,50% sulla somma qualificata come caparra confirmatoria oppure come acconto prezzo, o la minore imposta dovuta sul contratto definitivo. Una vendita soggetta a IVA segue un trattamento diverso: l’acconto viene fatturato con IVA e sconta 200 € fissi di imposta di registro, mentre la caparra confirmatoria non è un pagamento del prezzo e sconta lo 0,50% di imposta di registro. (D.Lgs. 139/2024; DPR 131/1986)
Per una particella rurale, un acconto elevato può essere difficile da recuperare se falliscono le verifiche urbanistiche o sull’accesso. La caparra confirmatoria offre un meccanismo più chiaro in caso di inadempimento, ma non sostituisce una condizione scritta. Chieda al notaio di riportare ogni pagamento in bozza, ricevuta e calcolo fiscale.
- Inadempimento dell’acquirente e pagamento qualificato come caparra confirmatoriaIl venditore può recedere e trattenere il 100% della caparra indicata ai sensi dell’articolo 1385
- Inadempimento del venditore e pagamento qualificato come caparra confirmatoriaL’acquirente può recedere e chiedere il 200% della caparra indicata
- Mancato avveramento di una condizione sospensiva espressaSi applica la condizione scritta: il contratto dovrebbe indicare svincolo, comunicazione e restituzione del pagamento
- Pagamento qualificato come acconto senza condizione o rimedio scrittoNessun multiplo automatico; il recupero dipende dal contratto, dall’inadempimento e dai rimedi ordinari
Fonte: Normattiva, Codice civile, articoli 1385 e 1386; Agenzia delle Entrate, L’acquisto della casa.
La trascrizione protegge il periodo prima del rogito
La registrazione ordinaria presso l’Agenzia delle Entrate registra il contratto ai fini fiscali. La trascrizione di un preliminare notarile lo porta nei Registri Immobiliari e può proteggere l’acquirente da atti successivi del venditore.
L’articolo 2645-bis del Codice civile, introdotto dall’articolo 3 del D.L. 669/1996 e dalla legge di conversione 30/1997, si applica ai preliminari relativi ai diritti reali immobiliari elencati tramite l’articolo 2643. Il documento deve essere atto pubblico, scrittura privata autenticata o avere firme accertate giudizialmente. Un modulo d’agenzia non può essere trascritto solo perché l’acquirente lo desidera.
Se il rogito, l’atto esecutivo del preliminare o la domanda giudiziale prevista viene trascritto nei termini, quella trascrizione prevale sulle trascrizioni e iscrizioni successive contro il venditore, dopo la trascrizione del preliminare. I rischi concreti comprendono un’ipoteca successiva del venditore, un pignoramento o un altro trasferimento. Un preliminare normale non blocca da solo questi eventi. La guida dell’Agenzia avverte che, senza trascrizione, l’acquirente può restare a chiedere danni invece di eliminare una vendita o un’ipoteca successiva.
La regola dei tre anni richiede precisione. L’articolo 2645-bis stabilisce che gli effetti cessano e si considerano come mai prodotti se il rogito, l’atto esecutivo o la domanda giudiziale rilevante non viene trascritto entro un anno dalla data finale concordata e, in ogni caso, entro tre anni dalla trascrizione del preliminare.
La guida ufficiale dell’Agenzia indica, per un preliminare notarile trascritto, 155 € di imposta di bollo, 200 € di imposta ipotecaria e 35 € di tasse ipotecarie, oltre alle imposte ordinarie di registrazione. L’imposta ipotecaria fissa per la trascrizione di un preliminare è quella dell’articolo 4 della Tariffa allegata al D.Lgs. 347/1990, elevata a 200 € dall’articolo 26, comma 2, del D.L. 104/2013; i 35 € sono la tassa dovuta per ogni nota di trascrizione al punto 1.1 della tabella allegata allo stesso decreto, richiamata dal suo articolo 19. Onorario del notaio, visure, copie, IVA e lavoro tecnico o legale restano da quantificare. Chieda un preventivo scritto che li separi.
Discuta la trascrizione se la caparra è elevata, il rogito è lontano, il venditore è una società o si sta gestendo una successione complessa. Non esiste una soglia sicura valida per tutti: servono prezzo, titoli, tempi e profilo del venditore.
La visura ipotecaria è un controllo separato dalla visura catastale (si veda ipoteche e gravami). La trascrizione protegge da eventi successivi nei registri. Non prova che l’immobile fosse libero da problemi prima della firma.
Fonte: Agenzia delle Entrate, L’acquisto della casa, sezioni sulla registrazione e trascrizione del preliminare; Normattiva, D.Lgs. 139/2024, articolo 2, comma 1, lettera ff), n. 2, che sostituisce la nota all’articolo 10 della Tariffa parte I con effetto dal 1° gennaio 2025; Normattiva, D.P.R. 131/1986, Tariffa parte I (vigente fino al 31.12.2026); Gazzetta Ufficiale, D.Lgs. 123/2025, Allegato 1, Tariffa parte I (testo unico successivo).
Imposta di registro e bollo: paga ora, recupera come credito dopo
Il servizio RAP dell’Agenzia indica attualmente la registrazione del preliminare entro 30 giorni dalla firma. Il termine di legge è quello dell’articolo 13, comma 1, del D.P.R. 131/1986: trenta giorni dalla data dell’atto se formato in Italia, sessanta se formato all’estero. La vecchia guida dell’Agenzia sulla casa riporta ancora 20 giorni per la scrittura privata, ma quel termine è venuto meno con l’articolo 14 del D.L. 73/2022 e la pagina attuale dell’Agenzia indica 30 giorni. Confermi la procedura per il Suo documento e conservi la ricevuta.
Nel caso ordinario non soggetto a IVA, la guida dell’Agenzia indica 200 € fissi di imposta di registro e 16 € di imposta di bollo ogni quattro pagine o 100 righe. Un atto pubblico o una scrittura privata autenticata comporta, secondo quella guida, 155 € di imposta di bollo. Si aggiunge lo 0,50% sulla somma qualificata come caparra confirmatoria oppure come acconto prezzo non soggetto a IVA, o la minore imposta dovuta sul contratto definitivo: dal 1° gennaio 2025 l’aliquota è la stessa per le due diciture, perché il D.Lgs. 139/2024 ha sostituito la nota all’articolo 10 della Tariffa parte I del D.P.R. 131/1986. L’importo pagato sulla caparra o sull’anticipo viene imputato all’imposta di registro dovuta quando si registra la vendita definitiva. Se l’imposta proporzionale pagata con il preliminare supera quella dovuta al rogito, l’Agenzia indica che si può chiedere il rimborso all’ufficio che ha registrato l’atto entro tre anni dalla registrazione del rogito. Il termine di decadenza è quello dell’articolo 77, comma 1, del D.P.R. 131/1986: tre anni dal giorno del pagamento o, se posteriore, da quello in cui è sorto il diritto alla restituzione.
È un credito sull’imposta di registro successiva, non la promessa che ogni euro torni indietro se la vendita salta. Se l’affare fallisce, contano motivo giuridico, qualificazione del pagamento e procedura. Faccia calcolare la posizione al notaio o al professionista fiscale; non compensi la caparra a intuito.
In un trasferimento soggetto a IVA, l’acconto fa parte del prezzo e viene fatturato con IVA; l’imposta di registro sul preliminare resta fissa a 200 €. La caparra confirmatoria non è corrispettivo della vendita, quindi non è soggetta a IVA e sconta lo 0,50% di imposta di registro. Lo status del venditore e il regime fiscale del trasferimento definitivo devono essere chiariti prima del preliminare, soprattutto se sono coinvolti un costruttore, una società o un progetto edilizio. (D.Lgs. 139/2024; DPR 131/1986)
Fonte: TerrenoCheck, Diano San Pietro, particella 444, p. 94
Condizioni da discutere quando compra un terreno
“Salvo verifiche” non è una condizione finché il contratto non indica verifica, responsabile, data e conseguenza. Porti la bozza al notaio e al tecnico prima di pagare; identifichi nel testo la particella e i documenti attesi.
Condizioni da discutere prima di acquistare un terreno
| Condizione da discutere | Prova da indicare | Chi dovrebbe controllarla | Cosa deve accadere se manca |
|---|---|---|---|
| CDU aggiornato e destinazione urbanistica | CDU rilasciato dal Comune, PRG/PUC/PGT vigente e relative NTA | Geometra, architetto o ingegnere, con il notaio che verifica il fascicolo dell’atto | Sospendere o svincolare l’acquirente se destinazione o uso previsto non sono confermati |
| Nessun uso civico irrisolto | Archivi comunali e regionali, titoli storici e parere specialistico se necessario | Notaio e avvocato; il tecnico può mappare la particella ma non decidere il diritto | Fermare il rogito o chiedere una regolarizzazione documentata prima dell’atto |
| Accesso legittimo | Titolo del venditore, ispezione ipotecaria, tracciato e autorizzazione per strada pubblica o ingresso | Notaio per i titoli; geometra o ingegnere per tracciato e opere previste | Restituire il pagamento o prorogare solo con una condizione scritta e firmata |
| Fattibilità degli allacciamenti | Risposte o preventivi scritti per acqua, elettricità, fognatura o sistemi privati approvati | Gestore, Comune e professionista tecnico | Non consideri sufficiente la frase “allacciamenti vicini” |
| Approvazione del mutuo | Approvazione scritta della banca per l’acquisto identificato, importo e scadenza | Banca e consulente finanziario dell’acquirente | Svincolare l’acquirente se la condizione sospensiva non si avvera in tempo |
| Dichiarazioni urbanistiche regolari | Dichiarazioni del venditore, titoli, condoni, fascicolo comunale e relazione tecnica di conformità quando serve | Notaio insieme a geometra, architetto o ingegnere | Chiedere al venditore di sanare il problema o chiudere l’affare secondo il testo concordato |
Il CDU non è un permesso di costruire. Ai sensi dell’articolo 30 del D.P.R. 380/2001, gli atti di trasferimento dei terreni richiedono in generale il certificato comunale, salvo le eccezioni dell’articolo. Riporti le prescrizioni dello strumento locale, ma non trasforma una destinazione agricola nel permesso di costruire una casa. Legga il CDU insieme alla guida sui diritti edificatori: legge regionale e strumenti comunali stabiliscono che cosa significhi quella destinazione.
Per gli usi civici, chieda al Comune e alla Regione competente una risposta scritta e faccia esaminare al notaio la storia dei titoli. La descrizione catastale o la rassicurazione del venditore non bastano (si veda usi civici e demanio). Un archivio pubblico che non risponde è una lacuna, non un via libera.
Per provare l’accesso servono l’atto e il riscontro sul terreno. Una traccia mappata, il permesso del vicino o una linea stradale OSM non sono automaticamente una servitù, una strada pubblica o un ingresso autorizzato. La guida ai diritti di accesso e alle servitù di passaggio descrive la catena delle prove. Se l’accesso fa parte del valore del terreno, inserisca nella condizione tracciato, larghezza, uso dei veicoli, manutenzione e tutti i proprietari necessari.
La fattibilità degli allacciamenti dipende dal sito. Un palo al confine non dimostra capacità disponibile, percorso legale, preventivo o fognatura. Chieda conferma scritta al gestore e al Comune, poi faccia quantificare le opere al tecnico. La guida agli allacciamenti è il seguito appropriato.
“Dichiarazioni urbanistiche regolari” significa un fascicolo di documenti, non una formula magica. Per una particella libera, controlli destinazione, strutture, muri, pozzi, baracche e opere di accesso. Per un terreno con casa o rudere, confronti permessi, dati catastali, fascicolo comunale e stato dei luoghi. Una corrispondenza catastale non dimostra la conformità urbanistica. Se il venditore non indica le dichiarazioni e la conseguenza di una dichiarazione falsa o mancante, la condizione non serve.
L’ordine dei controlli prima che la caparra diventi difficile da recuperare
- 1. Preparare la propostaIndicare particella, prezzo, qualificazione del pagamento e provvigione dell’agente
- 2. Fissare le condizioniCDU, usi civici, accesso, allacciamenti, mutuo e documenti urbanistici
- 3. Fissare la scadenza del depositoRegistrazione entro 30 giorni dalla firma ai sensi dell’articolo 13, comma 1, del D.P.R. 131/1986; il vecchio termine di 20 giorni per la scrittura privata è venuto meno con l’articolo 14 del D.L. 73/2022
- 4. Scegliere registrazione o trascrizioneLa protezione della trascrizione cessa se il rogito o la domanda giudiziale prevista non viene trascritta entro un anno dalla data finale concordata e comunque entro tre anni dalla trascrizione del preliminare
- 5. Firmare solo quando la clausola di svincolo è utilizzabileIl rogito trasferisce la proprietà; l’imposta dello 0,50% pagata su caparra o acconto viene imputata all’imposta di registro del contratto definitivo
Fonte: Agenzia delle Entrate RAP; Agenzia delle Entrate, L’acquisto della casa; Normattiva, Codice civile, articolo 2645-bis.
Una proposta d’acquisto tramite agenzia è già un impegno
La proposta di acquisto è la dichiarazione firmata dall’acquirente che offre un prezzo per un immobile, che può essere accompagnata da assegno o bonifico descritto come caparra. Il Notariato avverte che vincola l’acquirente, mentre il venditore può valutare altre offerte fino all’accettazione.
Quando il venditore accetta, la proposta può diventare automaticamente un preliminare se le clausole contengono gli elementi necessari per concluderlo. La guida dell’Agenzia distingue una proposta che è solo offerta da un’accettazione che contiene già un preliminare. Il titolo del modulo d’agenzia non decide l’effetto giuridico. Legga descrizione della particella, modalità di accettazione, scadenza, qualificazione del pagamento, condizioni e data del rogito.
Prima di firmare, chieda il modulo vuoto e le condizioni scritte della provvigione. Una condizione per il mutuo deve indicare decisione della banca, importo e scadenza. Se il valore dipende da CDU, accesso o allacciamenti, alleghi il documento oppure scriva una condizione sospensiva precisa. “L’acquirente può recedere se non è soddisfatto” non è una condizione oggettiva per ottenere la restituzione.
Ai sensi dell’articolo 1755 del Codice civile, il mediatore ha in generale diritto alla provvigione quando l’affare si conclude grazie al suo intervento. L’articolo 1757 riguarda le condizioni: quando la vendita è soggetta a una condizione sospensiva, la provvigione è legata al suo avveramento; una condizione risolutiva non produce lo stesso effetto. L’accordo scritto con l’agenzia, la proposta accettata, la condizione e il motivo per cui l’affare è fallito vanno letti insieme.
Se il venditore rifiuta, la proposta rifiutata non diventa vendita e il pagamento dovrebbe essere restituito secondo le clausole. Se accetta, è già un passaggio vincolante prima di un compromesso più lungo. Se la condizione per il mutuo fallisce prima di diventare efficace, l’articolo 1757 può escludere la provvigione, ma decide il testo. Se la condizione si è avverata e l’acquirente si ritira, l’agente può avere una pretesa anche senza rogito.
L’agente non è il Suo verificatore dei titoli, il tecnico urbanista né il finanziatore. Usi la guida sul ruolo del notaio negli acquisti immobiliari per distinguere il lavoro del pubblico ufficiale da quello del geometra o dell’architetto. La provvigione è un costo della transazione, non la prova che il terreno abbia superato quei controlli.
Chi deve controllare cosa prima di rischiare la caparra
Consegni al notaio identità del venditore, atto di provenienza, identificativi catastali, atti precedenti, bozza della proposta, ricevuta e documenti di successione o societari. Chieda quali verifiche su titoli e registri immobiliari servono e se il preliminare debba essere notarile e trascritto.
Consegni al tecnico mappa catastale, CDU, strumenti urbanistici, fascicolo comunale, fotografie e uso previsto. “Voglio solo un piccolo fabbricato rurale” non è una specifica tecnica. Il progetto reale va confrontato con regole locali, accesso e allacciamenti.
Comunichi alla banca il terreno reale e il calendario. Una stima generica della capacità di prestito non è un’approvazione per quella particella. Ai gestori chieda dell’allaccio indicando percorso e opera, non mostrando uno screenshot dell’annuncio.
La sequenza è semplice: identificare il terreno, ottenere i documenti, scrivere le condizioni, calcolare imposte e prestazioni professionali, poi firmare. Se il venditore rifiuta quest’ordine, il rifiuto è informazione. Non paghi altro per mascherare l’incertezza da progresso.
Fonti
- Normattiva, Codice civile, articoli 1351, 1385, 1386, 1755, 1757 e 2645-bis
- Normattiva, D.L. 31 dicembre 1996, n. 669, articolo 3, testo coordinato
- Normattiva, D.Lgs. 18 settembre 2024, n. 139, articolo 2, comma 1, lettera ff), n. 2
- Agenzia delle Entrate, L’acquisto della casa: le imposte e le agevolazioni fiscali
- Agenzia delle Entrate, Registrazione Atti Privati (RAP)
- Consiglio Nazionale del Notariato, Il contratto preliminare
- Consiglio Nazionale del Notariato, La proposta d’acquisto
- Consiglio Nazionale del Notariato, Garanzia preliminare
- Normattiva, D.P.R. 6 giugno 2001, n. 380, articolo 30, certificato di destinazione urbanistica
- Normattiva, D.P.R. 26 aprile 1986, n. 131, articolo 13, termini per la richiesta di registrazione
- Normattiva, D.P.R. 26 aprile 1986, n. 131, articolo 77, decadenza dell’azione di rimborso
- Normattiva, D.L. 31 agosto 2013, n. 104, articolo 26, comma 2, imposte fisse elevate a 200 euro
- Normattiva, D.Lgs. 31 ottobre 1990, n. 347, articolo 19, Tariffa articolo 4 e tabella delle tasse ipotecarie