Ipoteche, vincoli e pignoramenti sui terreni in Italia
Una visura catastale ordinata non prova che il titolo sia libero. Questa guida aiuta chi compra a leggere i registri immobiliari, trovare ipoteche, pignoramenti e cause e stimare il lavoro professionale prima di impegnare denaro.
In breve
- Prima di firmare, chieda le ispezioni nei Registri Immobiliari e le note dei gravami rilevati.
- Per ogni ipoteca da cancellare, concordi documenti e gestione del pagamento prima del rogito.
- Il notaio ricostruisce titoli e formalità; pignoramenti o controversie richiedono una valutazione legale specifica.
Indice
- Parta dall’ufficio giusto e dalla ricerca giusta
- Come leggere una nota di trascrizione e una nota di iscrizione
- Ipoteche volontarie, giudiziali e legali
- Pignoramento: non compra privatamente dal debitore
- Sequestro conservativo e causa trascritta
- Fondo patrimoniale e altri vincoli
- Come si cancella un’ipoteca e perché il registro può essere in ritardo
- Quanto indietro deve arrivare la ricerca?
- Quanto costano le ricerche e chi paga di norma
- L’ordine dei controlli per chi compra
Un’omonimia o un cambio di identificativo catastale possono complicare la ricerca. Consegni al professionista il codice fiscale del venditore e gli atti precedenti disponibili, conservando gli estremi di ogni formalità da approfondire.
Non è una curiosità burocratica. Un peso pubblicizzato nei registri può incidere sul prezzo, sui tempi del rogito, sul Suo finanziatore e, in alcuni casi, sulla possibilità per il venditore di trasferirLe ciò che crede di comprare. Il problema si trova nel registro; non si risolve con il registro da solo.
Questa guida per chi compra non sostituisce un parere legale, notarile o finanziario. TerrenoCheck non verifica proprietà, titoli o assenza di ipoteche e altri vincoli. Chieda al notaio di acquisire e interpretare i registri aggiornati e Si rivolga a un avvocato se compare una causa, una procedura esecutiva, un fondo patrimoniale o un titolo contestato.
La checklist per comprare un terreno in Italia è un primo controllo; qui trova i rischi dei registri che possono fermare l’acquisto dopo che la particella L’ha già interessata.
Parta dall’ufficio giusto e dalla ricerca giusta
L’ufficio denominato Conservatoria oggi è il Servizio di Pubblicità Immobiliare dell’Agenzia delle Entrate, dentro l'Ufficio Provinciale - Territorio. A differenza del Catasto, rende pubblici gli atti e gli eventi giuridici relativi agli immobili.
La guida dell’Agenzia all’ispezione ipotecaria spiega che il servizio consente di consultare registri, note e titoli depositati. Cerchi per immobile e venditore, poi aggiunga proprietari precedenti e ogni particella degli atti di accesso, frazionamento, successione o confine. Un risultato basato solo sul nome o sulla particella può non restituire la catena necessaria.
L’elenco restituito è un indice delle formalità, non un certificato di libertà del titolo. Può mostrare:
- una nota di trascrizione, di norma riferita a un trasferimento, a un diritto reale, a una successione, a una divisione, a un pignoramento o ad altro evento reso pubblico;
- una nota di iscrizione, usata per costituire un'ipoteca;
- un annotamento, che aggiorna o richiama una trascrizione, un’iscrizione o un annotamento precedente, per esempio per una cancellazione o una rettifica.
Chieda il titolo sottostante quando è disponibile. “Cancellazione totale” è utile soltanto se riguarda l’esatta iscrizione ipotecaria, l’immobile e la quota coinvolti nella Sua operazione.
Una pagina del dossier consegnato
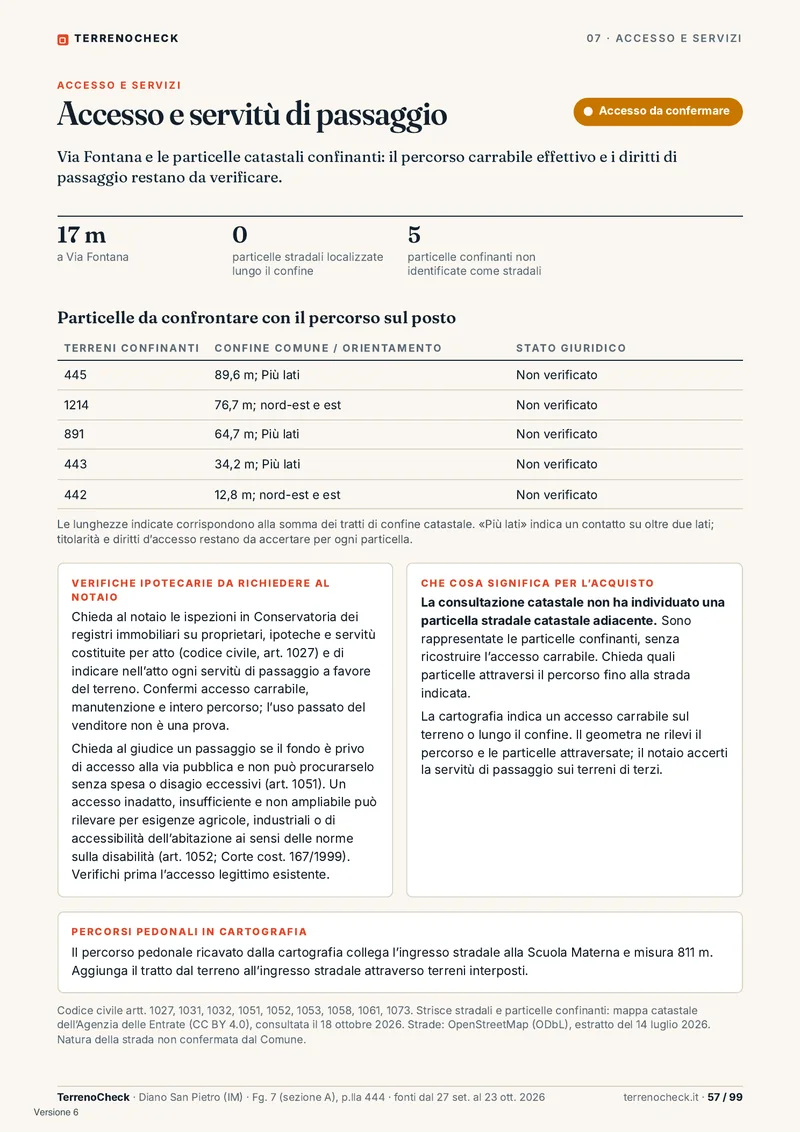
Fonte: TerrenoCheck, Diano San Pietro, particella 444, p. 57
Come leggere una nota di trascrizione e una nota di iscrizione
La nota di trascrizione è il deposito che rende visibile nel registro un atto o un evento. Ai sensi dell’articolo 2659 del Codice civile, come sostituito dalla legge 52/1985, identifica parti, titolo e data, pubblico ufficiale o giudice e dati dell’immobile. Guardi le voci a favore e contro: in una compravendita individuano acquirente e venditore; in un’ipoteca creditore e debitore; in un deposito esecutivo descrivono le parti della procedura.
Non prenda queste etichette come una conclusione sulla proprietà. Confronti foglio, particella, subalterno, quota e diritti con l’atto. Un numero di particella errato può rendere irrilevante una ricerca allarmante; una quota piccola può invece avere un peso enorme.
La nota di iscrizione registra un'ipoteca. Deve permettere al professionista di individuare creditore, debitore, base giuridica, importo garantito, interessi e spese quando indicati, data, grado e immobile o immobili colpiti. “Importo ipotecario” non significa necessariamente saldo ancora dovuto. È l’ammontare della garanzia iscritta, che può superare il prestito originario perché comprende interessi e spese. Chieda al notaio o al finanziatore la somma necessaria all’estinzione, invece di ricavarla facendo calcoli sulla nota.
Un annotamento è una registrazione successiva collegata a una formalità precedente. Può indicare cancellazione totale o parziale, riduzione, cessione del credito, surrogazione, rettifica o l’esito di un evento processuale. Un’ipoteca senza annotamenti successivi richiede una spiegazione, così come un annotamento con numero di formalità errato o riferito a una sola quota di un’ipoteca frazionata.
I tre termini descrivono operazioni diverse del registro. Nessuno, letto da solo, dice a un acquirente straniero che la compravendita è sicura.
| Operazione del registro | Che cosa registra | Riferimenti normativi utili | Domanda dell’acquirente |
|---|---|---|---|
| Trascrizione | Trasferimento, diritto reale, successione, divisione, pignoramento o altro evento reso pubblico | Articoli 2643, 2659 del Codice civile; articolo 1 della legge 52/1985 | Quale titolo o evento giudiziario è questo e riguarda proprio la particella? |
| Iscrizione | Costituzione di un’ipoteca | Articoli 2808, 2817, 2818, 2821 del Codice civile | Chi sono il creditore, il grado e l’importo iscritti e l’ipoteca è stata cancellata? |
| Annotamento | Modifica successiva di una formalità precedente, compresa la cancellazione | Articoli 2656, 2882–2884 del Codice civile; articolo 40-bis TUB per i finanziamenti qualificati | Quale nota o iscrizione precedente aggiorna e copre tutto il peso? |
Fonte: Agenzia delle Entrate, L’acquisto della casa; Codice civile e legge 52/1985 e Normattiva · testo normativo.
L’altra metà del confronto è la visura catastale, spiegata nella guida dedicata. La usi per abbinare gli identificativi, non al posto dell'ispezione ipotecaria.
Ipoteche volontarie, giudiziali e legali
Un'ipoteca è un diritto reale di garanzia su un immobile. Il proprietario può vendere il bene, ma l’ipoteca non scompare perché cambia il nome dell’acquirente. La prelazione del creditore e i suoi poteri esecutivi sono il motivo per cui il notaio di norma richiede il pagamento e la cancellazione della garanzia precedente, oppure organizza al rogito un meccanismo simultaneo documentato.
Un'ipoteca volontaria nasce con il consenso del proprietario, che può garantire un mutuo bancario. L’articolo 2821 del Codice civile riguarda la sua costituzione. Verifichi creditore attuale, estinzione del finanziamento e percorso preciso per la cancellazione.
Un'ipoteca giudiziale viene iscritta sulla base di una sentenza o di altro titolo giudiziario ai sensi dell’articolo 2818 del Codice civile. Può nascere da una controversia o da un debito non pagato. “La causa è finita” non basta: Si procuri la sentenza, le prove del pagamento e l’annotamento che modifica il registro.
Un'ipoteca legale esiste nei casi previsti dall’articolo 2817 del Codice civile, compresa la tutela prevista dalla legge per gli obblighi non pagati del venditore in una compravendita. È comunque un'iscrizione.
L’articolo 2847 del Codice civile attribuisce all’iscrizione efficacia ventennale dalla data, salvo rinnovazione prima della scadenza. La rinnovazione conserva la priorità; perciò a una vecchia iscrizione può seguire una nuova rinnovazione. Un’ipoteca più vecchia di vent’anni senza rinnovazione può avere perso l’efficacia dell’iscrizione, ma questo da solo non prova che il debito sia stato pagato o che il registro sia stato aggiornato correttamente. Chieda la sequenza completa e lasci al notaio decidere che cosa si può ignorare.
- Iscrizione attiva, entro 20 anniLa tratti come garanzia esistente; individui creditore, importo, grado e cancellazione concordata
- Più vecchia di 20 anni, nessuna rinnovazione visibileControlli articolo 2847 del Codice civile, stato del debito e annotamenti successivi; l’età non prova il pagamento
- Pagamento dichiarato, nessun annotamento di cancellazioneOttenga la quietanza del finanziatore e la comunicazione o un percorso notarile di cancellazione prima di fare affidamento su un rogito libero
- Ipoteca giudiziale o legaleIndividui titolo e creditore; il normale linguaggio sul saldo del mutuo può non bastare
Fonte: articoli 2817, 2818, 2821 e 2847 del Codice civile; Agenzia delle Entrate, L’acquisto della casa.
Pignoramento: non compra privatamente dal debitore
Il pignoramento immobiliare è il vincolo che avvia o sostiene l’esecuzione forzata su un immobile. Viene reso pubblico con la trascrizione, non con l’iscrizione ipotecaria. L’articolo 555 del Codice di procedura civile disciplina il meccanismo del pignoramento immobiliare.
Se sul bene del venditore è già trascritto un pignoramento, una normale vendita privata non aggira il creditore. L’articolo 2914 del Codice civile tutela il creditore procedente e i creditori intervenuti rispetto ai trasferimenti successivi, secondo le regole della procedura. Un atto firmato e un pagamento non Le danno la certezza di un trasferimento gestito dal giudice. Non versi una caparra perché il venditore promette di “sistemare la banca la settimana prossima”.
Esiste un’operazione diversa: comprare nella procedura giudiziaria, tramite la vendita del tribunale o un altro percorso autorizzato dal giudice. Il Ministero della Giustizia descrive ordinanza di vendita, perizia, custode e decreto di trasferimento del giudice. Dopo il pagamento, il decreto di trasferimento trasferisce l’immobile e il tribunale gestisce trascrizione e cancellazione dei pignoramenti e delle ipoteche comprese nell’articolo 586 del Codice di procedura civile. Legga avviso, perizia, informazioni sull’occupazione, documenti edilizi, imposte e condizioni. Una vendita giudiziaria non offre il normale pacchetto di garanzie del venditore.
Per chi non intende comprare deliberatamente dentro un’esecuzione, la decisione è semplice: fermi l’acquisto ordinario finché tribunale, creditore e notaio non abbiano fornito per iscritto un percorso di liberazione. Il ruolo del notaio nell’acquisto in Italia conta anche qui, ma il notaio non può trasformare un pignoramento irrisolto in un titolo libero usando soltanto le parole dell’atto.
Sequestro conservativo e causa trascritta
Il sequestro conservativo è una misura cautelare usata per conservare i beni a garanzia della pretesa di un creditore. L’articolo 2905 del Codice civile e l’articolo 671 del Codice di procedura civile ne regolano il quadro di base. Quando la misura è trascritta sul terreno, un acquirente successivo non può comportarsi come se il registro non esistesse. Il provvedimento non equivale a una sentenza definitiva e non dice, da solo, che il creditore vincerà. Dice però che un giudice ha autorizzato una protezione sul bene o sul patrimonio del debitore.
Una domanda giudiziale trascritta è una domanda di causa resa pubblica nel registro immobiliare nei casi in cui la legge lo consente o lo impone. Gli articoli 2652, 2653 e 2690 del Codice civile contengono le categorie e gli effetti di priorità rilevanti. Il motivo pratico per cui sopravvive alla vendita è il tempo: la causa resa pubblica informa i terzi e conserva, nei casi coperti da quegli articoli, la possibilità per il ricorrente di rendere efficace la sentenza successiva contro i diritti acquistati dopo la trascrizione. Un atto successivo non cancella la pretesa già pubblicizzata.
Non è una regola per cui ogni causa segue ogni immobile. Contano domanda, base giuridica, atto contestato, buona fede dell’acquirente e priorità. Chieda il deposito completo, il tribunale, le parti, ciò che viene domandato e lo stato della procedura. “È solo una lite di famiglia” non è una prova.
Tempi e trascrizione contano prima del rogito (si veda contratto preliminare). Per chi ha firmato un preliminare, la trascrizione notarile può proteggere dai rapporti successivi, ma non sana un’ipoteca, un pignoramento o una causa già esistenti.
Fondo patrimoniale e altri vincoli
Il fondo patrimoniale è un regime familiare disciplinato dagli articoli 167–171 del Codice civile. I coniugi, e in alcuni casi un terzo o un testamento, destinano beni identificati ai bisogni della famiglia. L’atto costitutivo è a sua volta un evento del titolo da leggere. L’articolo 169 può limitare alienazione o costituzione di pesi, secondo l’atto e i consensi richiesti; se ci sono figli minori può servire l’autorizzazione giudiziale. Il notaio deve verificare stato di famiglia e atto costitutivo, non soltanto la firma del venditore.
L’articolo 170 limita inoltre l’esecuzione sui beni del fondo per debiti che il creditore sapeva essere estranei ai bisogni della famiglia. È una questione del creditore, non una promessa che il bene del fondo sia intoccabile. Se la ricerca mostra un fondo patrimoniale, Si procuri l’atto, le informazioni su matrimonio e figli rilevanti per l’operazione e una spiegazione scritta del notaio sul percorso di vendita ammesso.
“Vincolo” è una parola ampia, non un singolo risultato del registro. Può indicare un peso reale privato, usufrutto, servitù, fondo patrimoniale, limitazione pubblica o tutela di un’area protetta. Alcune restrizioni vengono rese pubbliche nei registri immobiliari; altre si trovano in un piano comunale, in un registro regionale o in un fascicolo amministrativo. Un'ispezione ipotecaria pulita non dimostra che una particella sia libera da ogni limite di diritto pubblico. Controlli separatamente il CDU, lo strumento urbanistico applicabile e ogni atto sugli usi civici o sul demanio.
Come si cancella un’ipoteca e perché il registro può essere in ritardo
La cosiddetta procedura Bersani nasce dall’articolo 13 del D.L. 31 gennaio 2007, n. 7, convertito dalla legge 2 aprile 2007, n. 40. Le sue regole semplificate di cancellazione sono state rese operative per le ipoteche qualificate a garanzia di finanziamenti concessi da banche e intermediari finanziari: lo delimita il comma 6. La norma bancaria consolidata oggi rilevante è l’articolo 40-bis del D.Lgs. 385/1993.
La sequenza si presta a equivoci. Ai sensi dell'articolo 40-bis, comma 2, del D.Lgs. 385/1993, estinta l’obbligazione garantita il creditore rilascia una quietanza con la data di estinzione e invia la comunicazione richiesta al conservatore entro trenta giorni. Se non arriva la comunicazione di giustificato motivo ostativo prevista dal comma 3, il conservatore procede d’ufficio alla cancellazione dal giorno successivo al termine di attesa previsto dal comma 4. Per la comunicazione non serve autenticazione notarile, come stabilisce il comma 5. Il venditore deve però fare in modo che il registro mostri il risultato quando si prepara il rogito.
Ecco perché un’ipoteca pagata può restare visibile. Il rimborso estingue il debito, ma non riscrive ogni schermata della ricerca storica quando viene pagata l’ultima rata. I mutui più vecchi possono seguire un’altra procedura. La banca può essersi fusa, aver chiuso o non aver collegato una comunicazione alla formalità. Un’ipoteca frazionata può essere stata liberata per un’unità mentre resta una quota su un’altra. Il creditore può aver segnalato un ostacolo. Nessuna possibilità si sceglie leggendo “pagata”.
Il fascicolo pratico comprende il numero dell’iscrizione originaria, la quietanza del finanziatore, la comunicazione o prova della trasmissione, gli eventuali atti di liberazione parziale e una nuova ispezione ipotecaria. Se la procedura semplificata non si applica, il notaio può aver bisogno del consenso del finanziatore e di un annotamento formale. Un’e-mail privata non è la prova definitiva del registro.
Le scadenze pubblicate per una cancellazione semplificata qualificata
- Iscrizione ipotecariaArticolo 2847 del Codice civile: iscrizione efficace per 20 anni salvo rinnovazione
- Obbligazione del mutuo estintaArticolo 40-bis TUB: il creditore rilascia la quietanza e comunica al conservatore entro 30 giorni
- Nessuna comunicazione motivata di ostacoloil conservatore procede d’ufficio alla cancellazione dal giorno successivo al termine di attesa previsto dalla legge
- Nuova ricercal’acquirente controlla l’iscrizione e l’annotamento esatti prima del rogito
Fonte: articolo 40-bis TUB; articolo 13 D.L. 7/2007; articolo 2847 del Codice civile.
Quanto indietro deve arrivare la ricerca?
Vent’anni è un numero utile per alzare l’attenzione, non una profondità sempre sicura. Compare in due punti diversi che vanno tenuti distinti: l’articolo 2847 del Codice civile disciplina la durata di un’iscrizione ipotecaria senza rinnovazione, mentre l’articolo 1158 stabilisce il termine ordinario ventennale per acquistare la proprietà degli immobili per usucapione.
Nessuna delle due norme dice che ogni acquirente possa cercare esattamente vent’anni e fermarsi. Un’ipoteca può essere vecchia e richiedere comunque una spiegazione sulla cancellazione. Un atto precedente, una successione, una divisione, una donazione o un accordo familiare possono essere più vecchi di vent’anni e servire ancora a capire il titolo del venditore. Una pretesa di usucapione richiede prove del possesso, requisiti giuridici e può richiedere una sentenza o una conciliazione documentata correttamente; vent’anni di racconto del vicino non sono una relazione sul titolo.
La profondità della ricerca deve seguire il rischio. Per terreni rurali, successioni, liti di confine o ripetuti frazionamenti, chieda atti e mappe precedenti. La guida alle successioni immobiliari e la guida alle controversie sui confini trattano due motivi comuni per cui la storia del titolo del venditore si allunga.
Lo stesso numero compare in due regole giuridiche, ma nessuna delle due è un limite universale alla ricerca dell’acquirente.
| Riferimento ventennale | Regola pubblicata | Uso per l’acquirente | Limite |
|---|---|---|---|
| Iscrizione ipotecaria | 20 anni, articolo 2847 del Codice civile, salvo rinnovazione | Segnalare le iscrizioni vecchie e verificare rinnovazione o cancellazione | Non prova che il debito sia stato pagato |
| Usucapione di immobili | 20 anni, articolo 1158 del Codice civile | Chiedere se la catena del titolo dipende da un possesso utile all’usucapione | Non trasforma uso, occupazione o dichiarazione del vicino in proprietà |
| Ampiezza della ricerca | Nessuna norma unica del Codice civile dice che ogni ricerca per un acquisto termina a 20 anni | Stabilire la profondità in base alla storia del titolo e al rischio | Atti vecchi, successioni, divisioni e vincoli possono essere ancora rilevanti |
Quanto costano le ricerche e chi paga di norma
La tabella delle tasse per i servizi ipotecari e catastali è allegata al D.Lgs. 347/1990 e resa dovuta dal suo articolo 19. Dal 1° gennaio 2025 vale la tabella sostituita dall'articolo 5, comma 1, lettera b), del D.Lgs. 139/2024. Prevede 8 € per un’ispezione per nominativo, per unità immobiliare o per richiesta congiunta, il triplo (24 €) per nominativo nella ricerca nazionale, 5 € per ogni nota consultata e 10 € per un titolo, 0,20 € per un tentativo di accesso diretto improduttivo, 30 € per un certificato relativo a una persona più 3 € per ogni nota esaminata dall’ufficio e 10 € per ogni copia di nota o titolo. Le ispezioni richieste per via telematica costano il 20% in meno. Prima di ordinare, confermi tariffa e modalità di consegna aggiornate; il documento tariffario non è un preventivo per il lavoro del notaio.
Questi sono i costi pubblici. Un professionista può aggiungere tempo per confrontare identità, consultare registri cartacei vecchi, recuperare titoli, tradurre, redigere una relazione e confrontare più particelle. Non esiste un prezzo nazionale onesto per questo lavoro. Una catena con sei eredi, due quote di ipoteca e un annotamento giudiziario è un incarico diverso.
Di norma l’acquirente paga le ricerche e l’analisi professionale che commissiona per proteggersi, salvo diversa previsione del preliminare o dell’accordo di chiusura. Il venditore di norma fornisce i documenti del titolo e deve collaborare a liberare un peso che impedisce il trasferimento promesso, ma “paga il venditore” non sostituisce l’indicazione contrattuale di passaggi, scadenza e prova. In una vendita giudiziaria segua l’avviso: imposte, costi di registrazione, custodia, trasferimento e cancellazione sono stabiliti dalla procedura e non coincidono con una compravendita privata.
Fonte: Gazzetta Ufficiale, D.Lgs. 139/2024, articolo 5, comma 1, lettera b), e allegato 2, tabella delle tasse per i servizi ipotecari e catastali, applicabile dal 1° gennaio 2025. Le ispezioni richieste per via telematica costano il 20% in meno.
L’ordine dei controlli per chi compra
Prima di firmare un’offerta o versare una caparra significativa, consegni al notaio gli identificativi catastali esatti e il nome legale completo del venditore. Chieda un'ispezione ipotecaria aggiornata per immobile e soggetto, il titolo di acquisto, gli atti precedenti quando servono e copie di ogni ipoteca, pignoramento, sequestro, causa, fondo o annotamento di cancellazione.
Poi separi tre domande. Il venditore può trasferire il diritto che sta vendendo? L’immobile è gravato da una garanzia o da una procedura che può colpirLa? Il peso si può eliminare prima del rogito, al rogito o soltanto dopo? La prima è un’analisi del titolo. La seconda riguarda il registro. La terza è progettazione dell’operazione. Una ricerca economica, da sola, non risponde a nessuna delle tre.
Faccia corrispondere il preliminare alla risposta. Identifichi particella e quota. Indichi quali pesi il venditore deve eliminare, chi ordina ogni documento, la scadenza, il destinatario del pagamento e che cosa accade alla caparra se la cancellazione o la liberazione giudiziaria non arrivano. La frase “libero da ipoteche e vincoli” senza documento e senza data protegge poco.
Infine ripeta la ricerca vicino alla firma. Dopo il primo controllo possono comparire un nuovo debito, un’ipoteca, un pignoramento o un deposito giudiziario.
Fonti
- Agenzia delle Entrate, L’acquisto della casa: l’ispezione ipotecaria e i registri immobiliari
- Gazzetta Ufficiale, D.Lgs. 139/2024, allegato 2, tabella delle tasse per i servizi ipotecari e catastali
- Normattiva, Codice civile, R.D. 16 marzo 1942, n. 262
- Normattiva, D.L. 31 gennaio 2007, n. 7, articolo 13, convertito dalla legge 2 aprile 2007, n. 40
- Normattiva, Testo unico bancario, articolo 40-bis
- Agenzia del Territorio, Circolare n. 11/2007 sulla cancellazione semplificata dell’ipoteca
- Ministero della Giustizia, vendite giudiziarie e procedure esecutive
- Normattiva, legge 27 febbraio 1985, n. 52, articolo 1 sulla nota di trascrizione
- Normattiva, Codice di procedura civile, articolo 555
- Normattiva, D.Lgs. 1 settembre 1993, n. 385, articolo 40-bis, commi 2-6, cancellazione delle ipoteche
- Normattiva, D.Lgs. 31 ottobre 1990, n. 347, articolo 19 e tabella delle tasse per i servizi ipotecari e catastali