
Guida di base: Catasto e documenti
Seminativo, pascolo, incolto: cosa dice la qualità catastale
Indice
Seminativo, pascolo o incolto nella visura indicano la coltura che il Catasto attribuisce alla particella, e da quella coltura e dalla classe derivano i redditi su cui si calcolano IMU e imposte. Non dicono se sul terreno si può costruire e possono essere rimaste indietro rispetto al campo.
In breve
- Qualità e classe descrivono la coltura attribuita alla particella e quanto rende: servono a calcolare reddito dominicale e reddito agrario, non a dire che cosa si può costruire.
- Per l’IMU di un terreno agricolo, anche incolto, conta il reddito dominicale: rivalutato del 25% e moltiplicato per 135 dà la base su cui il Comune applica l’aliquota.
- Se la coltura reale è diversa da quella in visura, la variazione va dichiarata all’ufficio provinciale - Territorio, salvo che sia già stata dichiarata correttamente all’organismo pagatore dei contributi agricoli.
- Prima di comprare si confrontano visura, foto aeree e terreno, e si chiede il certificato di destinazione urbanistica (DPR 380/2001, art. 30).
× 1,25 × 135
Base IMU di un terreno agricolo
Reddito dominicale in catasto al 1° gennaio, anche per i terreni non coltivati.
31 gennaio
Termine per dichiarare una coltura che rende di più
Dell’anno successivo al cambio; l’effetto parte da quell’anno.
120 giorni
Ricorso contro l’aggiornamento AGEA
Dalla pubblicazione del comunicato in Gazzetta Ufficiale; l’ultimo è del 12 dicembre 2025.
Il rapporto raccoglie dati pubblici di contesto sul terreno, con fonti e date, per preparare le domande agli uffici: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Dove si legge la qualità nella visura
Nella visura di un terreno, accanto a foglio e particella, il blocco dei dati di classamento riporta qualità, classe, superficie, reddito dominicale e reddito agrario. L’Agenzia delle Entrate definisce la qualità come il tipo di macrocoltura agraria attribuita alla particella, o a una sua porzione. Nelle visure si leggono nomi come seminativo, seminativo irriguo, prato, pascolo, uliveto, vigneto, bosco ceduo o incolto produttivo.
| Campo | Che cosa indica | Esempio |
|---|---|---|
| Qualità | La coltura attribuita dal Catasto | Seminativo |
| Classe | Il grado di produttività dentro quella coltura: 1 è la classe che rende di più, «U» vuol dire classe unica | 2 |
| Superficie | In ettari, are e centiare nella visura sintetica, in metri quadri in quella analitica | 1 ha 85 a 00 ca = 18.500 m² |
| Reddito dominicale | La parte del reddito agricolo medio che spetta al proprietario | 112,90 € |
| Reddito agrario | La parte che remunera capitale e lavoro di chi coltiva | 106,19 € |
Superficie e redditi dell’esempio sono quelli della visura di prova pubblicata nella guida dell’Agenzia «La visura catastale» del novembre 2025; qualità e classe sono un esempio. Se la particella è divisa in porzioni con colture diverse, la visura sintetica scrive solo «Modello 26» e il dettaglio si legge in una visura ordinaria. Per ottenere la visura gratis c’è la guida alla visura catastale online; per vedere come è cambiata la particella nel tempo, quella alla visura storica.
Classe e redditi: a che cosa servono
I due redditi non sono quello che il terreno rende davvero. Si ottengono applicando alla superficie le tariffe d’estimo fissate per ciascuna qualità e classe, che la legge prevede di rivedere almeno ogni dieci anni (TUIR, artt. 28 e 34). Due particelle di uguale superficie hanno quindi redditi diversi se cambia la coltura attribuita o la classe.
I redditi catastali sono la base di diverse imposte, e ognuna li corregge in modo diverso. Per i tributi diversi dalle imposte sui redditi, come l’IMU, il reddito dominicale si rivaluta del 25% (L. 662/1996, art. 3, comma 51); per le imposte sui redditi valgono rivalutazioni diverse, riportate ogni anno nelle istruzioni della dichiarazione dei redditi.
IMU. Per i terreni agricoli, anche se non coltivati, la base imponibile è il reddito dominicale in catasto al 1° gennaio, rivalutato del 25% e moltiplicato per 135. L’aliquota di base è dello 0,76%; il Comune può portarla fino all’1,06% o azzerarla (L. 160/2019, art. 1, commi 746 e 752). Con il reddito dominicale dell’esempio:
| Passaggio | Calcolo | Risultato |
|---|---|---|
| Reddito dominicale rivalutato | 112,90 € × 1,25 | 141,125 € |
| Base imponibile | 141,125 € × 135 | 19.051,88 € |
| IMU con aliquota di base | 19.051,88 € × 0,76% | 144,79 € l’anno |
Il calcolo non arrotonda i valori intermedi: il reddito rivalutato resta 141,125 €, con tre decimali. Al centesimo sono mostrati soltanto i risultati finali, cioè la base imponibile e l’IMU.
L’aliquota del Suo Comune si legge nella delibera IMU dell’anno. Sono esenti, fra gli altri, i terreni posseduti e condotti da coltivatori diretti e imprenditori agricoli professionali iscritti alla previdenza agricola, quelli nei Comuni delle isole minori e quelli nelle aree montane o di collina delimitate in base alla circolare del Ministero delle finanze n. 9 del 1993 (L. 160/2019, art. 1, comma 758).
Imposte d’acquisto. Qui il reddito dominicale serve per l’IMU; le imposte sulla compravendita seguono regole proprie. Imposte, agevolazioni e moltiplicatori sono spiegati nella guida alle imposte sull’acquisto di un terreno agricolo.
Che cosa la qualità non dice
La qualità non dice se si può costruire. Che cosa è ammesso su un terreno lo decide il piano urbanistico del Comune, e per i contratti di vendita conta il certificato di destinazione urbanistica (CDU): senza CDU allegato l’atto che trasferisce un terreno è nullo, salvo le aree di pertinenza di edifici censiti al catasto urbano sotto i 5.000 m² (DPR 380/2001, art. 30, comma 2). Il Comune lo rilascia entro 30 giorni dalla domanda; se non lo fa, il certificato può essere sostituito da una dichiarazione del venditore che attesta la domanda presentata e la destinazione urbanistica (art. 30, comma 4). Come leggerlo è spiegato nella guida al CDU.
Per il fisco un’area è fabbricabile se il piano generale adottato dal Comune la rende utilizzabile per costruire (D.L. 223/2006, art. 36, comma 2). Una particella che in visura è un seminativo può quindi essere, per il piano, un lotto edificabile: in quel caso l’IMU non si calcola sul reddito dominicale ma sul valore di mercato dell’area (L. 160/2019, art. 1, commi 741 e 746). La legge fa un’eccezione per i terreni posseduti e condotti da coltivatori diretti e IAP iscritti alla previdenza agricola, sui quali continua l’attività agricola: questi si considerano non fabbricabili.
La qualità non dice neppure chi coltiva il terreno o se c’è un affitto agrario in corso. Sono informazioni che vanno chieste al venditore e verificate negli atti.
Quando la coltura conta per costruire
In zona agricola alcune leggi regionali e alcuni piani legano quanto si può costruire alla coltura. Il Piemonte è un esempio chiaro: la legge urbanistica regionale fissa per le abitazioni rurali un indice massimo diverso per ogni tipo di coltura, con un tetto di 1.500 m³ per azienda (L.R. 56/1977, art. 25). Il grafico traduce gli indici in metri cubi per ettaro.
Gli indici sono limiti massimi per l’intera azienda, non metri cubi liberi per ogni ettaro che si compra. L’articolo 25 li accompagna con queste regole:
- Gli indici si riferiscono alle «colture in atto o in progetto»; il cambio di classe lo verifica il Comune nell’istruttoria del titolo edilizio, senza variante al piano.
- Il volume si calcola per ogni azienda al netto dei terreni incolti e abbandonati e al lordo degli edifici esistenti: dal limite dell’azienda va tolta la cubatura degli edifici che ci sono già, senza contare le strutture e le attrezzature per produrre, conservare, lavorare, trasformare e vendere i prodotti agricoli (art. 25, comma 2, lettera g), anche quando si trovano nel corpo dell’abitazione. Le aree la cui cubatura è già stata usata diventano «non aedificandi» e sono segnate su mappe catastali tenute in pubblica visione; il trasferimento di cubatura fra aziende diverse non è ammesso.
- Il bosco conta solo se è annesso a un’azienda agricola, e per non più di 5 ettari per azienda. L’indice dei pascoli e prati-pascoli vale per le aziende silvo-pastorali, con abitazioni non oltre 500 m³ per azienda.
- Possono costruire le residenze rurali gli imprenditori agricoli professionali, anche come soci di cooperative; i proprietari e chi ha titolo, per l’uso esclusivo di questi imprenditori e dei salariati fissi addetti alla conduzione del fondo; gli imprenditori agricoli non a titolo professionale indicati dal comma 2, lettera m), che hanno residenza e domicilio nell’azienda interessata. Un proprietario che non rientra in questi casi non può costruire la casa rurale per sé.
Le altre regioni hanno regole proprie, che il piano del Comune applica e a volte rende più severe. Prima di contare su una casa in campagna serve sempre il piano del Comune; le regole generali sono nella guida su come costruire su un terreno agricolo.
Fonti: L.R. Piemonte 56/1977, art. 25; consultate il 12 novembre 2026.
Quando la visura non corrisponde al terreno
Può capitare che la visura riporti ancora un seminativo dove oggi c’è un uliveto, un prato o un bosco, o il contrario. Chi cambia la coltura di una particella rispetto a quella censita deve dichiararlo all’ufficio provinciale - Territorio dell’Agenzia delle Entrate, con il software DOCTE 2.0 o con il modello 13T. Non serve se l’uso del suolo è già stato dichiarato correttamente a un organismo pagatore dei contributi agricoli: dal 1° gennaio 2007 queste dichiarazioni sostituiscono quella al Catasto (D.L. 262/2006, art. 2, comma 33).
Sulla base di quelle dichiarazioni l’AGEA propone ogni anno all’Agenzia delle Entrate l’aggiornamento del Catasto terreni. L’Agenzia pubblica poi in Gazzetta Ufficiale un comunicato con i Comuni interessati; l’ultimo è del 12 dicembre 2025. Per 60 giorni gli elenchi delle particelle aggiornate si consultano negli uffici provinciali - Territorio, nel Comune e online.
| Situazione | Che cosa fare | Dove e entro quando |
|---|---|---|
| La coltura è cambiata e nessuno l’ha dichiarata | Dichiarazione di variazione della coltura | Ufficio provinciale - Territorio, con DOCTE 2.0 o modello 13T; per una coltura che rende di più entro il 31 gennaio dell’anno successivo |
| La coltura rende meno, o la produttività è calata per esaurimento naturale o forza maggiore | Dichiarazione di variazione in diminuzione | Stesso ufficio; se presentata entro il 31 gennaio dell’anno successivo vale dall’anno del cambio, altrimenti dall’anno della dichiarazione |
| L’aggiornamento AGEA ha attribuito una coltura sbagliata | Richiesta di rettifica o istanza di autotutela | Agenzia delle Entrate, con il modulo di autotutela per le variazioni colturali |
| Il nuovo reddito attribuito è contestato | Ricorso alla Corte di giustizia tributaria di primo grado | Entro 120 giorni dalla pubblicazione del comunicato in Gazzetta Ufficiale |
I termini del 31 gennaio sono quelli del TUIR, art. 30. Le variazioni dovute a deterioramenti intenzionali o a circostanze transitorie non contano (TUIR, art. 29, comma 3): un campo lasciato a riposo per una stagione non diventa incolto.
Il modello 13T si compila in due copie. Lo può presentare il titolare di un diritto reale o il conduttore con contratto registrato, e se i proprietari sono più d’uno basta uno di loro. Nel quadro A si indicano, particella per particella, la nuova qualità scelta fra quelle catastali, se c’è acqua per irrigare e l’eventuale avvicendamento; nel quadro B il motivo, cioè variazione di qualità o di destinazione, o richiesta di cambio di classe in aumento o in diminuzione.
- Coltura cambiata e mai dichiarataDichiarazione all’ufficio provinciale - Territorio, con DOCTE 2.0 o modello 13T
- Uso del suolo dichiarato per i contributi agricoliNessuna dichiarazione al Catasto: si controllano gli elenchi dell’aggiornamento AGEA
- Aggiornamento AGEA sbagliatoRettifica o autotutela; ricorso entro 120 giorni dal comunicato
- Visura con «Modello 26»Visura ordinaria per vedere le porzioni e le colture
Fonti: Agenzia delle Entrate, variazioni colturali; Agenzia delle Entrate, incongruenze e rettifiche; D.L. 262/2006, art. 2, comma 33; TUIR, artt. 28–30; consultate il 12 novembre 2026.
Prima del rogito
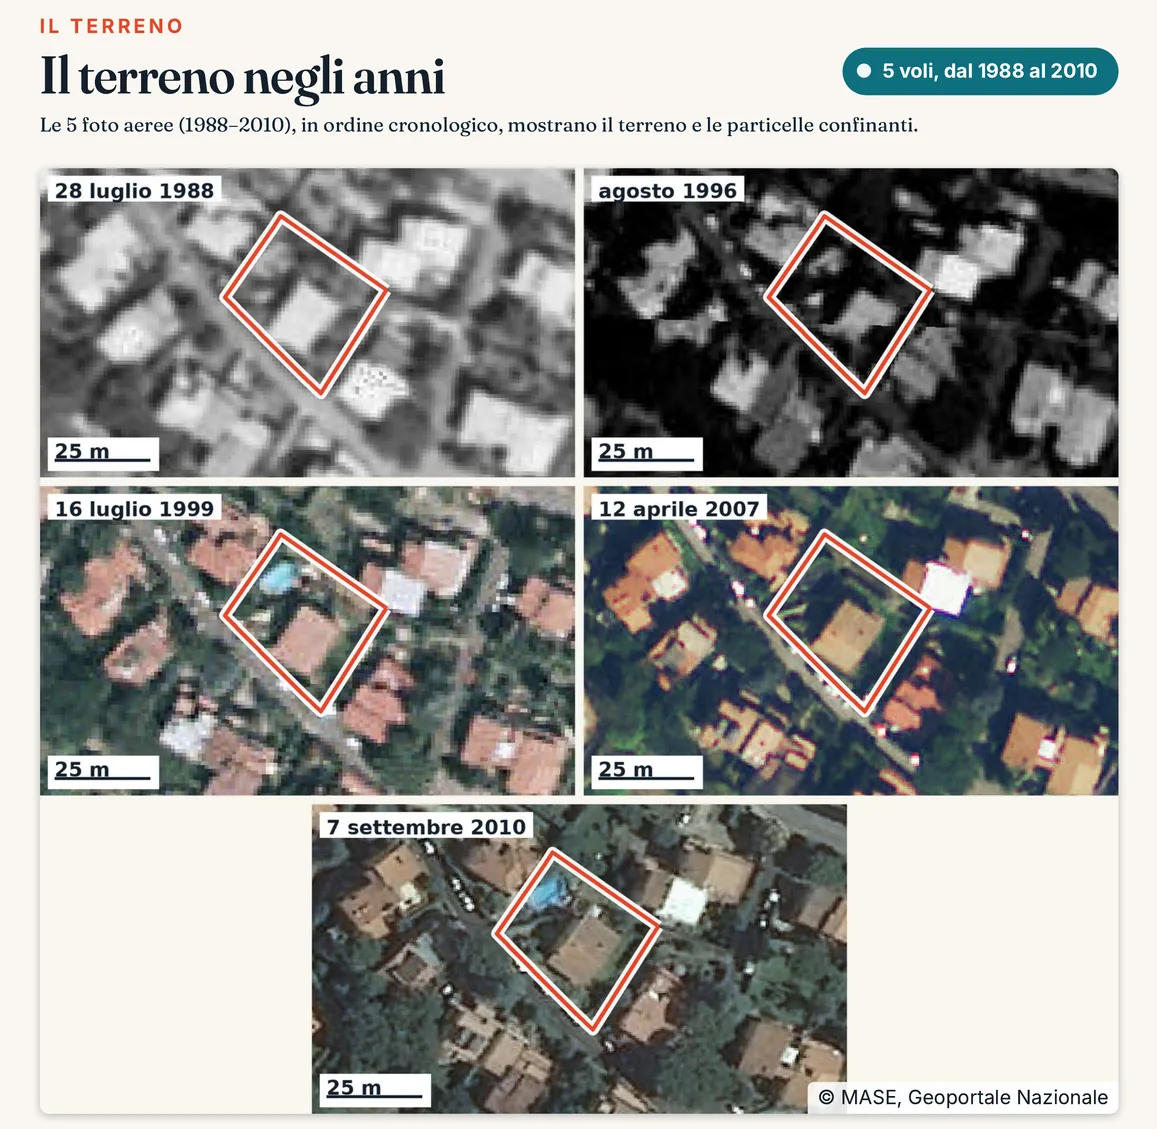
Le foto aeree aiutano a capire da quanto tempo un terreno ha l’aspetto di oggi. Se la visura storica riporta da decenni un seminativo e le foto mostrano un uliveto adulto, la variazione non è stata dichiarata o non è ancora arrivata dall’aggiornamento AGEA.
Una differenza fra visura e terreno va chiarita prima di firmare. Cambia l’IMU degli anni futuri e, se la coltura reale rende di più, fa salire i redditi catastali e le imposte che ne dipendono. Conviene che sia il venditore a dichiararla prima del rogito e a consegnare la ricevuta.
Fonti: Agenzia delle Entrate, come leggere la visura; consultate il 12 novembre 2026.
Seminativo, pascolo, incolto: cosa dice la qualità catastale
https://terrenocheck.it/it/guida/terreno-seminativo-qualita-catastale
Lista di controllo
Qualità catastale: cosa controllare prima di comprare
Domande frequenti
Che cosa vuol dire «seminativo classe 2»?
Che il Catasto attribuisce alla particella la coltura seminativo e la colloca nella seconda classe di produttività di quella coltura nel Comune o nella zona censuaria. La classe 1 è quella che rende di più; se c’è una sola classe la visura riporta «U».
Un terreno seminativo è edificabile?
La visura non lo dice. Se si può costruire lo stabilisce il piano urbanistico del Comune, e lo si legge nel certificato di destinazione urbanistica. Un terreno seminativo in visura può essere un’area edificabile nel piano, e in quel caso l’IMU si calcola sul valore di mercato.
Su un terreno incolto si paga l’IMU?
Sì, se il Comune non lo esenta o non azzera l’aliquota: la legge calcola l’IMU dei terreni agricoli anche non coltivati sul reddito dominicale in catasto. Restano le esenzioni della legge, per esempio per i terreni posseduti e condotti da coltivatori diretti e IAP iscritti alla previdenza agricola o quelli nelle aree montane o di collina delimitate in base alla circolare ministeriale n. 9 del 1993.
Chi deve correggere la coltura sbagliata, venditore o compratore?
L’obbligo di dichiarare la variazione è di chi l’ha fatta, e il modello 13T lo può presentare il titolare di un diritto reale o il conduttore. Se la differenza emerge prima del rogito, conviene chiedere al venditore di dichiararla e di consegnare la ricevuta.
La qualità catastale cambia il prezzo del terreno?
Non direttamente. Il prezzo dipende dal mercato, dall’uso possibile e dalla destinazione nel piano. La qualità incide sulle imposte che si calcolano dai redditi catastali e, in alcune regioni, sulle regole per le costruzioni agricole.
Continua a leggere
Visura catastale online gratis, anche per terreni altrui
Visura storica di un terreno gratis: ricerca per immobile e lettura delle variazioni
Tasse per comprare un terreno agricolo: 15%, 9% o agevolazione
Certificato di destinazione urbanistica (CDU): cos’è, quando serve, quanto costa e come leggerlo
La particella letta con fonte e data, prima della proposta
Scelga la particella sulla mappa: superficie, foto aeree di anni diversi, destinazione nel piano, vincoli e accesso vengono letti per quel terreno, insieme alle domande da fare al venditore e al Comune.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa