
Guida di base: Urbanistica ed edificio
Edificabile diventato agricolo: cosa può fare il proprietario
Indice
Un terreno smette di essere edificabile quando il Comune approva una variante che gli toglie la capacità edificatoria, anche su richiesta del proprietario. Da allora conta il CDU, e per l’IMU vale la definizione di area fabbricabile: lo stato della particella lo attesta il Comune su richiesta. Il rimborso dell’IMU pagata prima spetta solo se lo prevede il regolamento del Comune (legge 160/2019, comma 777).
In breve
- La destinazione la cambia il Comune con una variante al piano; il proprietario può anche chiederla, dove la legge regionale lo prevede (in Veneto le «varianti verdi»).
- Il CDU dice la destinazione in vigore: il Comune lo rilascia entro 30 giorni dalla domanda e vale un anno se il piano non cambia.
- Per l’IMU un’area è fabbricabile se il piano generale adottato la rende edificabile, salvo i terreni posseduti e condotti da coltivatori diretti e IAP iscritti alla previdenza agricola, se l’uso agricolo continua; su richiesta il Comune attesta se la particella lo è ancora.
- Il rimborso dell’IMU pagata come area edificabile c’è solo se il regolamento del Comune lo prevede, con i suoi termini: a Oristano entro 5 anni e per non più di 5 annualità (legge 160/2019, comma 777).
- Contro la variante approvata il ricorso al TAR ha un termine di 60 giorni, che decorre dalla notifica, dalla comunicazione o dalla piena conoscenza dell’atto o dalla fine della pubblicazione; per chi risiede all’estero il termine di notifica può allungarsi. Le osservazioni si fanno prima, mentre il piano adottato è in deposito.
30 giorni
Termine per il rilascio del CDU
Dalla domanda; il certificato vale un anno se gli strumenti urbanistici non sono cambiati.
60 giorni
Ricorso al TAR contro la variante
Termine di decadenza per l’azione di annullamento; il giorno da cui decorre e l’eventuale aumento per chi risiede all’estero li verifica l’avvocato (art. 41).
5 anni
Durata del vincolo preordinato all’esproprio
Un caso diverso dalla variante: se scade, si applica l’art. 9 del DPR 380/2001.
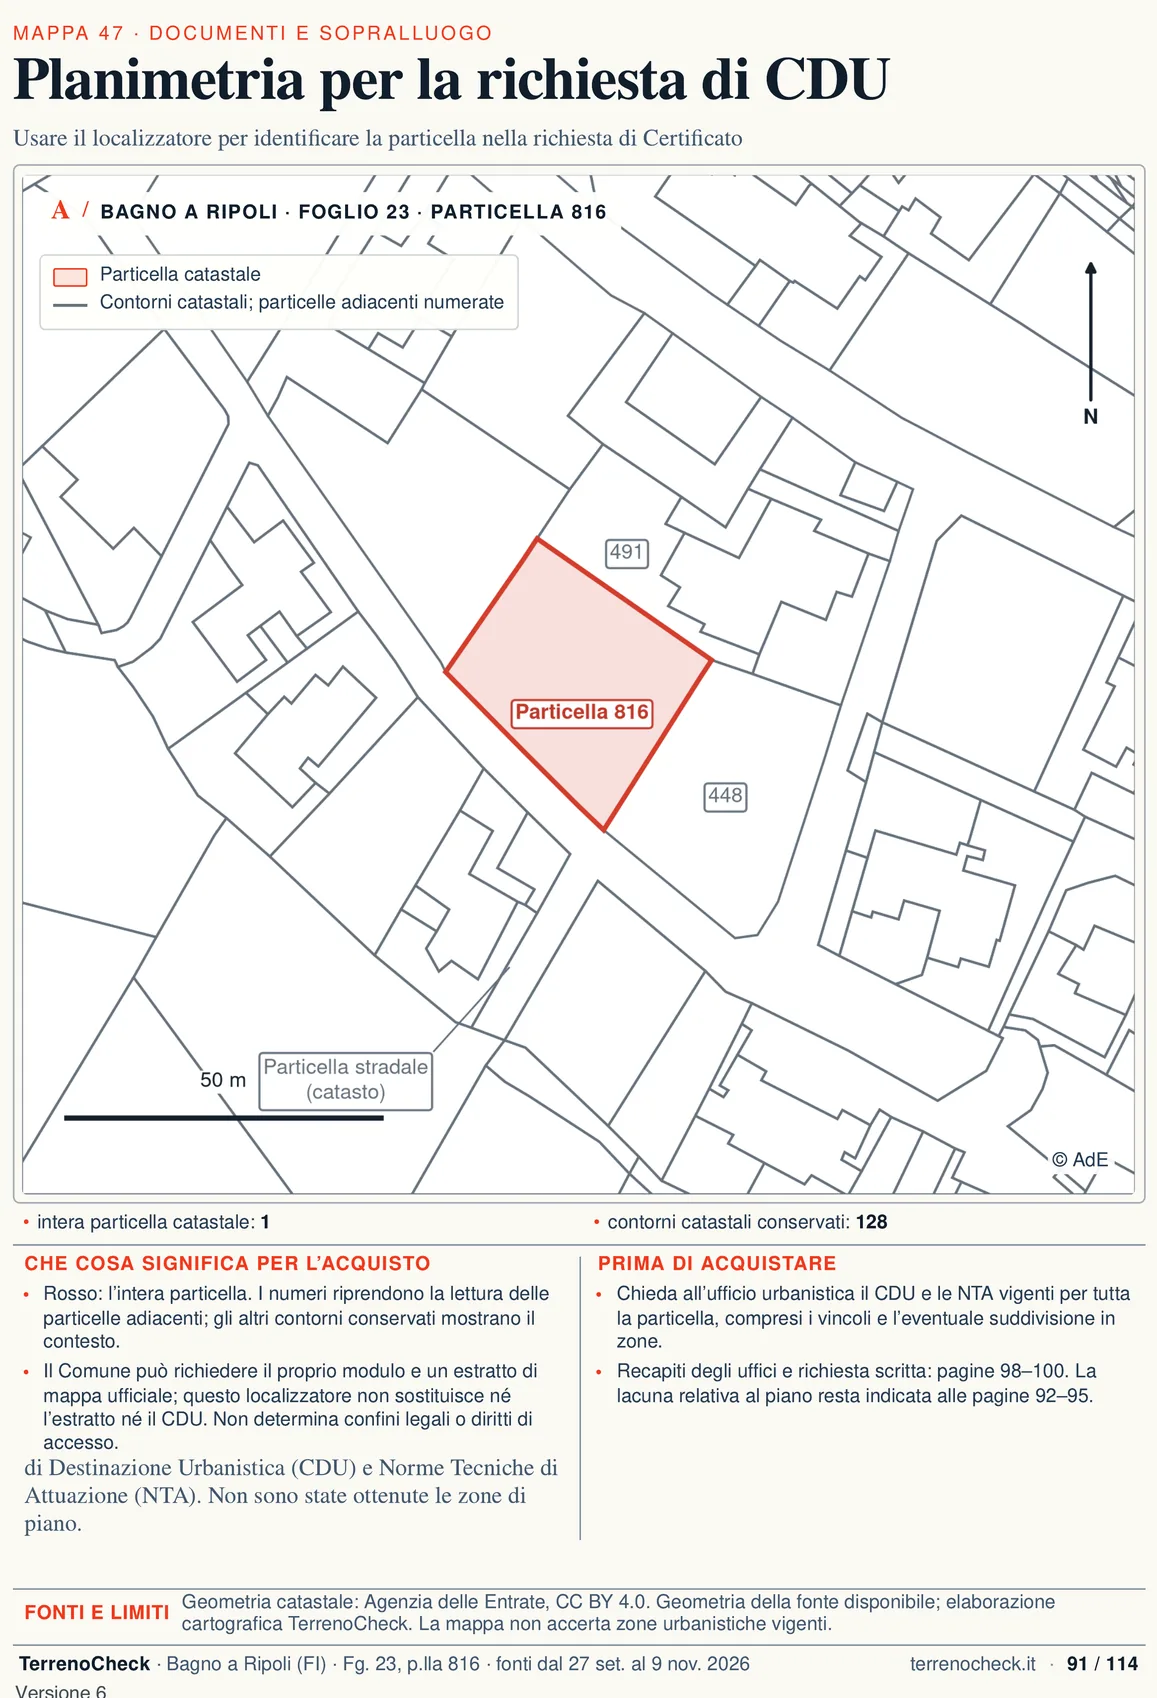
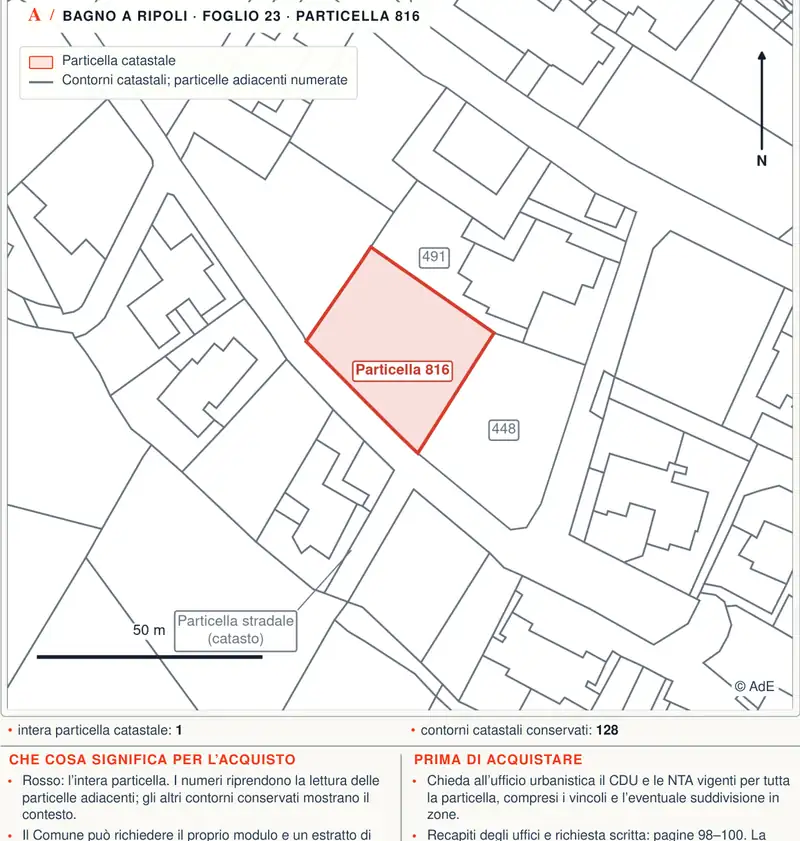
Il rapporto raccoglie dati pubblici di contesto sul terreno, con fonti e date, per preparare le domande agli uffici: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Perché un terreno edificabile torna agricolo
La destinazione di un terreno la decide il piano urbanistico del Comune, non il catasto e non l’atto di acquisto. Un’area segnata come edificabile può perdere questa qualità in tre modi, con conseguenze diverse per chi la possiede.
Il primo è una variante generale o un nuovo piano: il Comune ridisegna le zone e alcune aree passano a destinazione agricola o a verde. Il secondo è la richiesta del proprietario, dove la legge regionale la prevede: chi non vuole più pagare imposte su una capacità edificatoria che non userà chiede di rinunciarvi. Il terzo riguarda le aree destinate a un’opera pubblica, con un vincolo che dura cinque anni e poi può decadere.
| Causa | Chi decide | Che cosa resta al proprietario |
|---|---|---|
| Variante o nuovo piano del Comune | Consiglio comunale | Osservazioni durante il deposito; ricorso al TAR entro 60 giorni dal momento indicato dall’art. 41 del codice del processo amministrativo; rimborso IMU solo se previsto dal regolamento comunale |
| Richiesta del proprietario (in Veneto «variante verde») | Il Comune valuta e, se accoglie, approva una variante | La richiesta può essere respinta; l’area non partecipa più a trasformazioni urbanistiche |
| Vincolo preordinato all’esproprio scaduto | La legge: dura 5 anni | Se scade senza dichiarazione di pubblica utilità, si applica l’art. 9 del DPR 380/2001; il vincolo può essere reiterato con motivazione |
Le varianti verdi: l’esempio di Padova
In Veneto la legge regionale 4/2015 (art. 7) ha introdotto le «varianti verdi per la riclassificazione di aree edificabili». Il modo in cui funzionano si vede bene nella relazione del Comune di Padova sulla variante n. 72 del 2024. Il Comune ha pubblicato l’avviso il 19 gennaio 2024 per invitare i proprietari interessati a chiedere che le loro aree fossero «private della potenzialità edificatoria» e rese inedificabili.
La richiesta non viene accolta in automatico. Padova ha valutato la coerenza con l’obiettivo di ridurre il consumo di suolo, il rapporto con la pianificazione in corso, l’eventuale compromissione di diritti edificatori di terzi e il pregiudizio per previsioni di piano o accordi di interesse pubblico. Delle due richieste arrivate, una è stata ritenuta accoglibile e l’altra no.
Chi ottiene la variante verde rinuncia a qualcosa che non si recupera facilmente: secondo la stessa relazione l’area riclassificata non può partecipare a trasformazioni urbanistiche, né direttamente né indirettamente. Se compra un terreno in Veneto con una variante verde alle spalle, la capacità edificatoria non c’è più, neppure come diritto da cedere ad altri lotti.
Fuori dal Veneto la possibilità e la procedura dipendono dalla legge della Sua Regione. La domanda va fatta all’ufficio urbanistica del Comune, che sa se esiste un avviso periodico e con quali scadenze.
Vincoli per opere pubbliche: un caso diverso
Se il piano destina il terreno a una strada, una scuola o un’altra opera pubblica, non si tratta di una zona agricola ma di un vincolo preordinato all’esproprio. Dura cinque anni, entro i quali può arrivare la dichiarazione di pubblica utilità dell’opera; se non arriva, il vincolo decade e si applica la disciplina dell’articolo 9 del DPR 380/2001, ma il Comune può reiterarlo motivando (DPR 327/2001, art. 9). Per gli indennizzi valgono le regole del testo unico sull’esproprio (DPR 327/2001).
IMU: quando cambia e quando si ottiene un rimborso
Per l’IMU la legge dà due definizioni. È area fabbricabile quella utilizzabile a scopo edificatorio in base agli strumenti urbanistici generali o attuativi (legge 160/2019, comma 741, lettera d), e il D.L. 223/2006 precisa che basta il piano generale adottato dal Comune, anche se non ancora approvato dalla Regione e senza piani attuativi (art. 36, comma 2). È terreno agricolo quello iscritto in catasto, a qualsiasi uso destinato, anche non coltivato (lettera e).
La differenza pesa. Per l’area fabbricabile la base è il valore venale al 1° gennaio, o dalla data di adozione del piano; per il terreno agricolo è il reddito dominicale rivalutato del 25% e moltiplicato per 135 (comma 746). Restano non fabbricabili, anche in zona edificabile, i terreni posseduti e condotti da coltivatori diretti e imprenditori agricoli professionali iscritti alla previdenza agricola, se l’uso agricolo continua (comma 741).
Per sapere da quando la particella è tassata come agricola, la legge offre uno strumento preciso: su richiesta del contribuente il Comune attesta se un’area è fabbricabile in base a questi criteri (comma 741, lettera d). La domanda va all’ufficio tributi, indicando foglio, particella e la variante che ha cambiato la destinazione; i tempi di risposta li indica l’ufficio.
Il rimborso dell’imposta già pagata non è automatico. La legge permette al Comune di prevederlo nel proprio regolamento per le aree successivamente divenute inedificabili, stabilendo termini, limiti temporali e condizioni (comma 777, lettera c). Se il regolamento non lo prevede, il diritto al rimborso per questa ragione non nasce.
Il regolamento IMU di Oristano, approvato nel 2020 e modificato nel 2023, è un esempio di come un Comune lo scrive (art. 3). Il rimborso spetta per le aree divenute inedificabili dopo l’approvazione definitiva di varianti o per vincoli imposti da leggi nazionali o regionali, sull’imposta pagata dal 1° gennaio 2020. È pari alla differenza fra l’imposta versata sul valore dell’area e quella calcolata sul reddito dominicale, per non più di cinque periodi d’imposta. La domanda va presentata entro cinque anni dalla data in cui l’area è divenuta inedificabile, a pena di decadenza, e solo se sull’area non c’è stata né c’è alcuna utilizzazione edificatoria, neppure abusiva.
Con i numeri dell’esempio e regole uguali a quelle di Oristano, cinque annualità di differenza valgono (1.032 − 11,54) × 5 = 5.102,30 €. Nel Suo Comune contano il regolamento in vigore e le aliquote deliberate per ciascun anno: li trova sul sito del Comune o li chiede all’ufficio tributi.
Che cosa dice il CDU
Il certificato di destinazione urbanistica è il documento che dice quale destinazione ha oggi la particella. Lo rilascia il dirigente o il responsabile dell’ufficio comunale entro il termine perentorio di 30 giorni dalla domanda e conserva validità per un anno se, per dichiarazione del venditore o di un condividente, gli strumenti urbanistici non sono cambiati (DPR 380/2001, art. 30). Se il Comune non lo rilascia in tempo, chi vende può sostituirlo con una dichiarazione che attesta la domanda presentata e la destinazione secondo gli strumenti vigenti o adottati.
Dopo una variante, il CDU è il primo documento da chiedere: indica la nuova zona e le norme che vi si applicano. Per chi compra conta la data. Un certificato di undici mesi fa può descrivere un piano che nel frattempo è stato cambiato da una variante adottata, ed è proprio questo il caso in cui la validità di un anno non regge. Come si chiede e come si legge il certificato lo spiega la guida sul certificato di destinazione urbanistica; che cosa si può costruire secondo il piano, quella su come capire cosa si può costruire.
Fonti: DPR 380/2001, art. 30; consultate il 12 novembre 2026.
Che cosa può fare il proprietario, e quando
I passaggi utili sono pochi e hanno tempi stretti. Lo schema li mette in ordine, dal piano adottato alla domanda di rimborso.
- Durante il deposito del piano adottato. Legga la tavola e le norme sulla Sua particella e presenti un’osservazione scritta all’ufficio urbanistica, nel termine indicato dall’avviso di deposito. È il momento in cui il Comune deve ancora decidere.
- Dopo l’approvazione: 60 giorni per il ricorso. Il ricorso al TAR per l’annullamento si propone nel termine di decadenza di 60 giorni (codice del processo amministrativo, art. 29). Il termine non decorre dal giorno dell’approvazione in quanto tale: decorre dalla notificazione, dalla comunicazione o dalla piena conoscenza dell’atto, oppure, per gli atti senza notifica individuale, dalla scadenza della pubblicazione prevista dalla legge. Il termine per notificare il ricorso è aumentato di 30 giorni se le parti, o alcune di esse, risiedono in un altro Stato europeo, e di 90 giorni se risiedono fuori dall’Europa (art. 41, commi 2 e 5). Il termine esatto nel Suo caso lo calcola l’avvocato amministrativista, che va contattato subito.
- Dopo l’approvazione. Chieda il CDU aggiornato all’ufficio urbanistica (30 giorni) e l’attestazione sulla fabbricabilità all’ufficio tributi.
- Per il rimborso IMU. Legga il regolamento IMU del Comune: se prevede il rimborso, presenti l’istanza nel termine che fissa. A Oristano sono cinque anni dalla data in cui l’area è divenuta inedificabile.
Dopo la variante: i passaggi e i termini
- Piano o variante adottatiDeposito: osservazioni all’ufficio urbanistica nel termine dell’avviso del Comune
- Variante approvataRicorso al TAR entro 60 giorni dalla notifica, dalla comunicazione, dalla piena conoscenza o dalla fine della pubblicazione; termine di notifica più lungo per chi risiede all’estero (art. 41)
- CDU aggiornatoUfficio urbanistica: rilascio entro 30 giorni dalla domanda
- Attestazione IMUUfficio tributi: il Comune attesta se l’area è ancora fabbricabile
- Istanza di rimborsoSolo se il regolamento IMU la prevede; a Oristano entro 5 anni, per non più di 5 annualità
Fonti: Codice del processo amministrativo, art. 29; Codice del processo amministrativo, art. 41; DPR 380/2001, art. 30; Legge 160/2019, art. 1, commi 741, 746 e 777; Regolamento IMU di Oristano, art. 3; consultate il 12 novembre 2026.
Se sta comprando un terreno «edificabile»
Un annuncio che dice «edificabile» descrive il piano del momento in cui è stato scritto. Prima del preliminare servono tre verifiche, tutte presso il Comune.
La prima è il CDU recente, con la data. La seconda è la domanda all’ufficio urbanistica se esistono varianti adottate e non ancora approvate che toccano la particella: un CDU rilasciato prima dell’adozione non le mostra, e per l’IMU la legge guarda già al piano adottato. La terza riguarda il passato: chieda al venditore se ha presentato una richiesta di riclassificazione (in Veneto, variante verde) e con quale esito, poi verifichi in Comune e sul CDU se la variante è stata approvata ed è efficace. La richiesta da sola non toglie nulla, perché il Comune può respingerla; la capacità edificatoria si perde solo con la variante approvata ed efficace.
Se l’edificabilità è il motivo dell’acquisto, scriva nel preliminare che la destinazione risultante dal CDU è una condizione e che cosa succede se una variante la cambia prima del rogito. Su come si fissa una condizione e che cosa accade alla caparra c’è la guida su preliminare e caparra. Per l’imposta annua sulla parte che resta edificabile, la guida sull’IMU per un terreno edificabile.
Edificabile diventato agricolo: cosa può fare il proprietario
https://terrenocheck.it/it/guida/terreno-edificabile-tornato-agricolo
Lista di controllo
Dopo una variante, o prima di comprare
Domande frequenti
Il Comune può rendere agricolo il mio terreno edificabile senza chiedermelo?
Sì, con una variante al piano adottata e approvata dal consiglio comunale. Il proprietario può presentare osservazioni mentre il piano adottato è in deposito e, dopo l’approvazione, ricorrere al TAR entro 60 giorni dalla notifica, dalla comunicazione o dalla piena conoscenza dell’atto, oppure dalla fine della pubblicazione prevista dalla legge (codice del processo amministrativo, artt. 29 e 41). Il termine per le osservazioni lo indica il Comune nell’avviso di deposito.
Da quando smetto di pagare l’IMU come area edificabile?
La legge definisce fabbricabile l’area utilizzabile a scopo edificatorio secondo il piano, e precisa che basta il piano generale adottato dal Comune (D.L. 223/2006, art. 36). La data da cui il Comune tassa la particella come terreno agricolo la chieda all’ufficio tributi, con l’attestazione prevista dal comma 741 della legge 160/2019.
Mi restituiscono l’IMU pagata negli anni in cui il terreno era edificabile?
Solo se il regolamento IMU del Suo Comune prevede il rimborso per le aree divenute inedificabili (legge 160/2019, comma 777). A Oristano, per esempio, il rimborso è la differenza fra l’imposta pagata sul valore dell’area e quella sul reddito dominicale, per non più di 5 annualità, con domanda entro 5 anni e a condizione che sull’area non ci sia stata alcuna costruzione, nemmeno abusiva.
Cosa sono le varianti verdi?
È il nome usato in Veneto per la riclassificazione chiesta dal proprietario, che rinuncia alla capacità edificatoria dell’area (legge regionale 4/2015, art. 7). A Padova il Comune valuta ogni richiesta e la accoglie solo con una variante al Piano degli Interventi; nel 2024 ne ha accolta una su due.
Spetta un indennizzo se il terreno perde l’edificabilità?
Il rimborso IMU del comma 777 non è un indennizzo: restituisce solo una parte dell’imposta, e solo dove il regolamento lo prevede. Se la perdita deriva da un vincolo per un’opera pubblica, le regole sono quelle dell’esproprio (DPR 327/2001). Per valutare un ricorso o una richiesta di danni serve un avvocato amministrativista.
Sto comprando un terreno venduto come edificabile: cosa controllo?
Il CDU aggiornato, con la data, e la domanda al Comune se ci sono varianti adottate e non ancora approvate. Un CDU vale un anno solo se il piano non è cambiato, e per l’IMU la legge guarda già al piano adottato. Scriva nel preliminare che la destinazione è una condizione dell’acquisto.
Continua a leggere
IMU su un terreno edificabile: quanto paga, su quale valore e cosa controllare prima di comprare
Certificato di destinazione urbanistica (CDU): cos’è, quando serve, quanto costa e come leggerlo
Terreno edificabile: come capire cosa si può costruire
Terreno a esproprio: vincolo, tempi e indennità
Che cosa dice oggi il piano sulla particella
Scelga la particella sulla mappa: catasto, vincoli, rischi e costi vengono letti per quel terreno, con fonte e data, insieme alla planimetria e alla richiesta di CDU pronta per l’ufficio urbanistica.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa