
Guida di base: Costi, fiscalità e uso
Mutuo per comprare un terreno: quando le banche lo concedono
Indice
Il terreno può garantire un mutuo, ma la banca deve accettare il Suo caso. Nel credito fondiario il limite ordinario è l’80% del valore dei beni ipotecati, aumentabile alle condizioni previste; la guida Banca d’Italia descrive l’80% come prassi usuale dei mutui. Per altri prodotti chieda importo e condizioni alla banca prima del preliminare.
In breve
- Il terreno si può ipotecare e un mutuo ipotecario può servire a comprarlo; per chi compra fuori da un’attività d’impresa valgono le regole del credito immobiliare ai consumatori (TUB, art. 120-quinquies).
- Nel credito fondiario il limite ordinario è l’80% del valore dei beni ipotecati stimato dal perito della banca, non del prezzo; si può salire fino al 100% solo con garanzie integrative, alle condizioni delle istruzioni della Banca d’Italia.
- Nel credito fondiario per costruire, l’erogazione può seguire stati di avanzamento dei lavori (SAL) e il limite di finanziamento va rispettato in ogni fase; l’ipoteca si estende alla casa costruita sul terreno (Codice civile, art. 2811).
- Per i giovani agricoltori ISMEA finanzia fino al 100% del prezzo con Generazione Terra; lo sportello 2026 si è chiuso il 19 giugno 2026.
80%
Credito fondiario: limite ordinario
80% nel regime fondiario; fino al 100% con le garanzie richieste. Altri prodotti: condizioni della banca.
0,25%
Imposta sostitutiva
Se scelta nell’atto, per un mutuo oltre 18 mesi che non finanzia immobili abitativi.
30 anni
ISMEA Generazione Terra
Durata massima, di cui al massimo 2 di preammortamento.
Il rapporto raccoglie dati pubblici di contesto sul terreno, con fonti e date, per preparare le domande agli uffici: 29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa.
Un terreno si può comprare con un mutuo
Un terreno è un bene immobile e come tale è capace d’ipoteca (Codice civile, art. 2810). Le istruzioni della Banca d’Italia sulle operazioni di credito fondiario, pubblicate nella Gazzetta Ufficiale del 22 aprile 1996, citano espressamente i terreni come esempio di beni da ipotecare a garanzia. Il credito fondiario è il finanziamento a medio e lungo termine di una banca garantito da ipoteca di primo grado su immobili (TUB, art. 38).
Se compra come privato, fuori da un’attività d’impresa o professionale, il mutuo segue anche le regole del credito immobiliare ai consumatori. La definizione di contratto di credito del Testo unico bancario comprende il credito «finalizzato all’acquisto o alla conservazione del diritto di proprietà su un terreno» (art. 120-quinquies). Per Lei significa due cose: prima della firma la banca deve consegnarLe il PIES, il prospetto informativo europeo standardizzato con le condizioni personalizzate (art. 120-novies), e deve valutare il Suo merito creditizio su informazioni verificate (art. 120-undecies).
La legge però non obbliga nessuna banca a finanziare un terreno. Ogni banca decide se concedere il mutuo e per quale somma, dopo aver stimato il terreno e il Suo reddito. Per questo la domanda va fatta presto, prima di impegnarsi con il venditore.
Credito fondiario e altre offerte: a cosa si riferisce l’80%
Per il credito fondiario, il limite lo fissa la Banca d’Italia, secondo le delibere del Comitato interministeriale per il credito e il risparmio, in rapporto al valore dei beni ipotecati o al costo delle opere (TUB, art. 38, comma 2). Nelle istruzioni del 1996 le banche possono concedere credito fondiario fino all’80% del valore dei beni ipotecati o del costo delle opere da eseguire, compreso il costo dell’area. Il limite può salire fino al 100% con garanzie integrative offerte dal cliente, come fideiussioni bancarie, polizze fideiussorie o garanzie di fondi pubblici, a condizione che il finanziamento non superi l’80% della somma fra valore dell’immobile e garanzie. Se sul bene c’è già un’ipoteca, al nuovo importo si aggiunge il capitale residuo del mutuo precedente.
Per gli altri prodotti chieda le condizioni al singolo istituto: il limite del credito fondiario non è un divieto universale per ogni mutuo. La guida della Banca d’Italia sul mutuo, aggiornata nel 2026, descrive la pratica: di solito il mutuo non supera l’80% del valore dell’immobile stabilito con la perizia; a volte le banche vanno oltre, ma chiedono più garanzie e spesso applicano condizioni meno favorevoli.
Il valore conta più del prezzo. Il valore di perizia, ricorda la Banca d’Italia, non coincide per forza con il prezzo che paga. Per gli immobili residenziali la legge chiede alle banche standard affidabili di valutazione e periti competenti e indipendenti dalla vendita del credito (TUB, art. 120-duodecies); per un terreno senza edifici chieda alla banca quale metodo usa il perito.
Il grafico in fondo alla sezione divide lo stesso esempio fra mutuo, quota a Suo carico e imposte.
Fonti: Banca d’Italia, istruzioni 1996 (G.U. n. 94); Banca d’Italia, guida al mutuo 2026; D.Lgs. 23/2011, art. 10; DM 265/2012, tabella A; Agenzia delle Entrate, circolare 19/E/2005; consultate il 13 novembre 2026.
Terreno agricolo, edificabile o con un fabbricato
Per la banca cambia che cosa garantisce il mutuo e a quali regole è soggetto. La tabella mette in fila i casi più comuni e la domanda da fare in ciascuno.
| Che cosa compra | Strada del finanziamento | Regole e limiti | Da chiedere alla banca |
|---|---|---|---|
| Terreno agricolo, comprato da privato | Mutuo ipotecario sul terreno | Nel credito fondiario: 80% ordinario, con aumento condizionato; altri prodotti secondo offerta. Regole del credito ai consumatori se compra fuori da un’attività d’impresa | Se finanzia terreni agricoli e con quale quota |
| Terreno agricolo per un’impresa agricola | Credito agrario con ipoteca, oppure ISMEA per i giovani | Con l’ipoteca valgono le regole del credito fondiario, limiti compresi | Se l’operazione è credito agrario e quali garanzie chiede |
| Terreno edificabile con progetto | Mutuo per acquisto e costruzione, erogato a SAL | Limite sul costo delle opere compresa l’area, rispettato in ogni fase | Quali documenti del progetto servono e come si erogano le tranche |
| Terreno con un fabbricato | Mutuo ipotecario sull’insieme | Per gli immobili residenziali, standard di valutazione e perito indipendente | Come il perito valuta il fabbricato e il suo stato legittimo |
Il credito agrario garantito da ipoteca segue le regole del credito fondiario, compreso il limite di finanziamento, come dicono le stesse istruzioni del 1996. Le agevolazioni sulle imposte dell’acquisto per coltivatori diretti e IAP sono un’altra cosa e non dipendono dal mutuo: sono nella guida sulla piccola proprietà contadina.
Fonti: TUB, art. 38; TUB, art. 120-duodecies; consultate il 13 novembre 2026.
Comprare e costruire: il mutuo a stati di avanzamento
Chi compra un lotto per costruire può chiedere un solo mutuo per terreno e casa. In questo caso il limite si calcola sul costo delle opere da eseguire, compreso il costo dell’area, e la somma viene erogata per stati di avanzamento dei lavori (SAL). Le istruzioni della Banca d’Italia chiedono che il limite di finanziamento sia rispettato durante ogni fase dell’esecuzione dei lavori: la banca non versa più di quanto il valore raggiunto dal cantiere e dal terreno consente.
Due conseguenze pratiche. L’ipoteca iscritta sul terreno si estende ai miglioramenti e alle costruzioni realizzate (Codice civile, art. 2811), quindi la casa nuova è garanzia della banca senza un’ipoteca nuova. Quando contratto ed erogazione avvengono con atti separati, l’erogazione viene annotata a margine dell’iscrizione ipotecaria (TUB, art. 39, comma 2): ogni tranche passa dal notaio o da un atto che la documenta, con costi che l’offerta deve indicare.
Prima di presentare la domanda tenga pronti preliminare, visura e mappa catastale, certificato di destinazione urbanistica e, per costruire, progetto e titolo edilizio con il computo dei lavori. La banca indica quali documenti servono davvero.
Giovani agricoltori: ISMEA Generazione Terra
Per chi ha meno di 41 anni e vuole ingrandire o avviare un’azienda agricola esiste una strada pubblica. Generazione Terra di ISMEA finanzia fino al 100% del prezzo di acquisto di terreni agricoli. Nell’edizione 2026 i destinatari erano tre: giovani imprenditori agricoli che ampliano un’azienda condotta da almeno due anni, giovani startupper con esperienza con meno di 41 anni alla presentazione della domanda e giovani startupper con titolo di studio con meno di 35 anni alla presentazione della domanda.
L’intervento massimo è di 1.500.000 euro per i primi due gruppi e di 500.000 euro per gli startupper con titolo; spese notarili, tasse e imposte restano fuori dal limite. La durata arriva a 30 anni, di cui al massimo 2 di preammortamento, a tasso fisso legato al tasso base UE e al rischio. Per la stima del terreno si paga un rimborso forfettario dello 0,3% del valore accertato, con un minimo di 500 euro.
La formula principale è particolare: ISMEA compra il terreno e lo assegna al giovane con patto di riservato dominio, cioè la proprietà passa dopo il pagamento; dopo almeno cinque anni si può chiedere la revisione del tasso, se migliorativa. Accanto c’è la formula con mutuo ipotecario. Il grafico mostra come si sono divise le richieste dell’edizione 2026.
Lo sportello 2026 è stato aperto dal 22 aprile al 19 giugno 2026 ed è chiuso. Per un’edizione successiva consulti la pagina della misura sul sito ISMEA. Sullo stesso sito c’è la Banca delle terre agricole, l’inventario gratuito per gli utenti registrati della domanda e dell’offerta di terreni e aziende agricole (L. 154/2016, art. 16).
Il Fondo di garanzia per la prima casa di Consap, spesso citato a chi chiede un mutuo, riguarda i mutui per l’acquisto dell’abitazione principale fino a 250.000 euro. Per un terreno senza casa chieda a Consap o alla banca se l’operazione rientra.
Fonte: ISMEA, comunicato del 24 giugno 2026, consultato il 12 novembre 2026
Fonti: ISMEA, Generazione Terra; ISMEA, comunicato del 24 giugno 2026; consultate il 13 novembre 2026.
Quanto costa il mutuo oltre agli interessi
La Banca d’Italia elenca le spese oltre agli interessi: istruttoria, perizia dell’immobile da ipotecare, spese notarili per il contratto di mutuo e l’iscrizione dell’ipoteca, assicurazioni. Il TAEG del PIES comprende interessi e costi, perizia inclusa quando serve per ottenere il credito, ma non le spese notarili (TUB, art. 120-quinquies).
Per i mutui di durata superiore a 18 mesi si può scegliere nell’atto l’imposta sostitutiva, che prende il posto di registro, bollo, imposte ipotecarie e catastali e tasse sulle concessioni governative (DPR 601/1973, artt. 15 e 17). Secondo l’Agenzia delle Entrate l’aliquota è dello 0,25% per i finanziamenti che non riguardano l’acquisto, la costruzione o la ristrutturazione di immobili abitativi, e del 2% per quelli che li riguardano quando mancano le condizioni «prima casa» (circolare 19/E/2005). Un mutuo solo per un terreno agricolo rientra nel primo caso; se il mutuo finanzia anche una casa da costruire, chieda alla banca quale aliquota applica e perché.
Il notaio interviene per legge, perché l’ipoteca si iscrive nei registri immobiliari. La guida del Notariato ricorda che verso la banca il notaio si assume la responsabilità sulla proprietà e sulla libertà ipotecaria del bene; la guida della Banca d’Italia aggiunge che il cliente può scegliere il notaio a cui rivolgersi. Se un giorno vorrà estinguere il mutuo prima del tempo, nel credito fondiario si applica l’art. 40, comma 1, con la protezione dell’art. 120-ter: sono nulle le clausole di compenso o penale per l’estinzione anticipata o parziale dei «mutui stipulati o accollati a seguito di frazionamento» da persone fisiche per acquistare o ristrutturare unità immobiliari adibite ad abitazione o alla propria attività economica o professionale. Una voce nel contratto non basta a renderla dovuta; faccia verificare in quale caso rientra il finanziamento.
I passaggi, dalla domanda all’erogazione
Prima ancora del preliminare, chieda a più banche se finanziano quel tipo di terreno: la guida del Notariato invita a confrontare le condizioni proposte dalle diverse banche. Se firma il preliminare prima della delibera, valuti con il notaio una clausola che leghi l’acquisto all’ottenimento del mutuo, come spiega la guida su preliminare e caparra.
- Richiesta e PIES, in banca. Consegna i documenti chiesti dalla banca e riceve gratuitamente il PIES con le condizioni personalizzate. I tempi fra la consegna dei documenti e l’erogazione sono indicati nel Foglio informativo della banca.
- Perizia, sul terreno. Il perito incaricato dalla banca stima il valore; la data del sopralluogo la fissa la banca o il perito. Se la stima resta sotto il prezzo, ricalcoli subito la parte a Suo carico.
- Offerta vincolante, in banca. Dal momento in cui la riceve ha almeno 7 giorni di riflessione per confrontare le offerte; in quel periodo la banca resta vincolata e Lei può accettare in qualsiasi momento.
- Rogito e contratto di mutuo, dal notaio. La data la concordano le parti con il notaio; si firmano la compravendita e il contratto di mutuo e il notaio cura l’iscrizione dell’ipoteca.
- Erogazione, sul conto. Di solito la somma arriva alcuni giorni dopo la firma, quando l’ipoteca è efficace. Con il mutuo a SAL ogni tranche segue lo stato dei lavori accertato dalla banca, con i tempi che la banca indica nell’offerta.
Dalla domanda all’erogazione
- Richiesta e PIES, in bancaTempi fino all’erogazione: Foglio informativo della banca
- Perizia, sul terrenoData del sopralluogo: la fissa la banca o il perito
- Offerta vincolante, in bancaAlmeno 7 giorni di riflessione dalla ricezione
- Rogito e mutuo, dal notaioData concordata dalle parti con il notaio
- Erogazione, sul contoDi solito alcuni giorni dopo la firma; a SAL, per tranche
Fonti: Banca d’Italia, guida al mutuo 2026; Banca d’Italia, Economia per tutti; Notariato, Abitare e fare impresa in Italia; consultate il 13 novembre 2026.
Mutuo per comprare un terreno: quando le banche lo concedono
https://terrenocheck.it/it/guida/mutuo-acquisto-terreno
Lista di controllo
Prima di chiedere il mutuo per un terreno
Domande frequenti
Le banche fanno il mutuo per un terreno agricolo?
Possono: il terreno si può ipotecare (Codice civile, art. 2810) e le istruzioni della Banca d’Italia citano i terreni fra i beni che garantiscono il credito fondiario. Se e quanto concedere lo decide ogni banca dopo la perizia e la verifica del merito creditizio: chieda un’offerta scritta con il PIES, il prospetto informativo europeo standardizzato.
Quanto finanzia la banca su un terreno?
Nel credito fondiario il limite ordinario della Banca d’Italia è l’80% del valore dei beni ipotecati, compreso il costo dell’area quando si costruisce; si può arrivare al 100% solo con garanzie integrative del cliente, purché il finanziamento non superi l’80% della somma fra valore dell’immobile e garanzie. Il valore è quello di perizia, che può essere diverso dal prezzo.
Posso fare un unico mutuo per terreno e costruzione della casa?
Sì, nella forma del mutuo erogato a stati di avanzamento dei lavori: il limite di finanziamento si calcola sul costo delle opere compreso il costo dell’area e va rispettato in ogni fase dei lavori. La casa costruita entra nell’ipoteca del terreno (Codice civile, art. 2811).
Il Fondo prima casa Consap vale per un terreno?
La pagina Consap descrive una garanzia pubblica sui mutui per l’acquisto dell’abitazione principale, con un importo massimo di 250.000 euro. Per un terreno senza abitazione chieda direttamente a Consap o alla banca se l’operazione rientra nel Fondo.
Quanto costa il mutuo oltre agli interessi?
La Banca d’Italia elenca istruttoria, perizia, spese notarili per il contratto di mutuo e l’iscrizione dell’ipoteca, assicurazioni. Se nell’atto si sceglie l’imposta sostitutiva, per un mutuo oltre 18 mesi che non finanzia immobili abitativi l’aliquota è dello 0,25% della somma erogata. Il TAEG comprende interessi e costi, perizia inclusa, ma non le spese notarili.
Serve un mediatore creditizio?
No. La guida del Notariato ricorda che per un mutuo basta rivolgersi alla banca e che, se interviene un intermediario del credito, i costi aumentano del suo compenso, talvolta fissato in percentuale della somma prestata.
Continua a leggere
Il Suo terreno letto prima di chiedere il mutuo
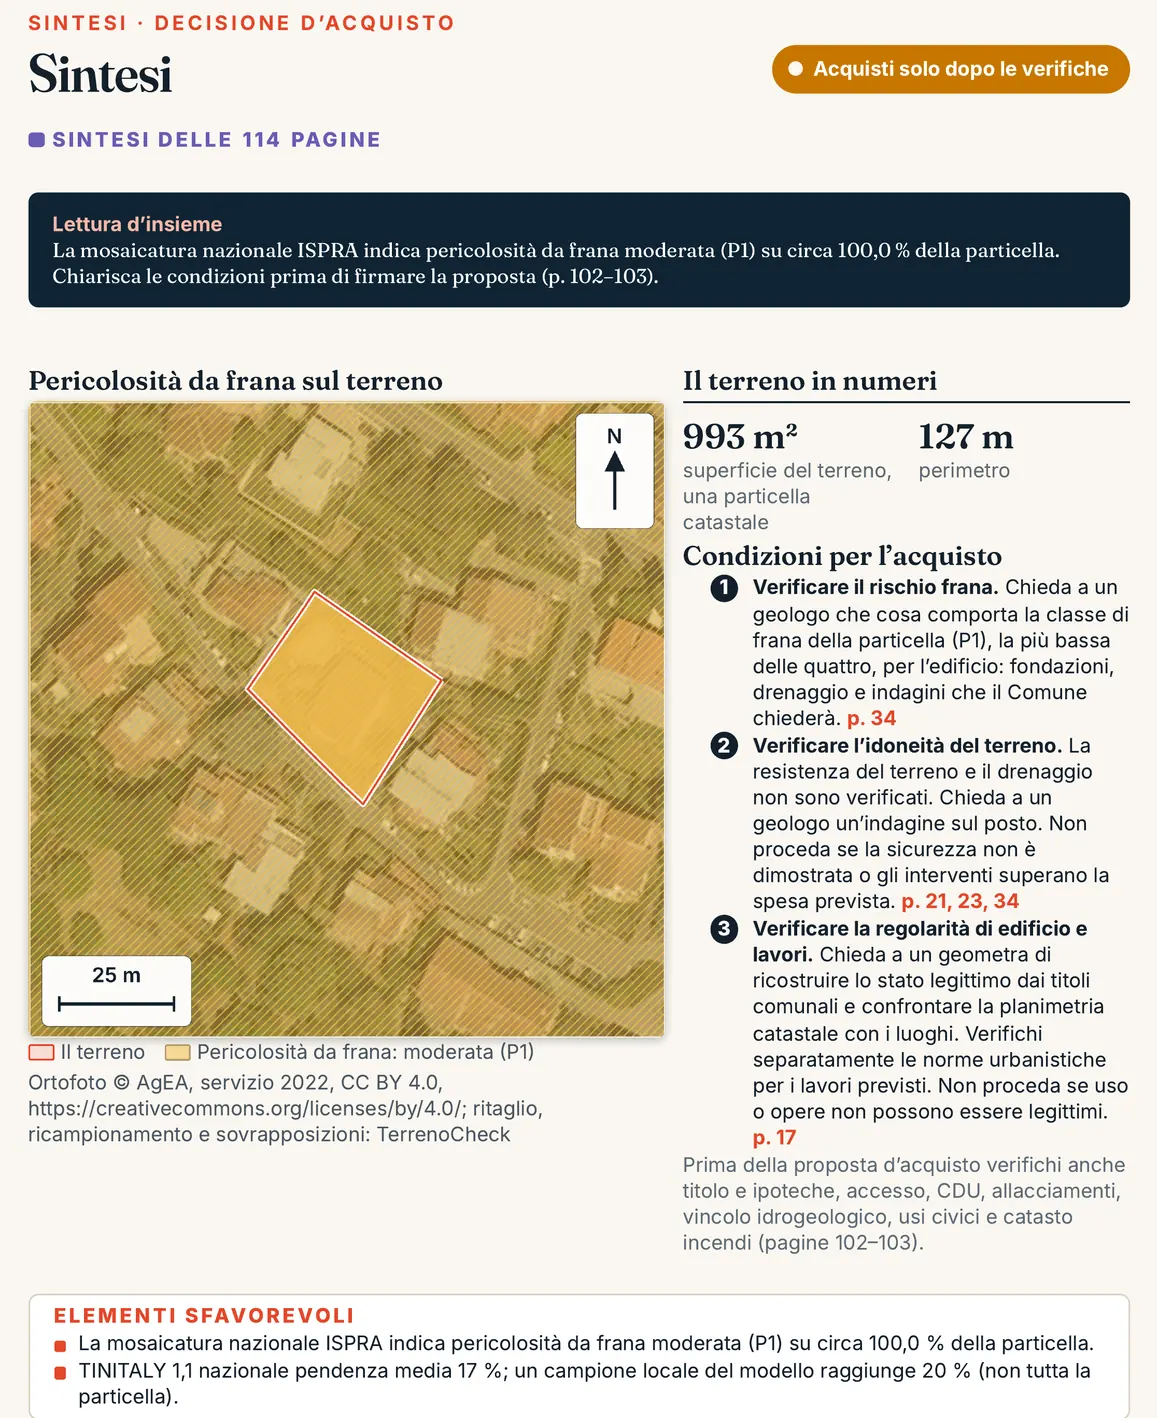
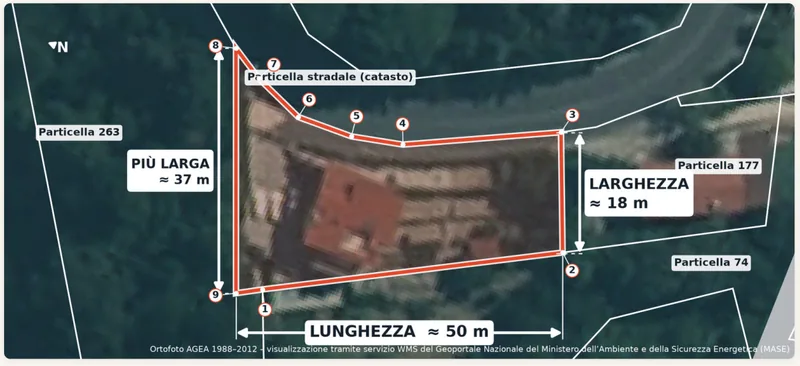
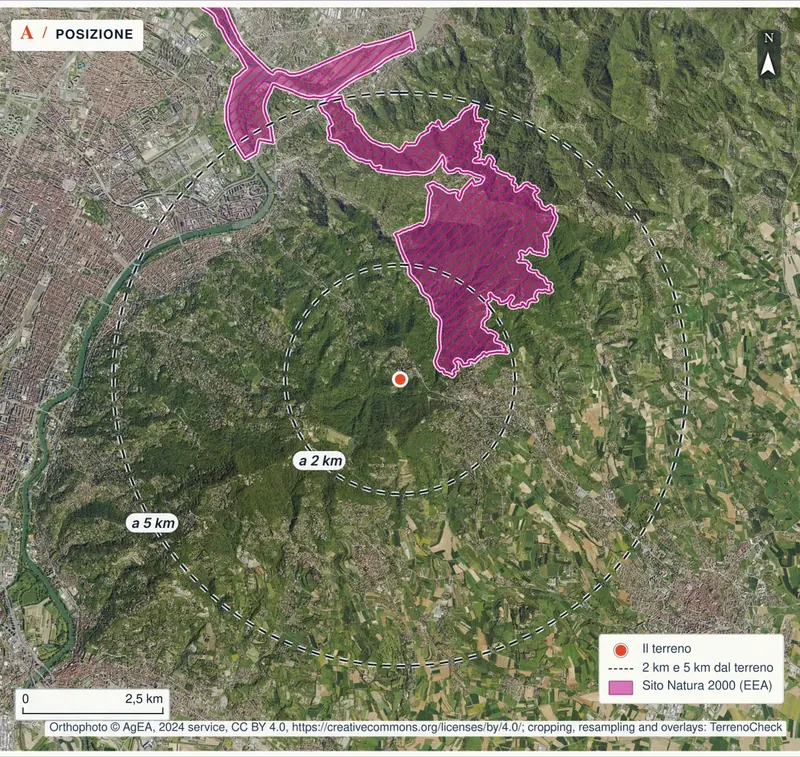
Scelga la particella sulla mappa: destinazione urbanistica, vincoli, pericolosità, accesso e stato catastale vengono letti per quel terreno, con fonte e data, prima di chiedere il mutuo e firmare il preliminare.
29 € in italiano o in inglese · 39 € in entrambe le lingue · prezzo finale, IVA inclusa